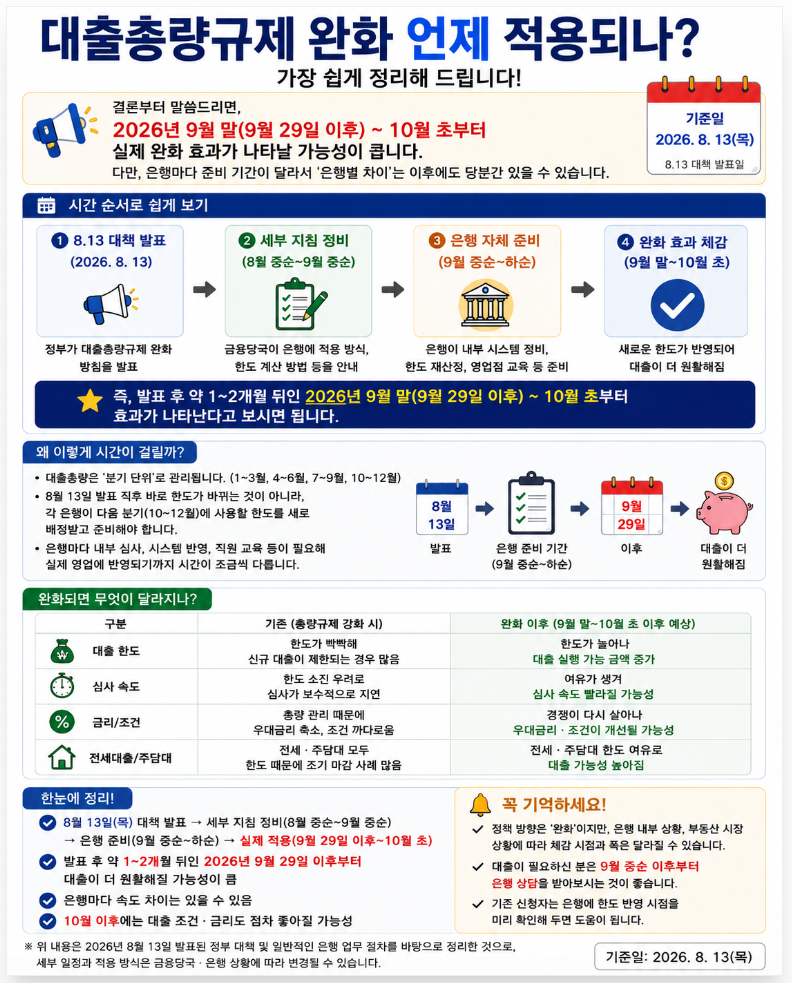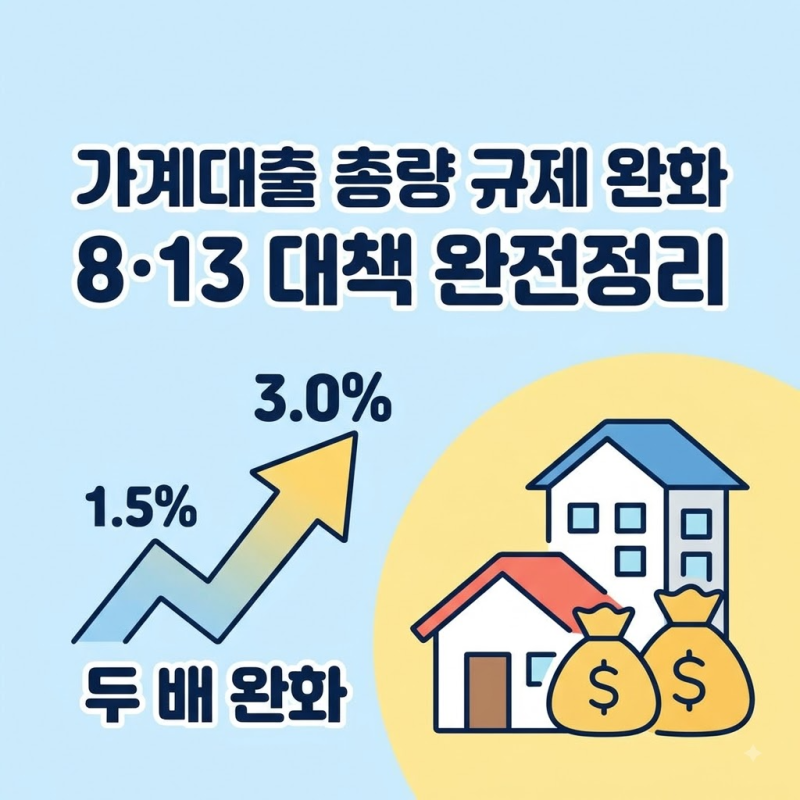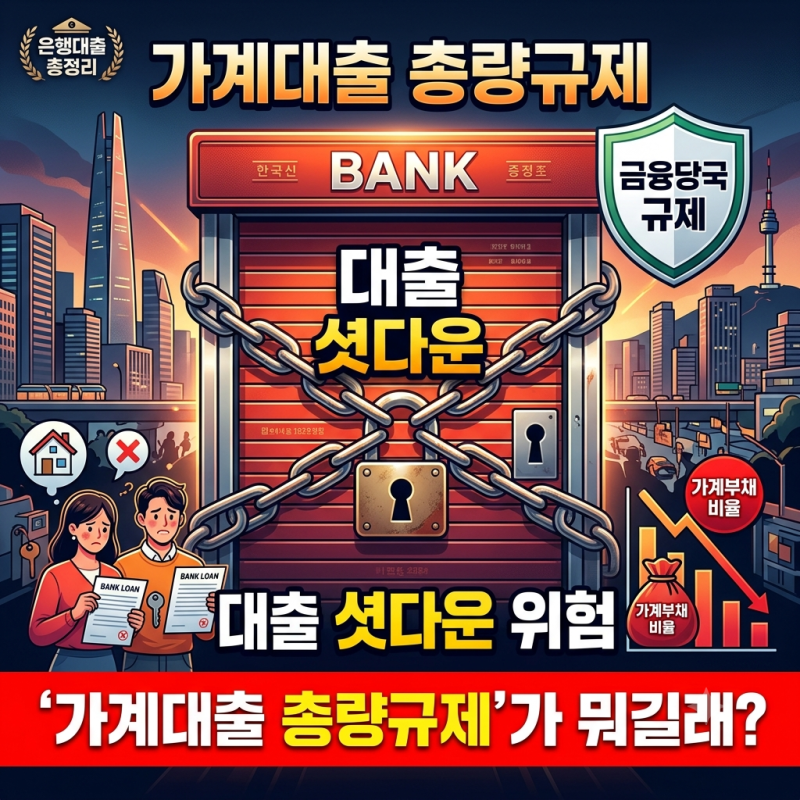
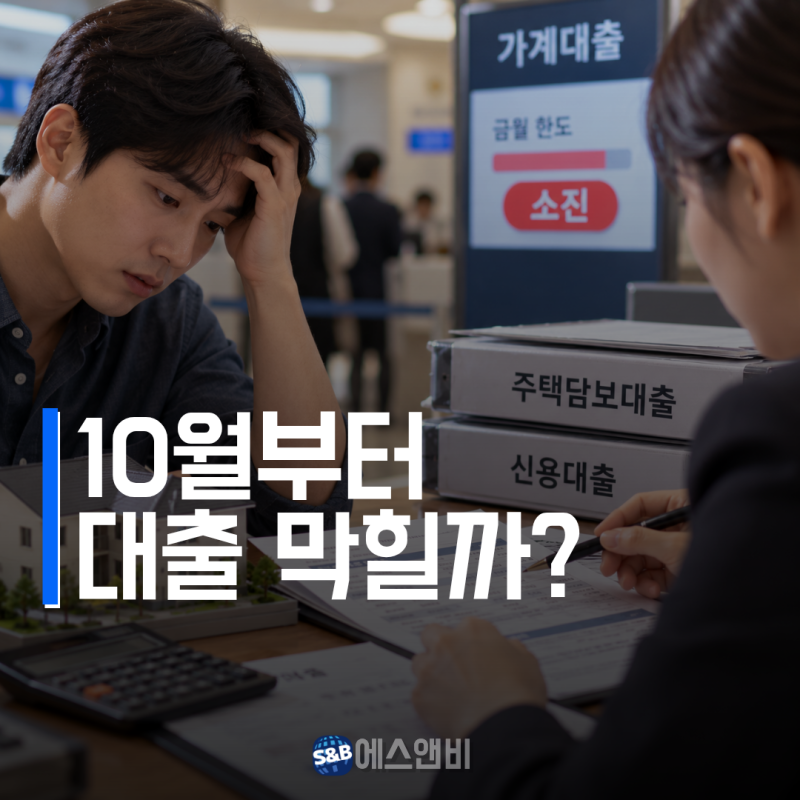
은행 대출 총량 규제는 가계부채 증가 속도를 관리하기 위해 은행이 연간 늘릴 수 있는 가계대출 증가 폭을 제한하는 정책입니다. 이로 인해 은행들은 대출 한도를 축소하거나 접수를 중단하는 등 대출 기준을 자주 변경해왔습니다. 특히 2025년 1월부터 2026년 8월까지 1년 8개월 동안 13개 은행에서 149건의 제한 조치가 발생하여 실수요자들이 대출 신청에 어려움을 겪는 상황이 지속되고 있습니다.
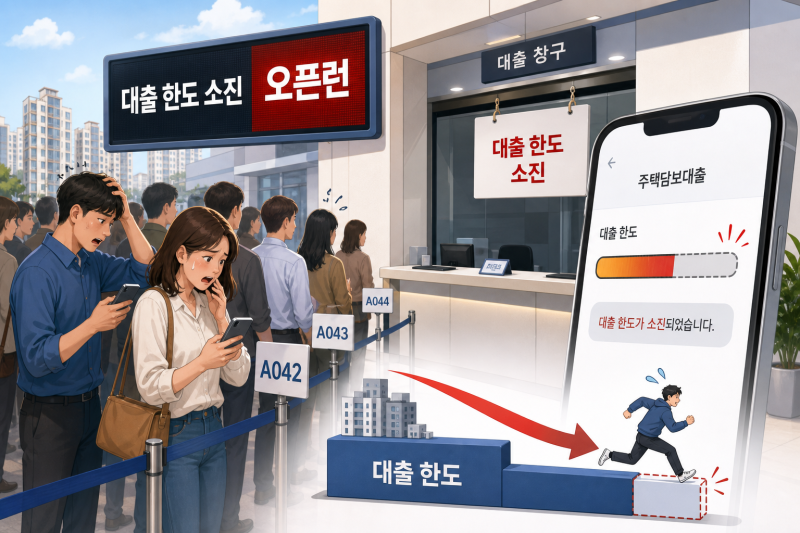
일부 블로거들은 대출 총량 규제로 인해 대출 시장이 콘서트 티켓팅처럼 변하여 새벽부터 은행 앱을 확인해야 하는 '대출 오픈런' 현상을 지적합니다. 반면, 다른 블로거들은 금융위원회의 보도자료를 통해 제도 변경 사항과 시행일, 경과규정을 확인하고, 금융감독원 및 은행연합회 비교공시를 통해 상품별 금리 및 상환 방식을 미리 파악하는 것이 중요하다고 강조합니다. 은행 자체의 제한 조치는 해당 은행에 직접 문의해야 정확한 정보를 얻을 수 있습니다.
대출 총량 규제는 일반 주택담보대출과 신용대출에 돌아갈 몫을 줄여 대출 문턱을 높였으며, 은행 문턱이 높아지면 저축은행 등 제2금융권으로 수요가 옮겨가는 풍선효과가 나타나기도 합니다. 따라서 대출을 신청하기 전에는 금융위원회의 제도 변경 발표와 은행별 자체 제한 조치를 명확히 구분하여 확인하고, 총량 규제에서 제외되는 대출 상품이 있는지 꼼꼼히 살펴보는 것이 현명한 대처 방안이 될 수 있습니다.