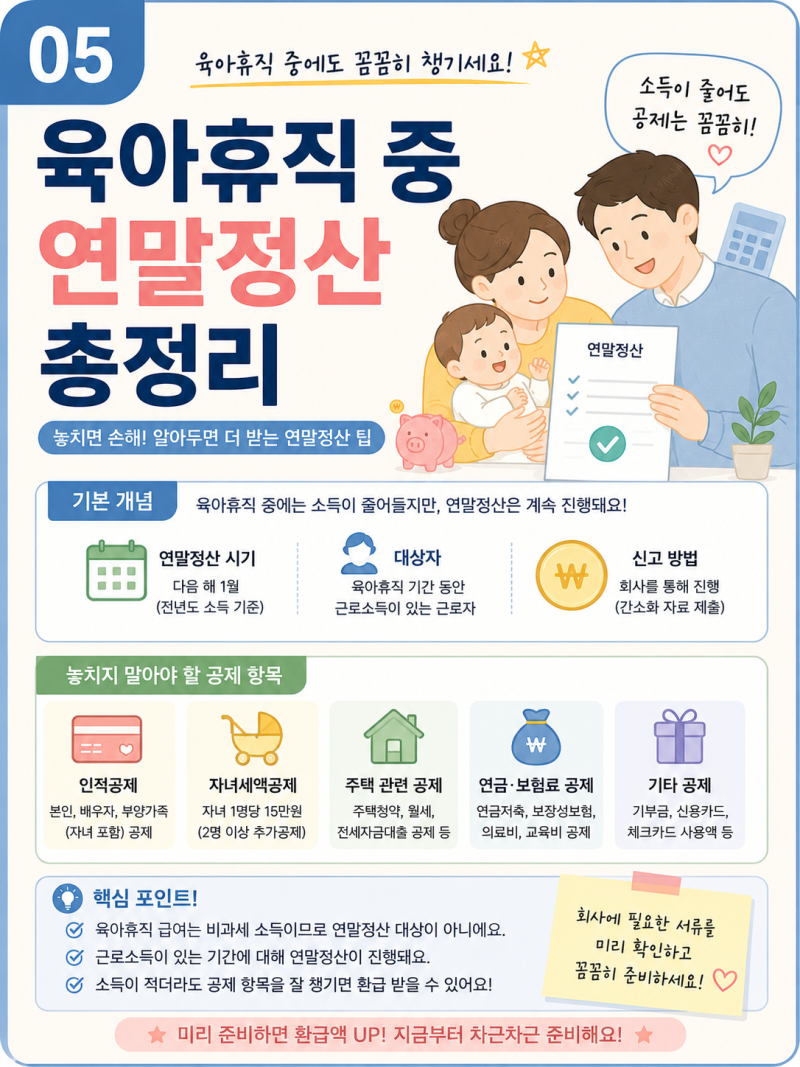

육아휴직 중인 근로자들은 회사 급여 감소와 고용보험 육아휴직급여 수령으로 인해 연말정산 대상 여부에 대해 혼란을 겪는 경우가 많습니다. 육아휴직급여는 소득세법상 비과세 소득으로 총급여액에 포함되지 않으므로, 해당 연도에 회사로부터 받은 과세 대상 근로소득이 있다면 연말정산 대상이 될 수 있습니다. 특히 휴직 전 급여나 회사가 지급한 수당 등 과세 소득 유무가 중요하며, 연말정산은 회사의 일정에 맞춰 진행됩니다.
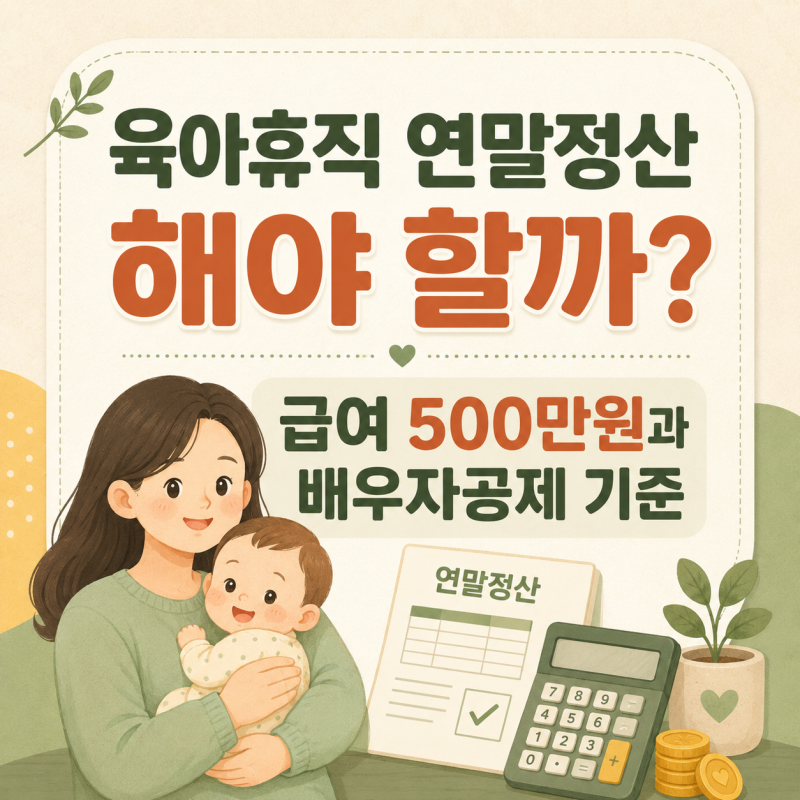
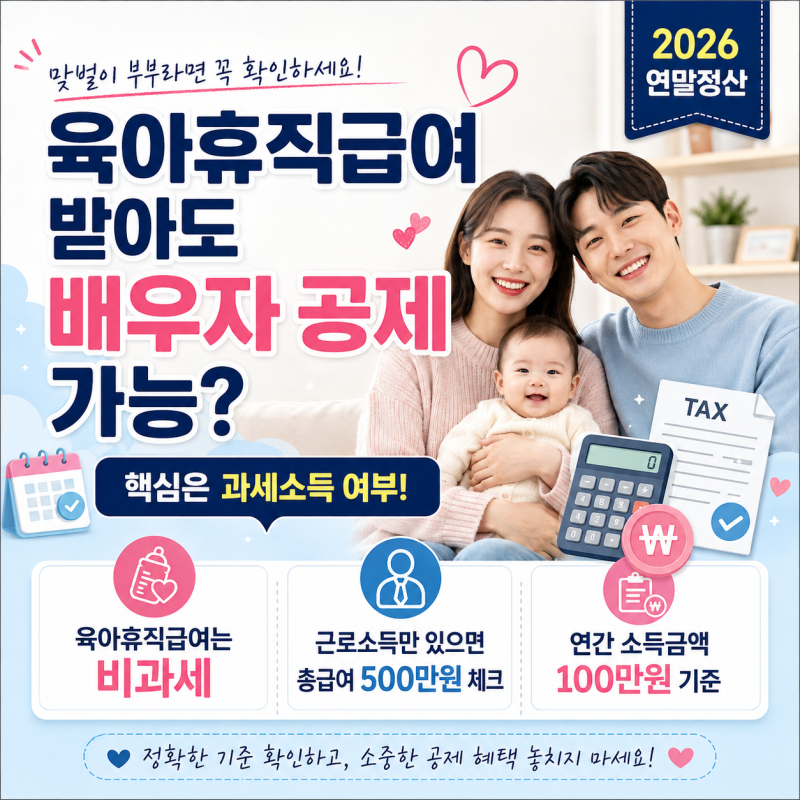
블로거들은 육아휴직급여가 비과세 소득이므로 총급여에 합산되지 않는다는 점을 공통적으로 강조합니다. 이는 배우자 기본공제 여부를 판단하는 중요한 기준이 됩니다. 배우자 기본공제는 연간 소득금액 합계액이 100만원 이하일 때 가능하며, 근로소득만 있는 경우 과세 대상 총급여 500만원 이하이면 이 요건을 충족합니다. 다만, 회사에서 별도로 지급한 과세 대상 급여나 상여금 등이 있다면 이를 반드시 확인해야 합니다.
육아휴직 중 연말정산 시 가장 중요한 것은 고용보험에서 받은 육아휴직급여와 회사에서 받은 과세 대상 급여를 명확히 구분하는 것입니다. 홈택스에서 근로소득 지급명세서를 조회하거나 회사 급여 담당자에게 문의하여 정확한 과세 소득을 확인하는 것이 중요합니다. 이를 통해 불필요한 세금 납부를 피하고, 배우자 공제 등 받을 수 있는 혜택을 놓치지 않도록 주의해야 합니다.