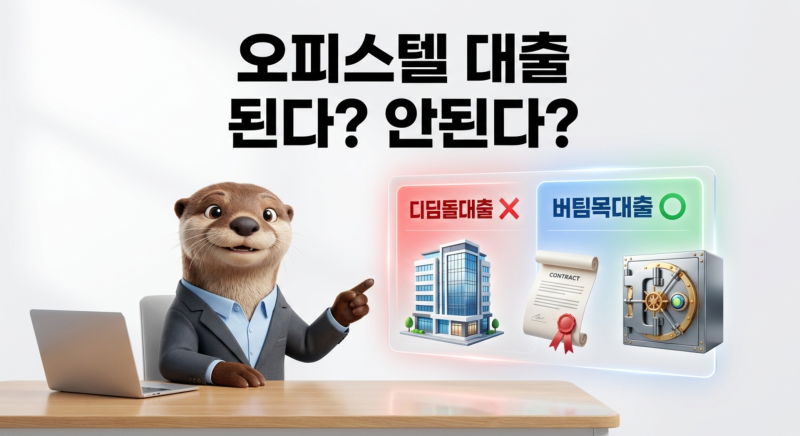

오피스텔 전세대출은 금융권 여신 심사상 비주택으로 분류되어 6.27 대책 등 주택 규제에서 제외되는 특징이 있습니다. 이로 인해 규제지역 여부와 무관하게 담보인정비율(LTV)을 최대 70% 수준까지 폭넓게 인정받아 아파트보다 유동성 확보에 유리한 점이 주목받고 있습니다. 특히 임차인의 만기 퇴거를 앞두고 전세보증금 반환 자금을 마련해야 하는 임대인에게는 이러한 비규제 특성이 큰 장점으로 작용합니다.
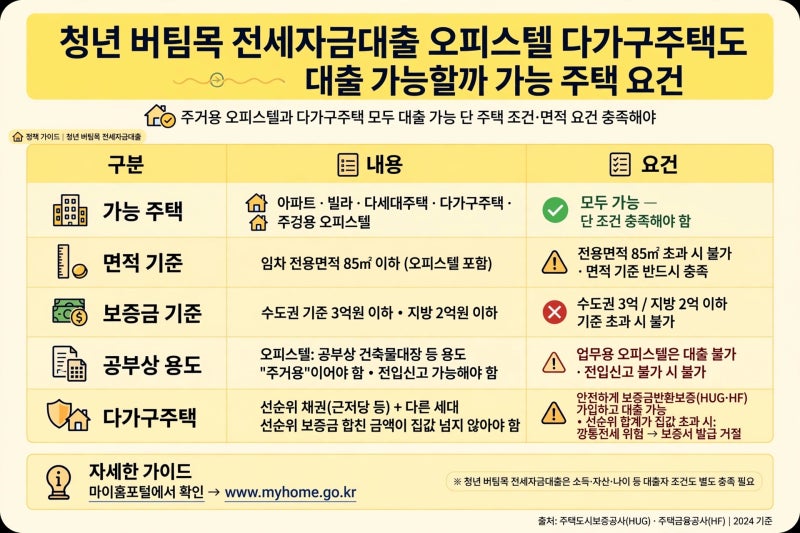
블로거들은 오피스텔 전세대출의 비규제 특성을 강조하며 아파트와 비교 분석하는 한편, 임차인이 있는 오피스텔의 담보대출 가능 여부와 한도에 미치는 영향에 대해서도 상세히 다루고 있습니다. 임차인의 전세보증금, 전입 여부, 확정일자, 기존 근저당권 등이 대출 한도에 영향을 미칠 수 있으므로, 공실 오피스텔보다 확인해야 할 항목이 늘어난다는 점을 명확히 제시하고 있습니다. 또한, 청년버팀목전세대출과 같은 특정 상품의 신청 절차와 주의사항을 공유하며 실질적인 도움을 제공하고 있습니다.
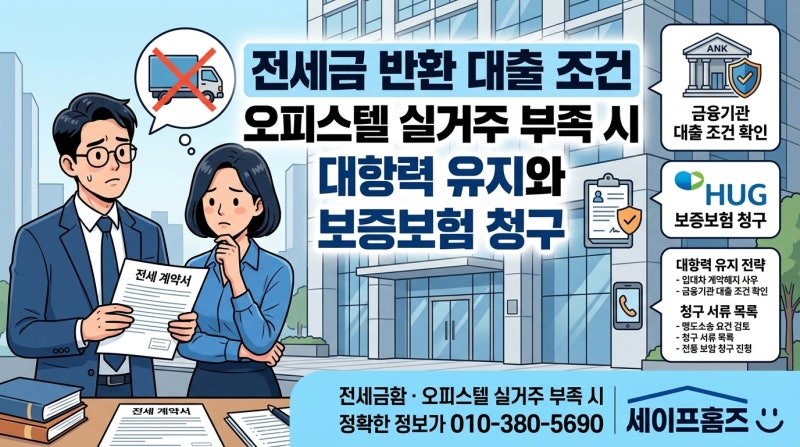
오피스텔 전세대출을 고려할 때는 임차인의 보증금이 금융기관보다 앞선 권리를 가지는지, 그리고 기존 담보대출을 포함했을 때 남아 있는 담보여력이 어느 정도인지를 반드시 확인해야 합니다. 금융기관은 단순히 오피스텔 시세만으로 한도를 결정하지 않으며, 선순위채권과 임차인의 보증금을 함께 검토하므로 대출 전 서류를 꼼꼼히 확인하는 것이 중요합니다. 이러한 정보는 대출 계획 수립에 필수적인 요소로 작용합니다.