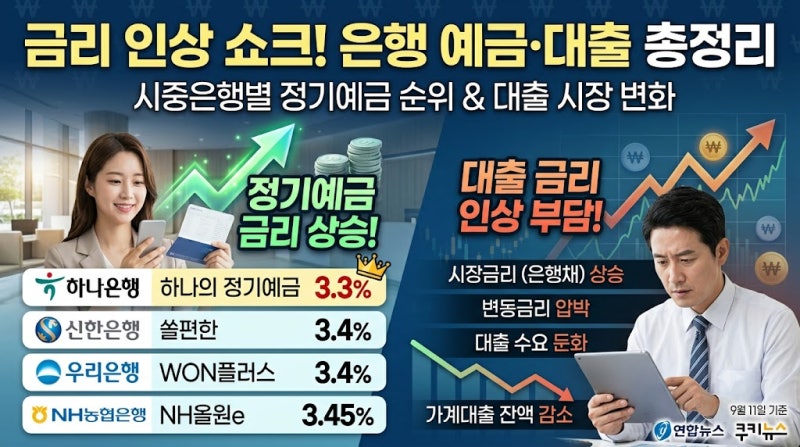
2026년 10월 기준 정기예금 금리가 연 3.7%를 넘어서면서 목돈을 맡기려는 금융소비자들의 관심이 크게 증가하고 있습니다. 주요 시중은행과 인터넷전문은행들이 금리를 잇따라 올리고 있으며, 특히 케이뱅크는 12개월 만기 연 3.71%의 금리를 제시하는 등 높은 금리 상품들이 주목받고 있습니다. 이는 주식 시장의 변동성이 커지면서 확정 금리를 제공하는 예금으로 자금이 이동하는 역 머니무브 현상과도 관련이 있습니다.
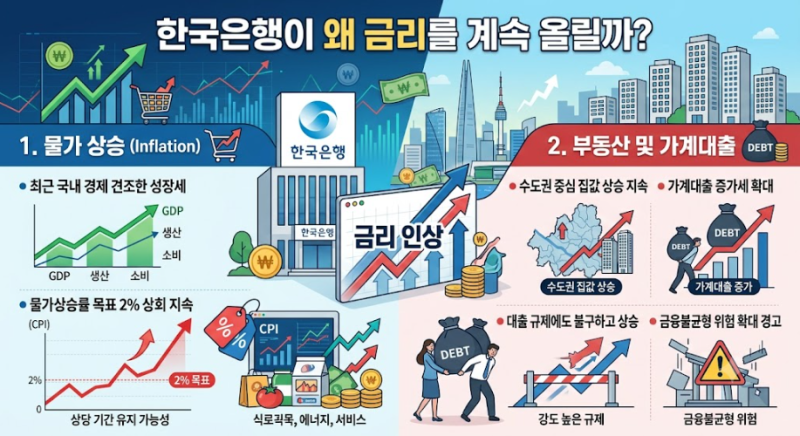
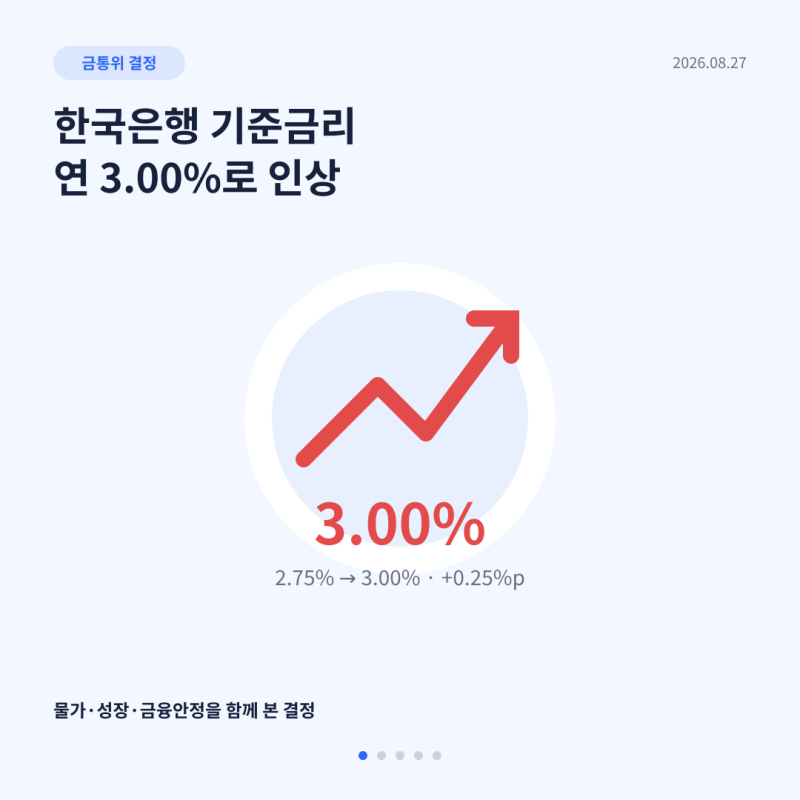
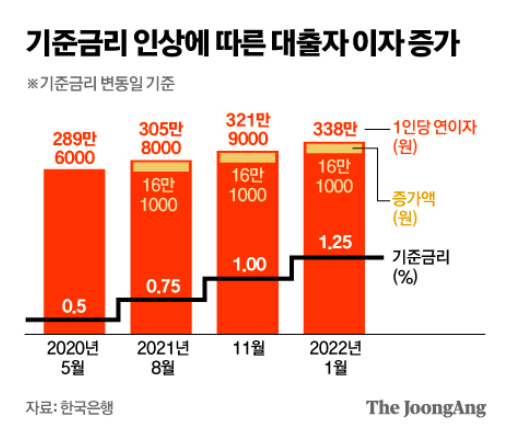
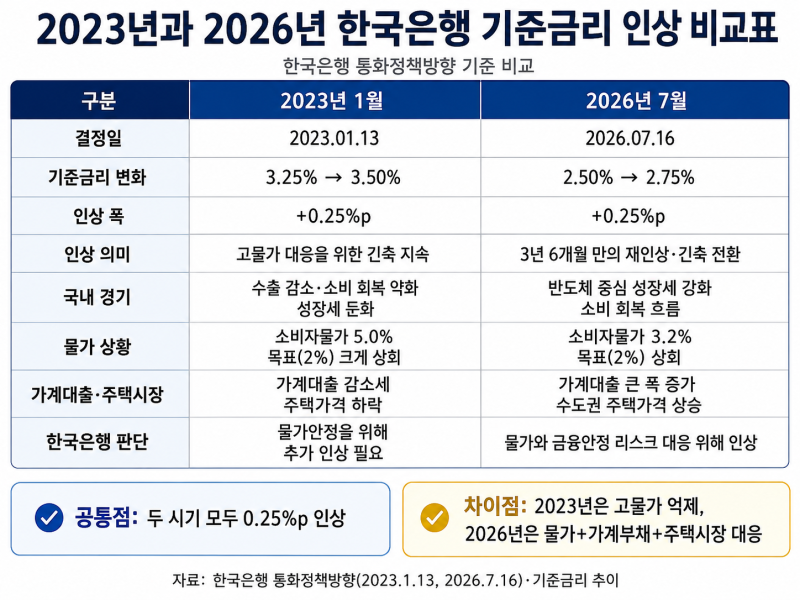
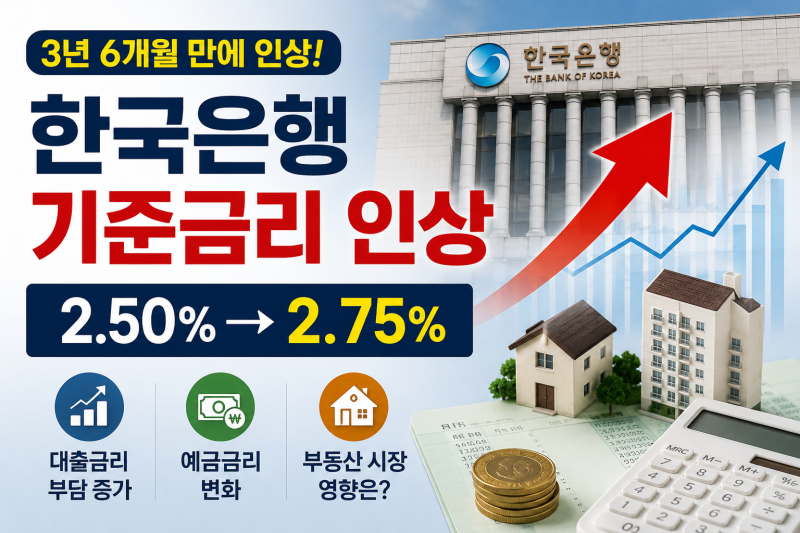
블로거들은 예금 금리 인상 흐름 속에서 단순히 최고 금리만 볼 것이 아니라 만기, 세후 수익, 그리고 각 은행의 우대 조건 등을 종합적으로 비교해야 한다고 강조합니다. 일부 특판 적금의 경우 최고 7~9% 또는 조건에 따라 최대 12%의 금리를 내세우기도 하지만, 신용카드 사용이나 자동이체, 신규 고객 등의 복잡한 우대 조건을 충족해야 하는 경우가 많습니다. 또한, 한국은행 기준금리 인상이 예금금리에 즉시 같은 폭으로 반영되지 않는다는 점도 중요한 고려 사항입니다.
예금 가입 시점을 결정할 때는 금리 인상 여부보다 자금 사용 시점을 먼저 고려하는 것이 현명합니다. 단기 자금은 높은 금리만 보고 장기간 묶었다가 중도 해지 시 약정 금리를 제대로 받지 못할 수 있습니다. 따라서 여유 자금이라면 현재 조건이 만족스러운 상품에 일부를 먼저 예치하는 것도 좋은 방법입니다. 예금 금리의 최고점을 정확히 예측하기는 어렵기 때문에, 개인의 자금 계획에 맞춰 신중하게 접근해야 합니다.