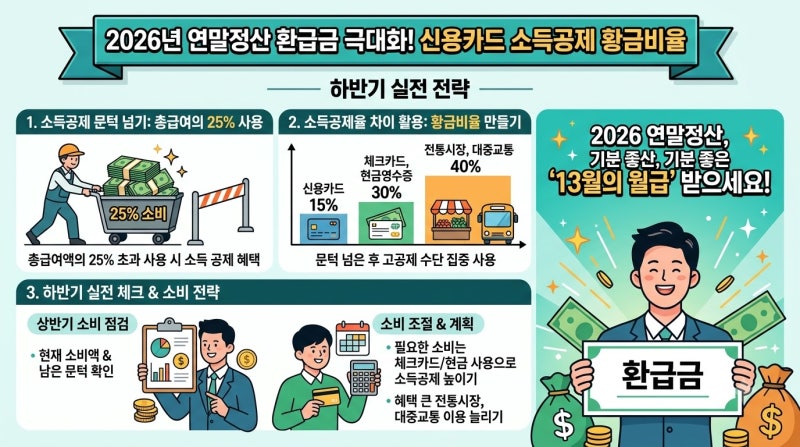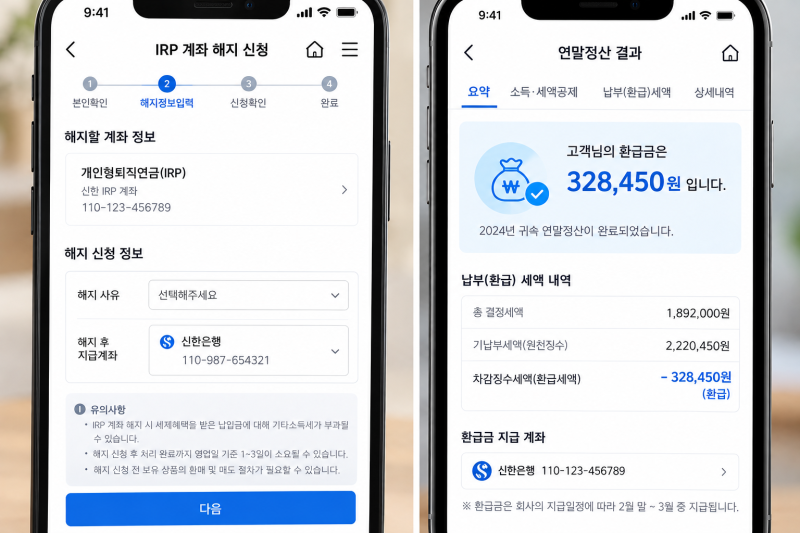
연말정산 환급금은 1년 동안 월급에서 미리 낸 세금과 실제 내야 할 세금을 비교하여 결정됩니다. 특히 2026년에는 환급금이 3월 18일부터 조기 지급될 예정이라는 소식이 전해지면서, 많은 직장인이 자신의 환급액에 대한 관심이 높아지고 있습니다. 환급금은 단순히 카드 사용액이 많다고 늘어나는 것이 아니라, 다양한 공제 항목을 얼마나 잘 챙겼는지에 따라 크게 달라질 수 있습니다.
블로거들은 연말정산 환급금 계산 시 기납부세액과 결정세액의 중요성을 강조하며, 결정세액이 이미 0원이라면 추가 공제 항목을 넣어도 환급받을 세금이 없다고 설명합니다. 또한, IRP 계좌를 중도 해지할 경우 세액공제받았던 금액에 대해 16.5%의 기타소득세가 원천징수될 수 있으므로 주의해야 한다고 조언합니다. 반면, 세액공제를 받지 않은 납입 원금은 서류 제출 시 세금 없이 회수할 수 있는 점도 언급되었습니다.
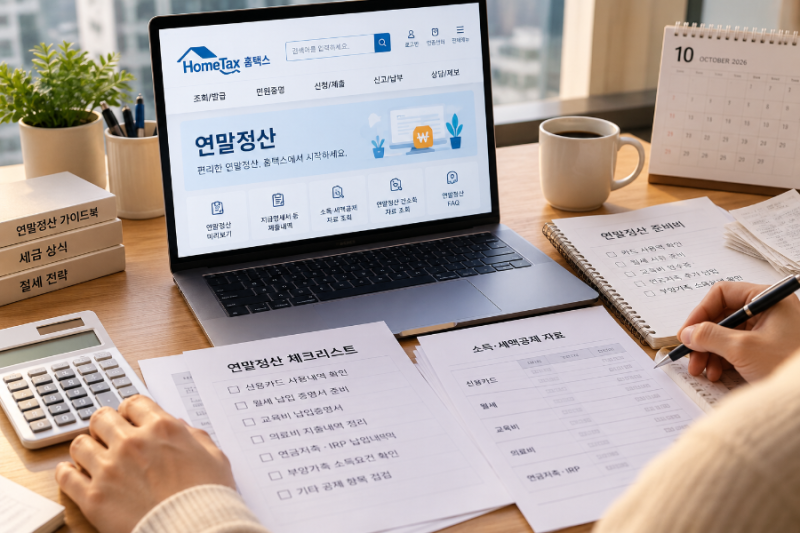
환급금을 더 많이 받기 위해서는 총급여와 근로소득공제는 물론, 인적공제, 보험료, 의료비, 교육비, 기부금 등 다양한 공제 항목을 꼼꼼히 확인해야 합니다. 특히 자동으로 잡히지 않는 자료들이 있을 수 있으므로, 국세청 홈택스에서 '연금보험료 등 소득·세액공제 확인서'를 발급받아 제출하는 등의 노력이 필요합니다. 무작정 전액 해지하기 전에 IRP 담보대출이나 연금저축계좌로의 일부 이전 등 손실을 최소화할 대안을 먼저 검토하는 것이 현명합니다.