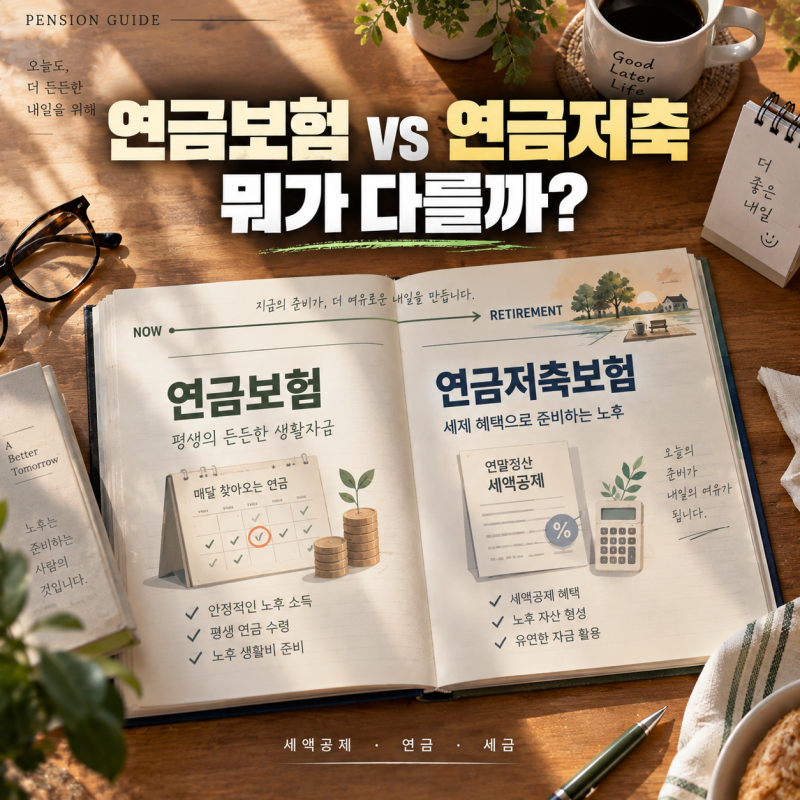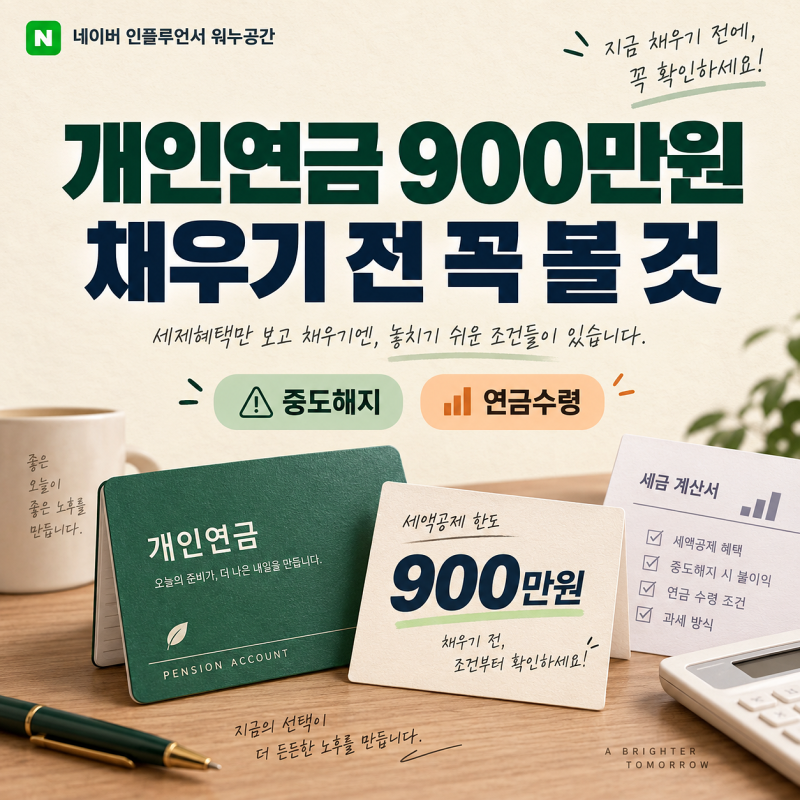


연금보험은 노후 대비를 위한 중요한 금융 상품으로, 특히 세금 혜택에 대한 관심이 높습니다. 많은 분들이 연금보험을 무조건 비과세 상품으로 오해하지만, 실제로는 세법에서 정한 특정 요건을 충족해야만 보험차익에 대한 이자소득세 면제를 받을 수 있습니다. 특히 10년 이상 계약 유지 기간은 비과세 혜택의 핵심 기준으로, 가입 전 정확한 이해가 필요합니다. 연금저축보험과는 세금 혜택을 받는 시점과 방식에서 차이가 있으므로, 자신의 재정 상황과 목표에 맞는 상품을 선택하는 것이 중요합니다.
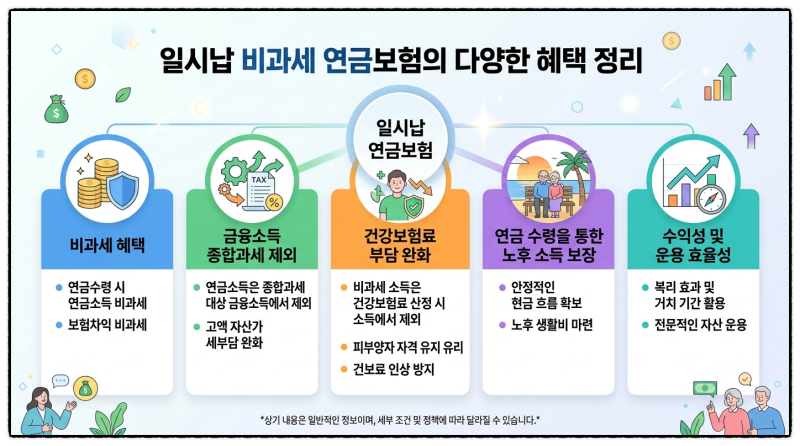
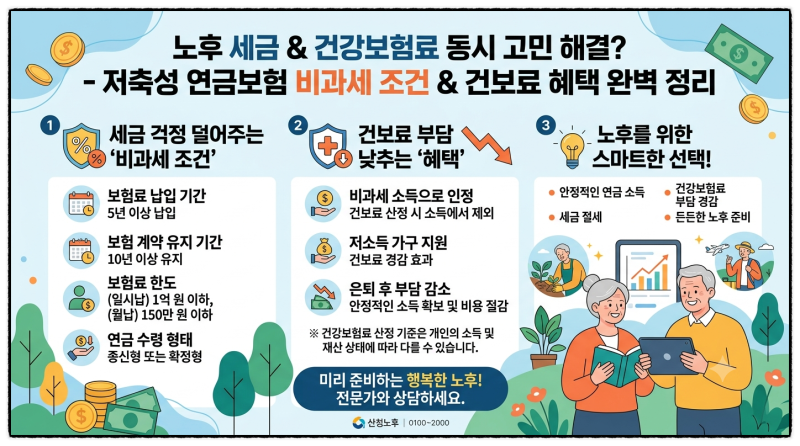
실제 블로그 후기들을 살펴보면, 연금보험의 가장 큰 장점으로 비과세 혜택을 통한 절세 효과를 꼽습니다. 특히 일시납 연금보험의 경우, 10년 이상 유지 및 납입액 1억 원 이하 요건을 충족하면 이자소득세 15.4%를 절감할 수 있습니다. 또한, 금융소득종합과세 대상에서 제외될 수 있어 고액 자산가들에게 매력적인 상품으로 평가됩니다. 다만, 비과세 요건을 충족하지 못하거나 중도 해지 시 원금 손실 및 세금 부담이 발생할 수 있으므로 신중한 접근이 요구됩니다.
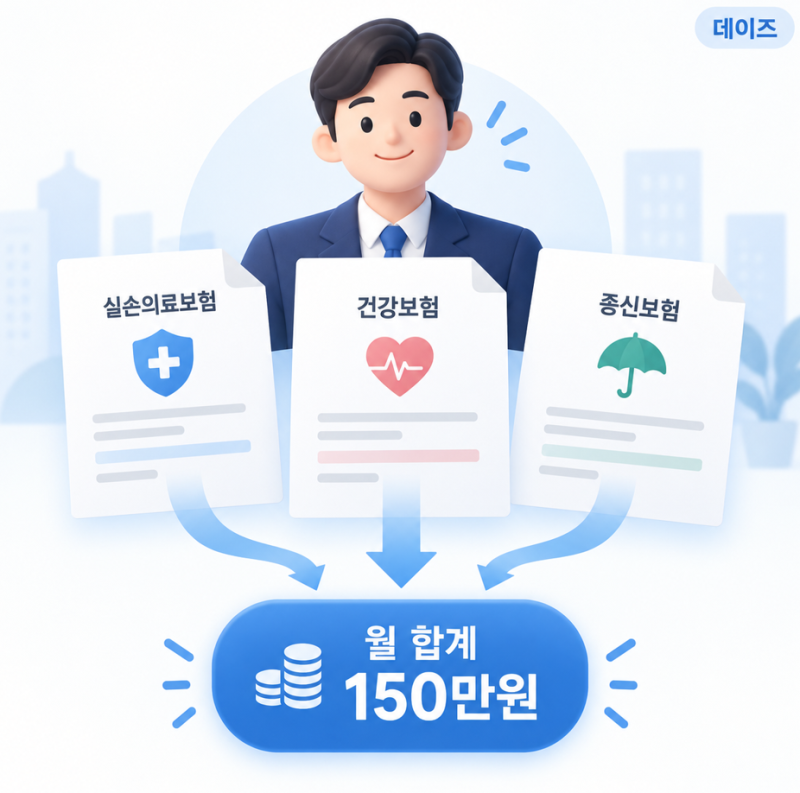
블로거들은 연금보험 선택 시 납입 방식(일시납/월적립식)에 따른 비과세 한도와 요건 차이를 반드시 확인할 것을 조언합니다. 일시납은 1억 원 한도, 월적립식은 월 보험료 150만 원 이하 및 5년 이상 균등 납입 조건이 있습니다. 특히 종신형 연금보험은 납입 한도 제한 없이 비과세 혜택을 받을 수 있어 큰 목돈을 운용하려는 분들에게 유리합니다. 계약 성립일 기준 10년 유지 기간과 함께, 중도 인출이나 추가 납입 방식이 비과세 요건에 영향을 줄 수 있으므로 계약 유지 기간 내내 관련 규정을 숙지하는 것이 중요합니다.