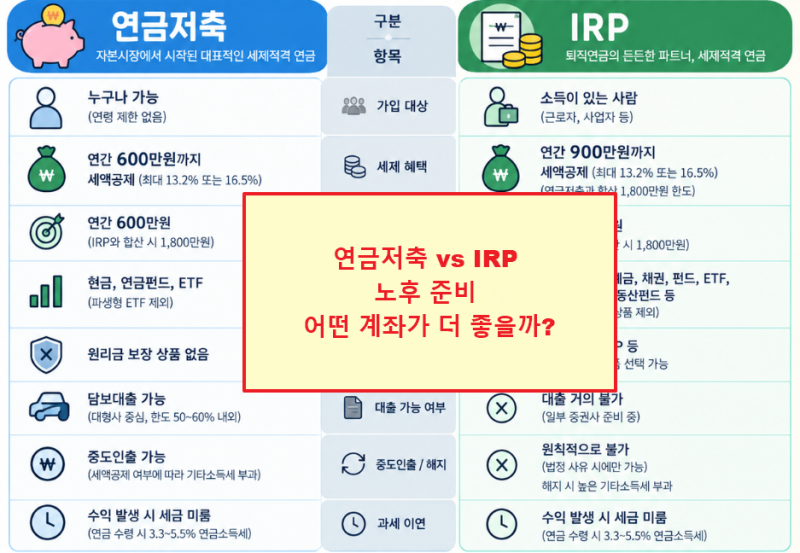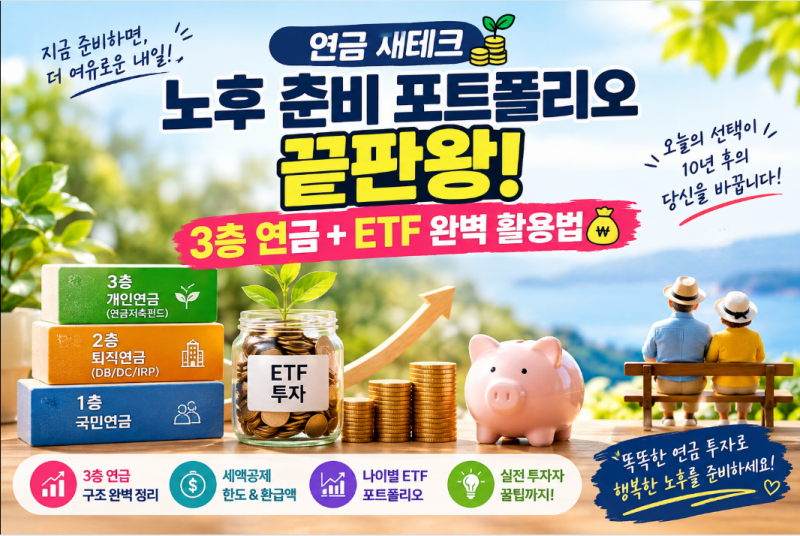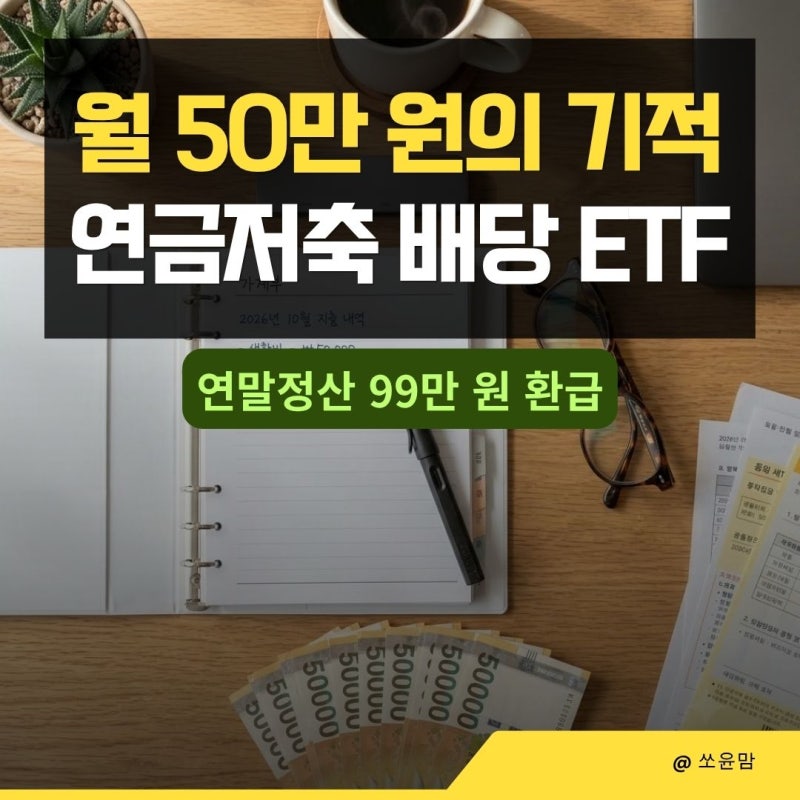


연금저축 배당ETF는 근로소득자 및 자영업자 등 소득이 있는 납세자에게 연말정산 세액공제 혜택과 배당소득세 없이 복리 재투자가 가능한 절세 상품으로 주목받고 있습니다. 특히 월 50만원(연 600만원) 납입 시 최대 99만원을 현금으로 환급받을 수 있어, 많은 직장인과 맞벌이 부부들이 노후 자금 마련과 동시에 합법적인 절세 효과를 누리고 있습니다. 연금저축펀드는 의무 납입 기간이나 강제 불입 금액이 없어 자금 운용이 유연하다는 장점도 있습니다.
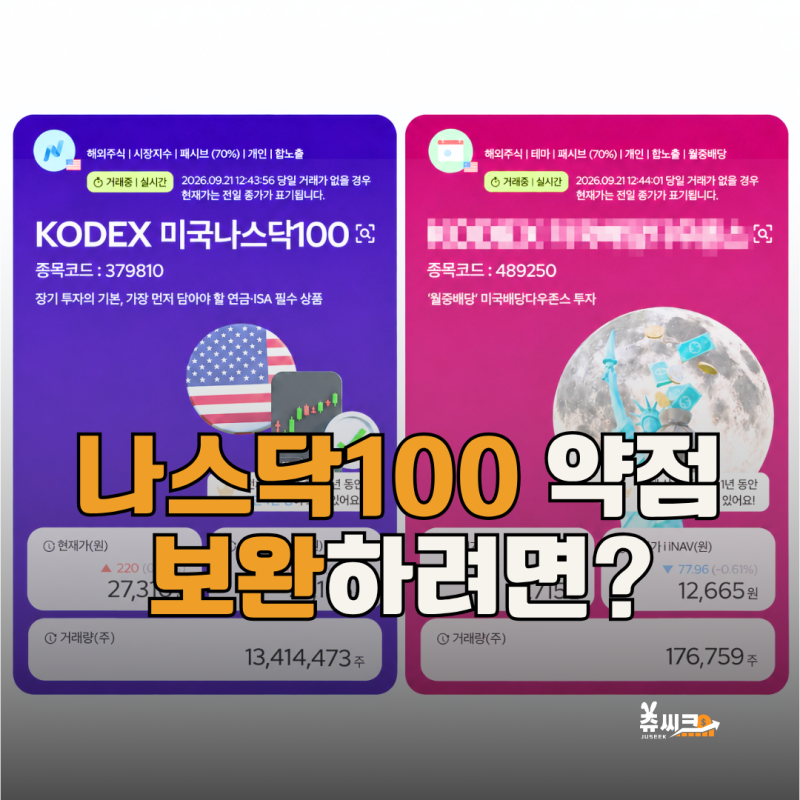
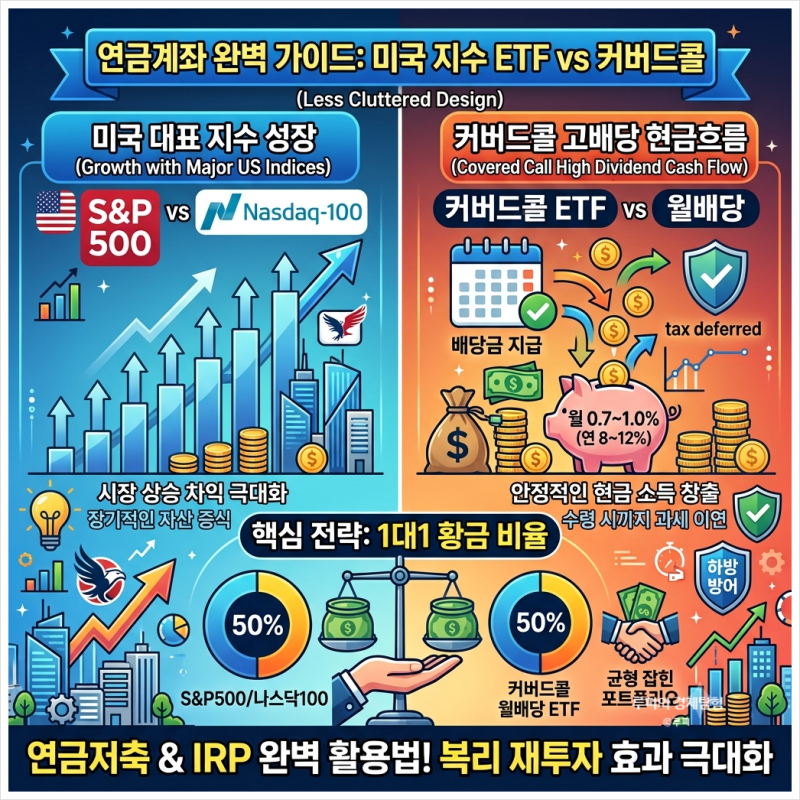
실제 블로그 후기에서는 연금저축 계좌 내에서 국내 상장 미국 추종 ETF(한국판 SCHD 등)를 활용하여 안정적인 현금흐름을 만들고 노후를 준비하는 전략이 강조됩니다. 일반 계좌와 달리 연금저축 계좌에서는 배당소득세 15.4%를 즉시 원천징수하지 않고, 만 55세 이후 연금으로 인출할 때까지 과세가 이연되어 배당금 전액을 재투자할 수 있습니다. 이는 장기 투자 시 복리 효과를 극대화하여 자산 증대에 크게 기여합니다.
연금저축 배당ETF 투자를 고려할 때는 단순히 높은 분배율만 볼 것이 아니라, 배당성장성, 주가 성장성, 분배금의 지속 가능성, 실질 총비용 등을 종합적으로 고려해야 합니다. 특히 2026년 7월부터는 연금계좌 내 해외 상장지수펀드 배당에 대해 외국납부세액공제가 자동 적용되어 이중과세 우려가 해소되었으므로, 증권사 모바일 앱을 통해 비대면 계좌 개설 후 자동이체를 설정하여 노후 자금 마련을 시작할 수 있습니다.