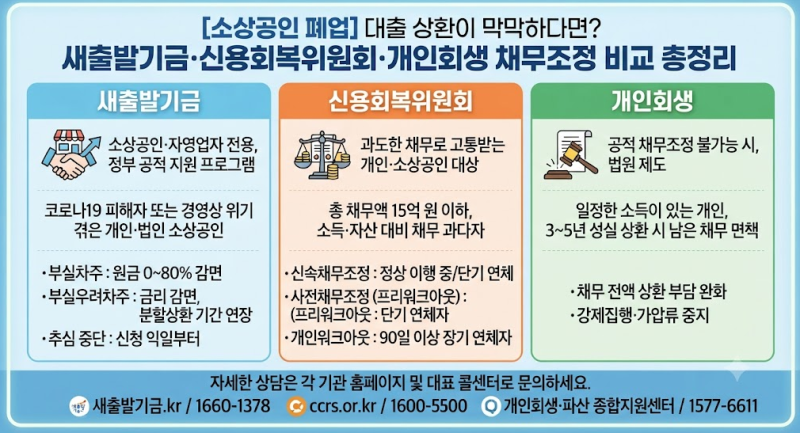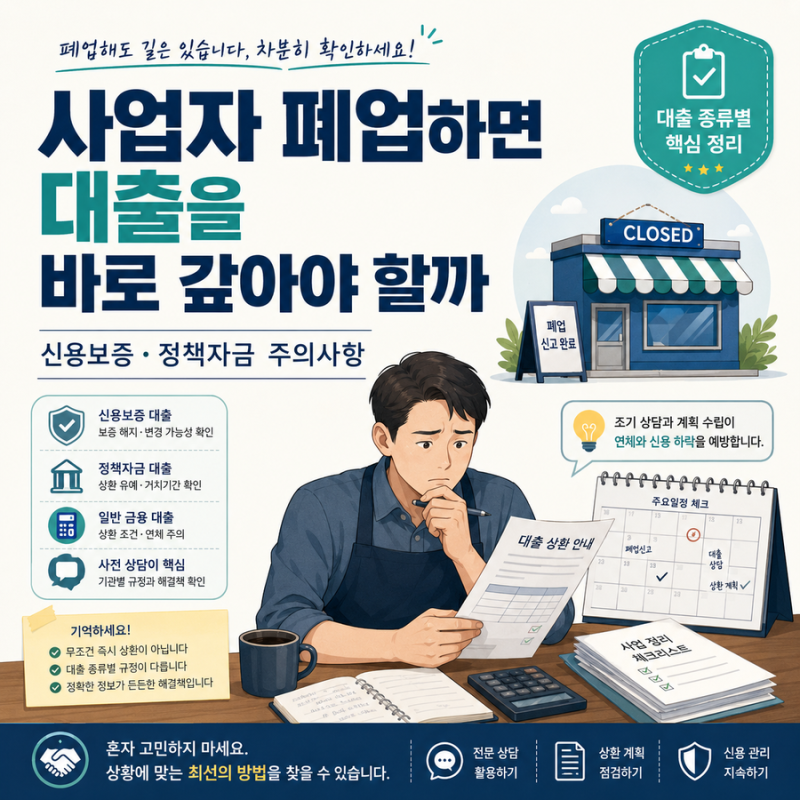
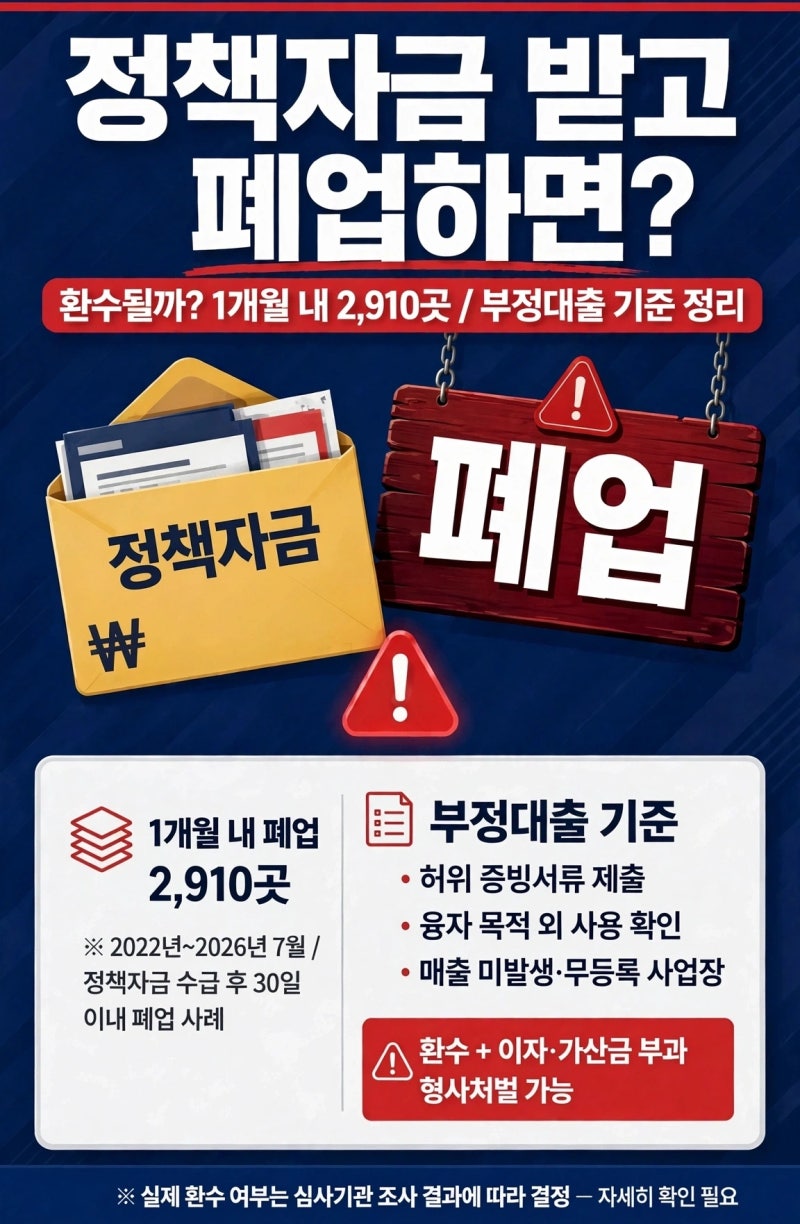
폐업자 대출은 사업을 정리하는 과정에서 발생하는 금융 채무 상환 문제와 관련하여 소상공인 및 자영업자들의 주요 관심사입니다. 특히 폐업 신고 후 기존 대출의 처리 방식과 상환 의무에 대한 궁금증이 많습니다. 새출발기금과 같은 정부 지원 제도는 상환에 어려움을 겪는 사업자들의 금융 부담을 경감하기 위해 마련되었으며, 폐업 개인사업자도 일정 요건 충족 시 지원 대상이 될 수 있습니다. 이러한 제도들은 단순히 새로운 자금을 빌려주는 것이 아니라, 기존 채무의 상환 조건을 조정하는 데 중점을 둡니다.
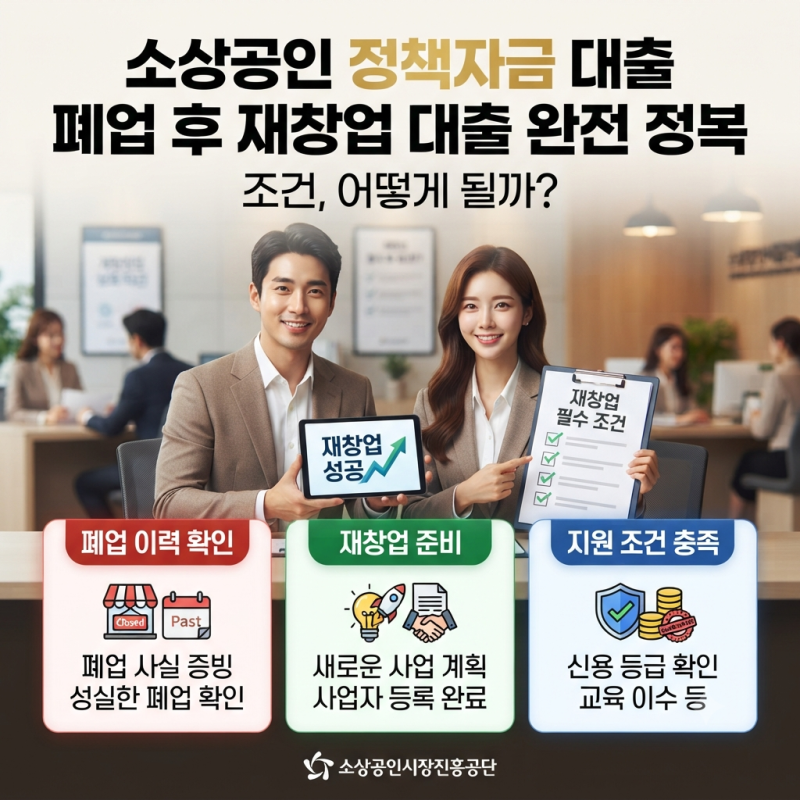
실제 블로그 후기들을 살펴보면, 폐업 신고만으로 모든 대출이 즉시 전액 상환되는 것은 아니라는 점이 공통적으로 언급됩니다. 금융위원회는 연체가 없는 소상공인의 경우 폐업하더라도 만기까지 일시 상환을 요구하지 않도록 은행권에 지침을 명문화했습니다. 그러나 대출 종류(개인대출, 사업자대출, 담보대출 등)와 사업자 유형(개인사업자, 법인사업자), 그리고 대출 약정 조건에 따라 처리 방식이 달라질 수 있습니다. 특히 지역신용보증재단 보증부 대출이나 소상공인 정책자금의 경우, 은행 외에 보증기관이나 공단과도 별도로 확인해야 할 사항이 있습니다.
폐업을 고려 중인 사업자들은 폐업 신고 전에 대출 기관에 먼저 연락하여 폐업 시 처리 방안, 통지 의무, 만기 연장 및 분할 상환 가능성 등을 구체적으로 확인하는 것이 중요합니다. 단순히 “폐업하면 어떻게 되나요?”라고 묻기보다는, 대출 계좌별로 현재 상황과 예상 폐업일을 알리고 만기 유지 여부 및 상환 방법 등을 문의해야 정확한 정보를 얻을 수 있습니다. 또한, 새출발기금과 같은 채무 조정 제도는 신규 대출이 아닌 기존 채무의 상환 부담을 줄여주는 것이므로, 자신의 채무 상태와 지원 자격을 면밀히 검토해야 합니다.