
어린이보험은 자녀의 성장 과정에서 발생할 수 있는 다양한 위험에 대비하기 위한 필수적인 금융 상품입니다. 최근에는 과거와 달리 보장 구조가 다양해지고 있으며, 암 진단비 외에도 부위별 보장이나 치료 과정에 초점을 맞춘 특약들이 등장하고 있습니다. 아이가 어릴 때 기본적인 보장 틀을 마련해두고, 성인이 된 후 상황에 맞춰 부족한 부분을 보완하는 전략이 중요하게 부각되고 있습니다.
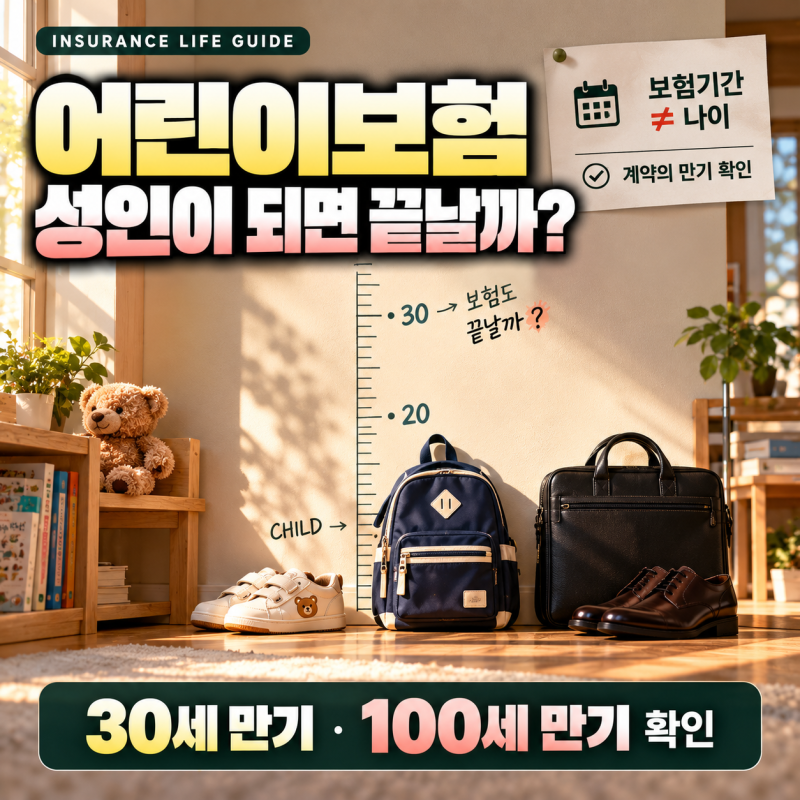
실제 블로그 후기들을 살펴보면, 어린이보험을 성인이 된 후에도 유지할 수 있는지, 30세 만기와 100세 만기 중 어떤 선택이 합리적인지에 대한 고민이 많습니다. 모든 특약을 100세 만기로 가져가기보다는, 성인이 된 후에도 필요한 암·뇌혈관·허혈성심장질환 진단비 등은 장기 만기로, 성장기에 주로 필요한 소아 특정질환, 골절·화상 보장 등은 30세 만기로 나누어 구성하는 것이 보험료 조절에 효과적이라는 의견이 많습니다. 무조건 오래된 보험이 좋거나 새로운 보험이 좋다고 단정하기보다는, 현재 계약과 새 계약을 같은 기준으로 비교하는 신중한 접근이 필요합니다.
블로거들은 어린이보험 가입 시 가입 연령보다 아이의 건강 상태와 필요한 보장 구성을 먼저 고려할 것을 강조합니다. 특히, 암, 뇌, 심장 진단비는 장기적인 관점에서 기본적인 보장 틀로 활용할 수 있으며, 성인이 된 이후에도 필요한 보장 수준을 고려하여 구성하는 것이 좋습니다. 특약별로 만기를 나누어 보험료 부담을 줄이면서도 핵심 보장을 놓치지 않는 지혜로운 선택이 필요하며, 이는 하단 추천 블로그 포스트들에서 더 자세히 확인할 수 있습니다.