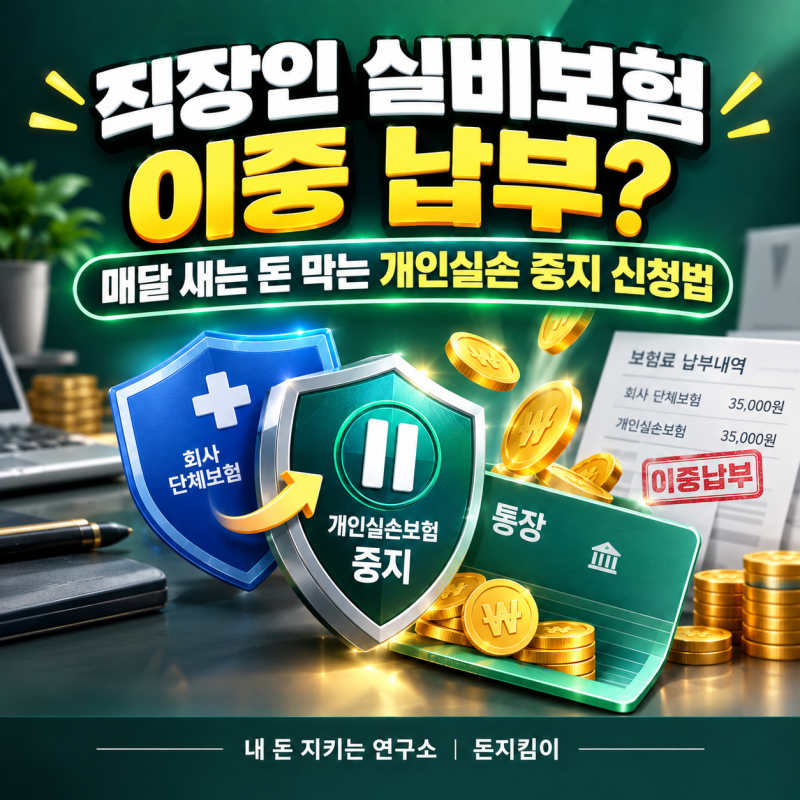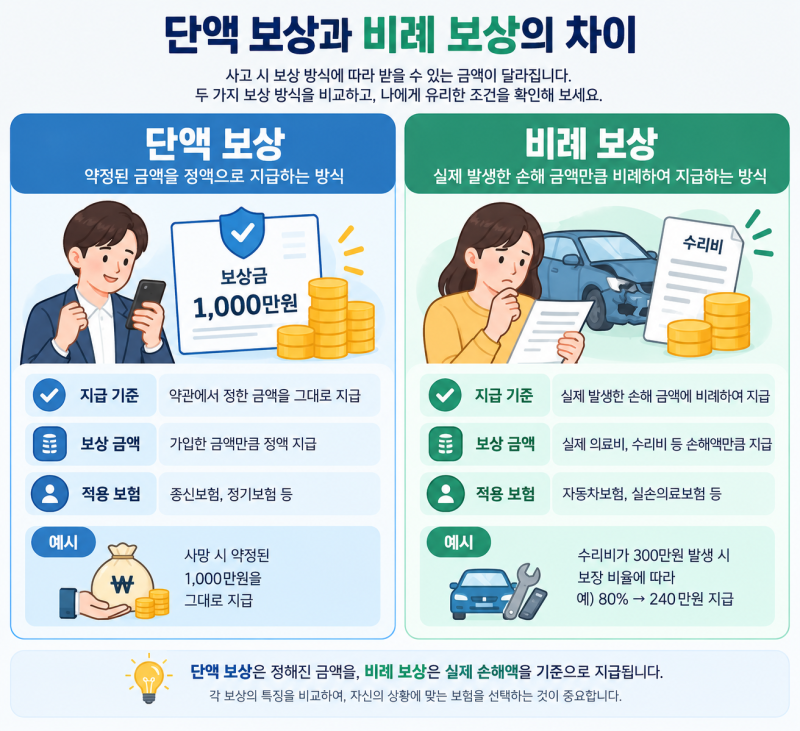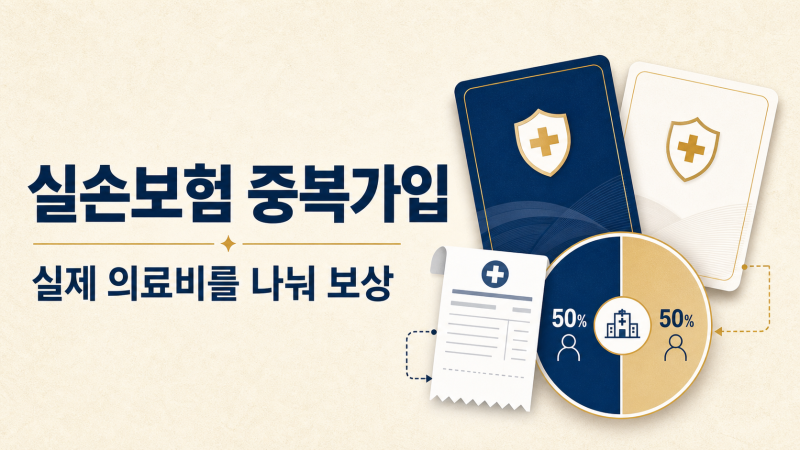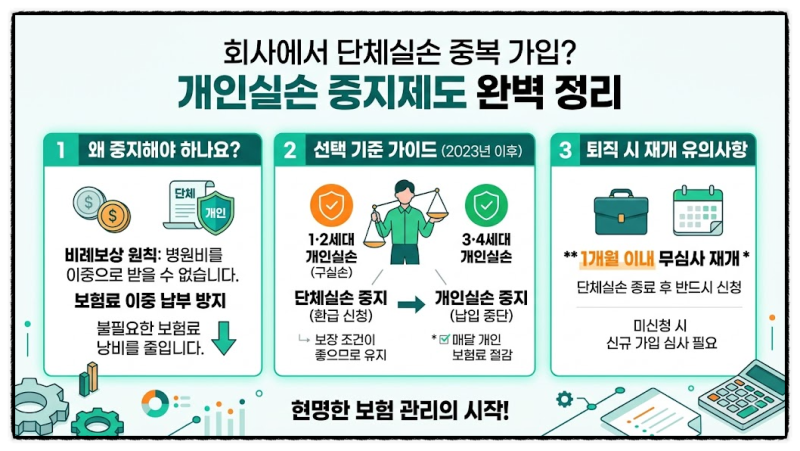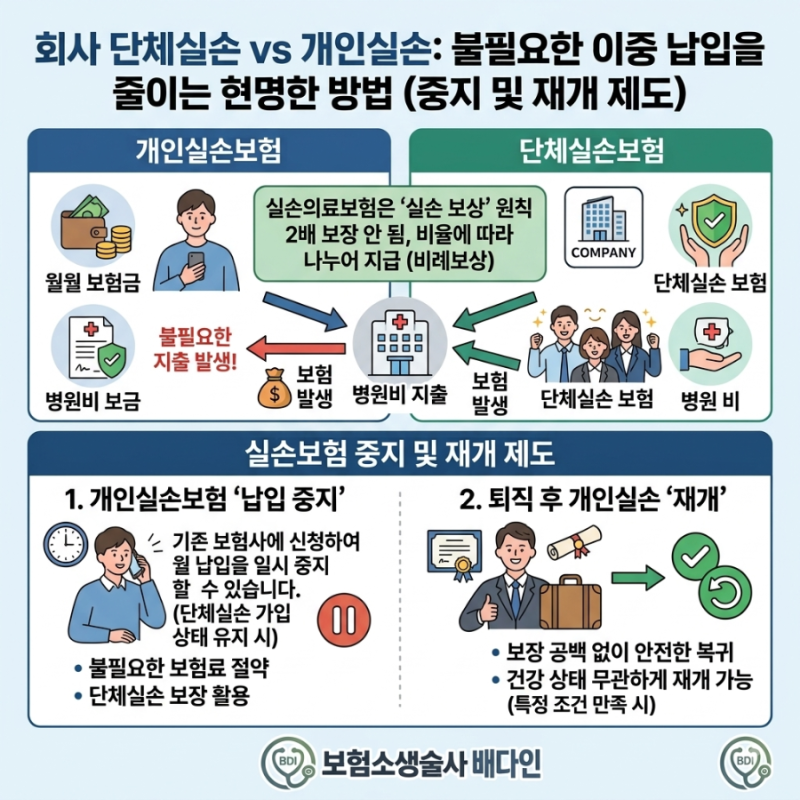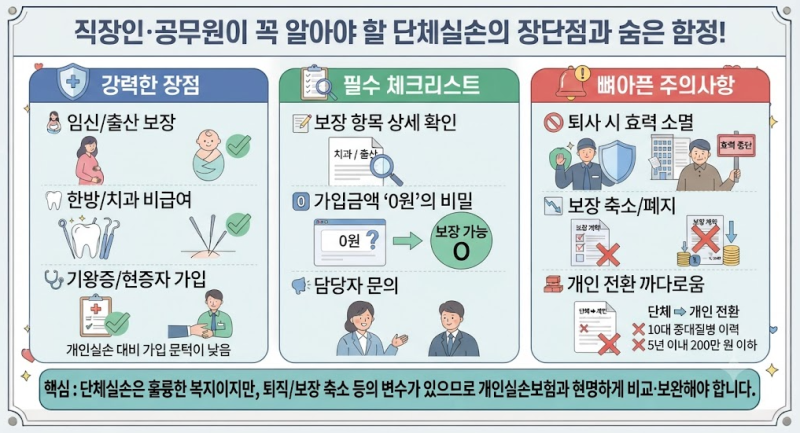
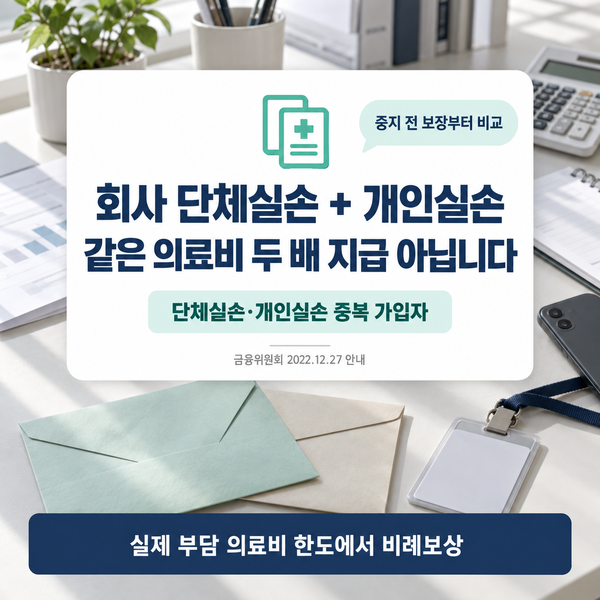
직장인이라면 회사에서 제공하는 단체실손의료보험(단체실비)에 가입되어 있는 경우가 많습니다. 하지만 기존에 가입한 개인실손보험을 어떻게 처리해야 할지 몰라 두 보험의 보험료를 이중으로 납부하는 사례가 빈번하게 발생하고 있습니다. 실손보험은 실제 발생한 손해액만큼만 보상하는 비례보상 원칙을 따르므로, 두 개를 가입해도 병원비는 한 번만 보상받게 되어 불필요한 금융 낭비로 이어질 수 있습니다.
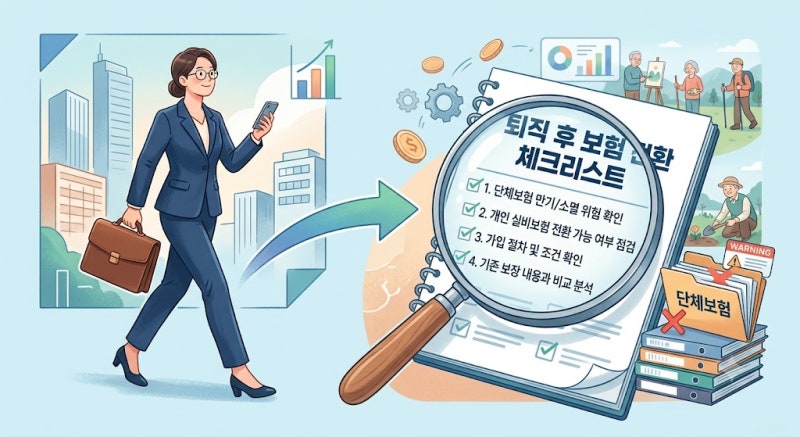
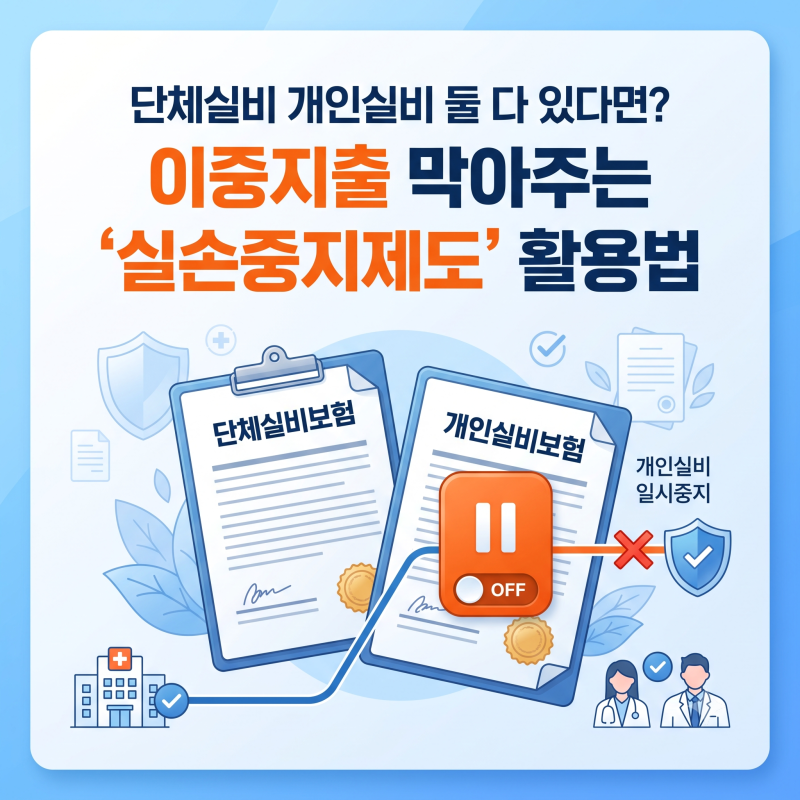
실제 블로그 후기들을 살펴보면, 많은 직장인이 단체실비와 개인실비의 중복 가입으로 인한 보험료 낭비를 인지하고 개인실손 납입중지 제도를 활용하려는 움직임을 보입니다. 이 제도는 단체실비 유지 기간 동안 개인실손 보험료 납입을 일시 중지하고, 퇴직 등으로 단체실비가 종료되면 다시 개인실비를 재개할 수 있도록 합니다. 그러나 단체실비의 보장 한도가 개인실비보다 낮거나, 통원 보장이 빠져 있는 등 보장 내용에 차이가 있을 수 있으므로 중지 전 꼼꼼한 확인이 필요합니다.
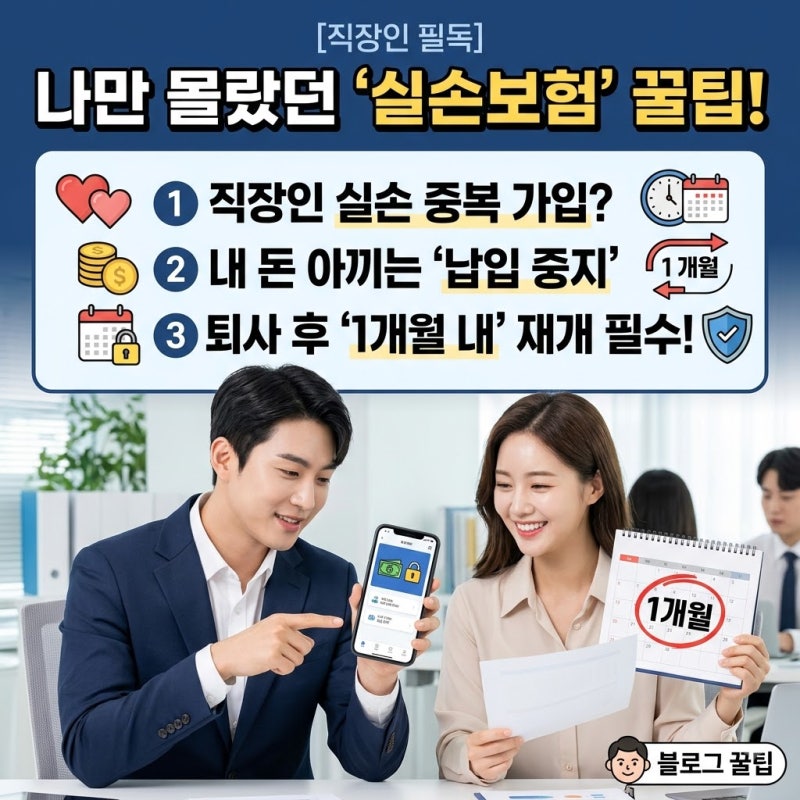
블로거들은 개인실손 중지 전 단체보험의 가입증명서와 보장내역을 확인하여 실손의료비 담보 포함 여부, 보장 한도, 통원 및 질병 보장 여부, 그리고 자기부담률 등을 면밀히 비교해 볼 것을 강조합니다. 특히 퇴직 후 개인실손 재개 시 별도 건강 심사 없이 이어갈 수 있는 점은 큰 장점이지만, 중지 기간 동안 보장이 멈추는 점과 퇴직 후 1개월 이내 재개 신청 기한을 놓치지 않는 것이 중요합니다.