배당소득에 대한 건강보험료 계산 방식이 최근 투자자들 사이에서 큰 주목을 받고 있습니다. 최근 고배당 기업 배당소득에 분리과세가 적용되면서, 건강보험료 산정 기준 변화에 대한 관심이 높아졌습니다. 특히 은퇴 후 배당소득으로 생활하는 분들의 피부양자 자격 유지에 중요한 영향을 미치고 있어 관련 정보 탐색이 활발합니다.
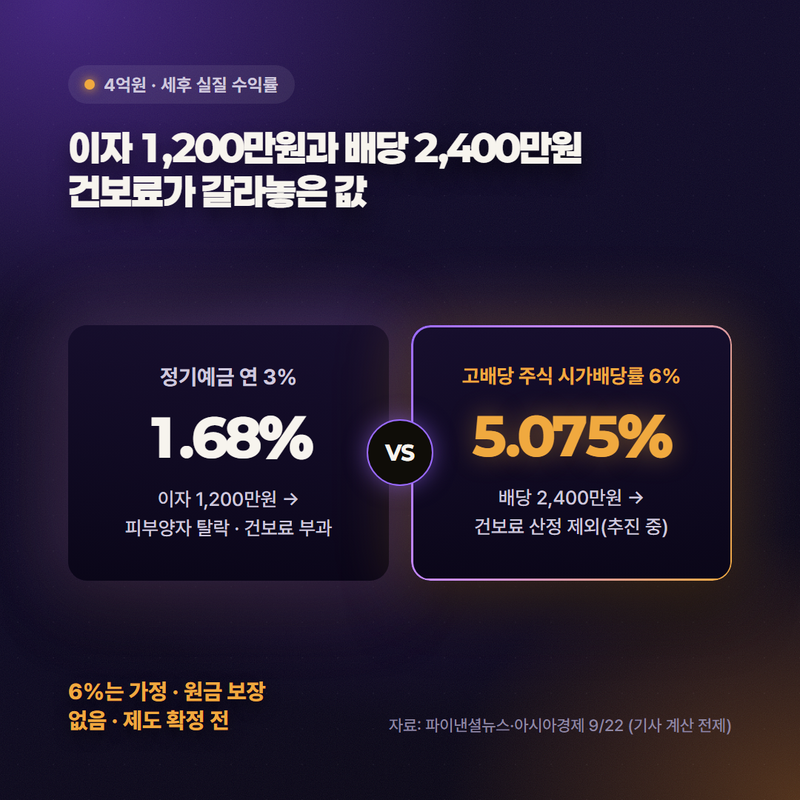
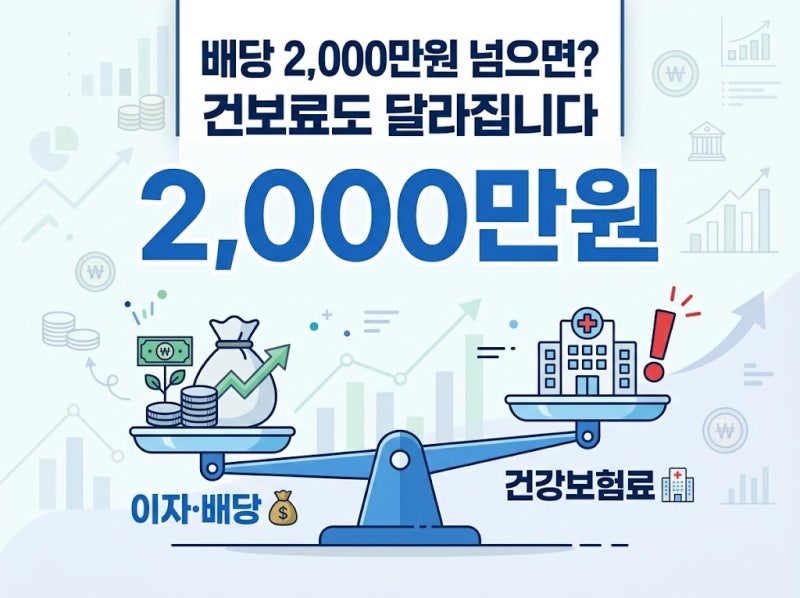
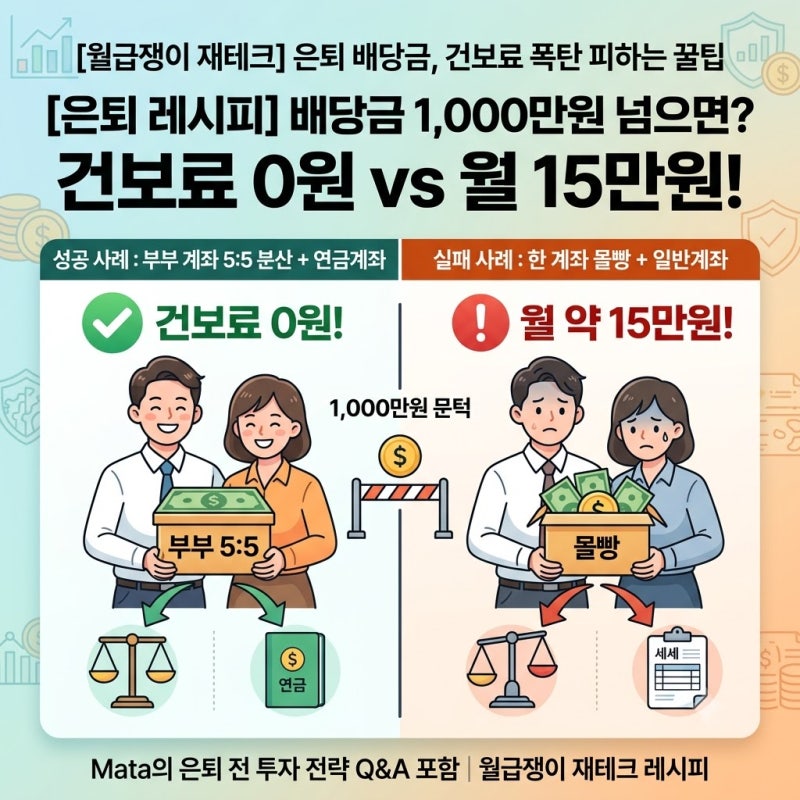
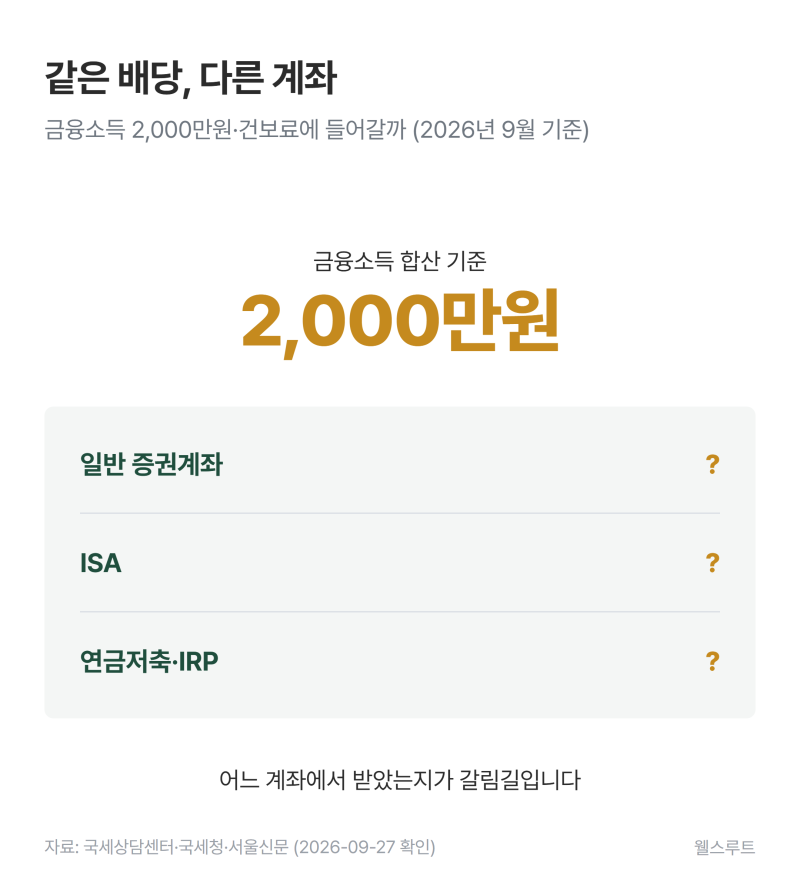
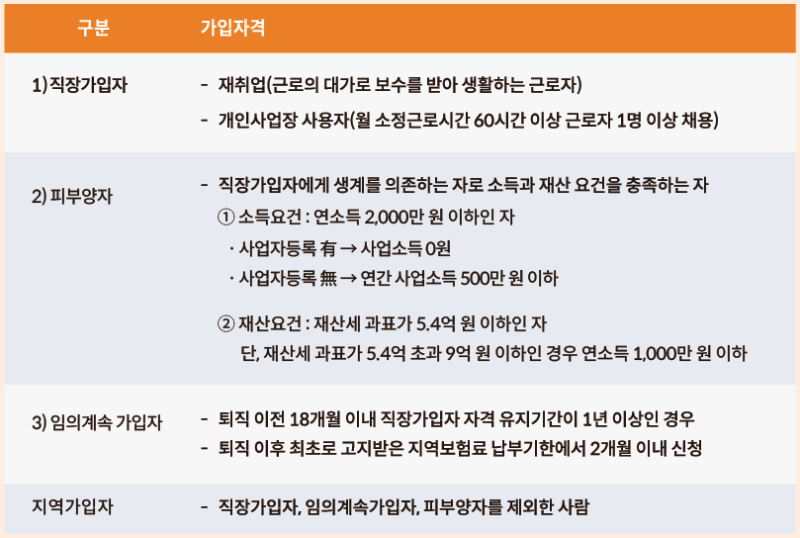
블로그 후기에서는 금융소득 2,000만원 초과 시 종합과세 대상이 되며, 피부양자는 연간 금융소득 1,000만원 초과 시 자격 상실 위험이 언급됩니다. 고배당 기업의 분리과세 배당은 건보료 산정 소득에서 제외될 가능성이 있어, 피부양자 자격 유지와 실질 수익률 향상에 긍정적입니다. 다만, 법적 근거 미확정으로 신중한 접근이 필요하다는 의견도 있습니다.
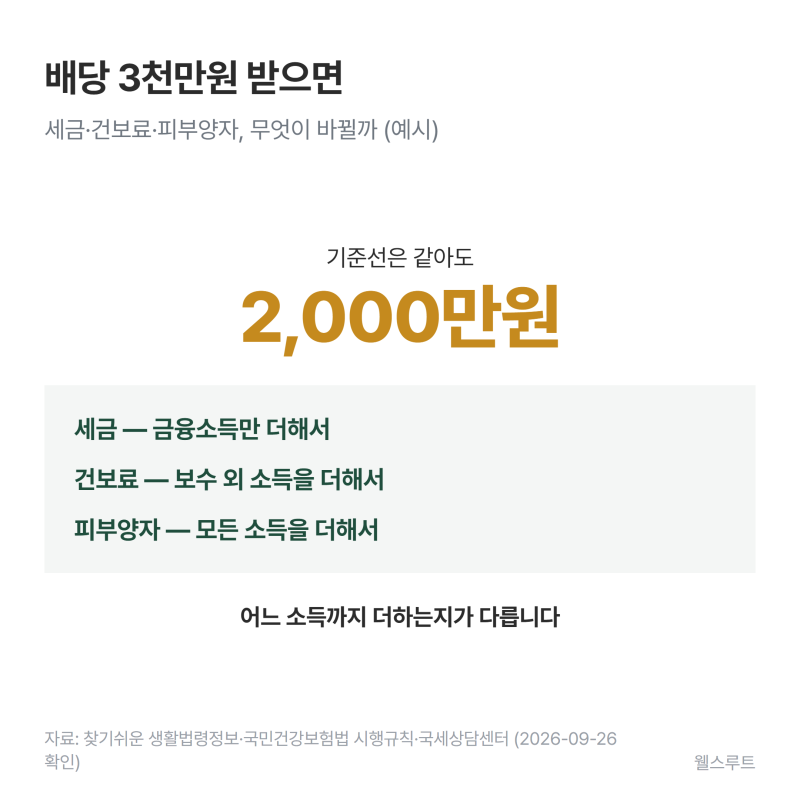
배당소득과 건강보험료는 세금 기준과 건보료 기준이 다르므로, 각자의 상황에 맞춰 개별적인 계산이 필수적입니다. 직장가입자 월급 외 소득 기준과 지역가입자 금융소득 기준을 명확히 이해해야 합니다. 고배당 기업 분리과세 혜택은 자동 적용이 아니므로, 2027년 종합소득세 신고 시 직접 신청해야 하는 점을 유념해야 합니다.