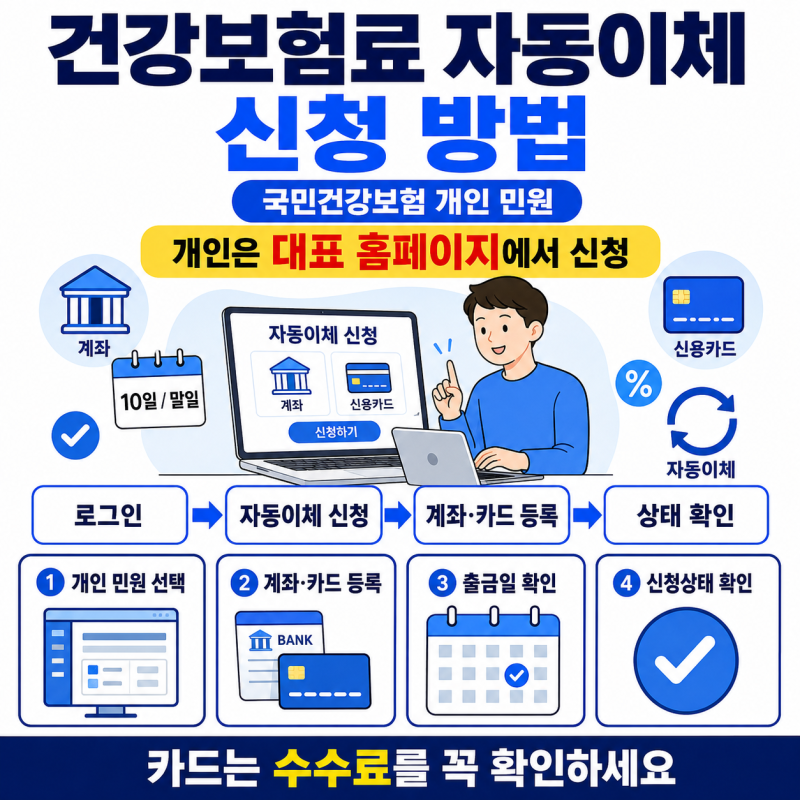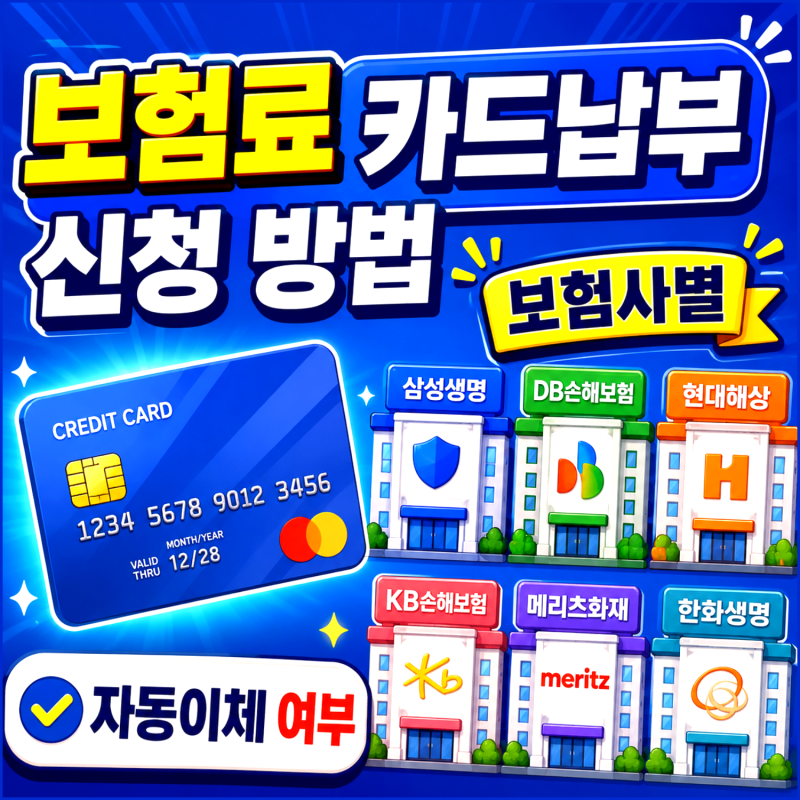
2026년 1분기 기준, 생명보험사의 신용카드 납부 비율은 4%에 불과한 반면, 손해보험사는 30%를 넘어섰습니다. 이는 보험사가 카드사에 지불해야 하는 2% 안팎의 수수료 부담 때문이며, 특히 장기보험의 경우 수수료 총액이 커져 생보사들이 카드 결제를 제한하는 주요 원인으로 작용하고 있습니다. 따라서 보험료 카드 자동이체 가능 여부는 가입자가 아닌 보험사와 상품에 따라 결정됩니다.
실제 블로그 후기들을 살펴보면, 손해보험사의 경우 대부분 카드 결제가 가능하지만 자동이체 방식에서 차이를 보입니다. 메리츠화재, 흥국화재 등 일부 회사는 고객이 직접 콜센터를 통해 자동이체를 신청할 수 있으나, 삼성화재, 현대해상 등 대형사는 담당 설계사를 통한 수기 수납 방식을 채택하여 매달 결제를 진행해야 하는 번거로움이 있습니다. 이러한 방식은 담당자 변경이나 연락 두절 시 보험료 미납으로 이어질 수 있어 주의가 필요합니다.
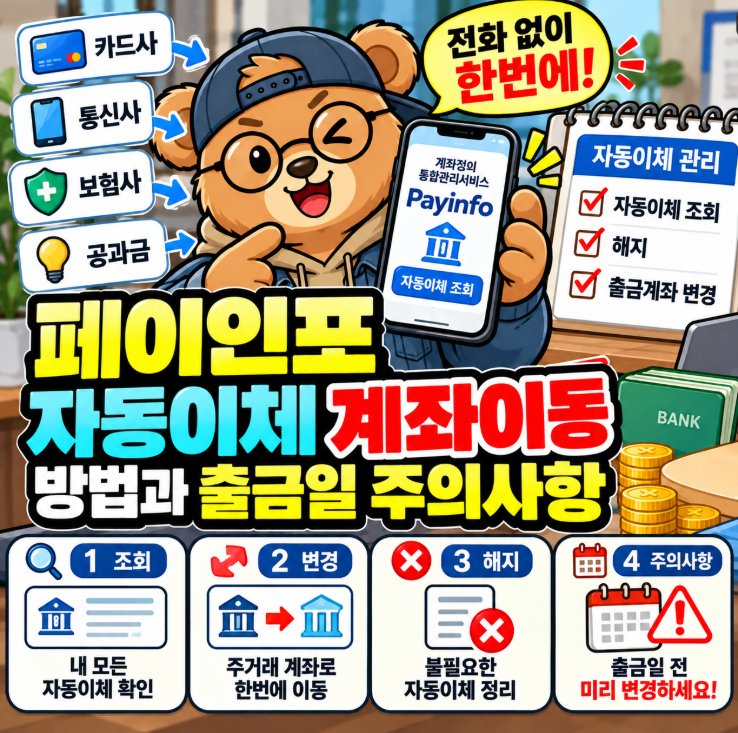
보험료 카드 자동이체를 고려한다면, 가입 전 해당 보험사의 카드 결제 및 자동이체 정책을 반드시 확인해야 합니다. 특히, 금융결제원의 페이인포(Payinfo) 서비스를 활용하면 본인 명의 계좌에 연결된 자동이체 내역을 조회하고 관리할 수 있어 편리하지만, 출금일 직전에 변경 시 연체가 발생할 수 있으므로 주의가 필요합니다. 각 보험사별 신청 창구와 방식을 미리 파악하여 불필요한 번거로움을 줄이는 것이 현명합니다.