
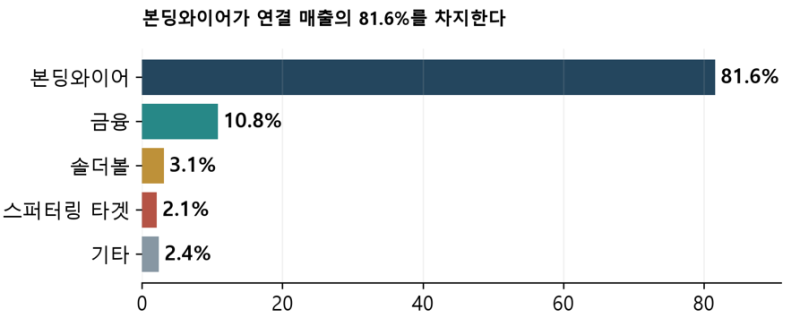

엠케이전자가 중국 시장에서의 성장에 힘입어 도금와이어 생산 능력을 대폭 증설하고 있습니다. 2026년 상반기 매출액 8,253억원, 영업이익 370억원을 기록하며 연초 목표치를 상향 조정했으며, 특히 중국 법인의 판매량 증가와 일부 제품의 판가 인상이 실적 개선을 견인하고 있습니다. 본딩와이어가 전체 매출의 81.6%를 차지하는 가운데, AI 서버용 SoCAMM2와 중국 범용 메모리 증설이 새로운 수요를 창출하고 있습니다.
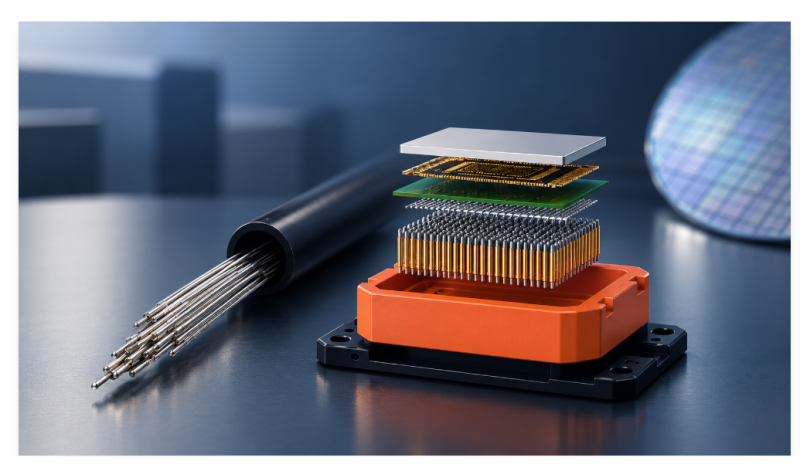
이러한 엠케이전자의 행보는 시장의 저마진 사업이라는 편견을 깨고 수익성 개선에 집중하려는 전략으로 풀이됩니다. 고수익 제품인 Pd 합금, 솔더볼, 솔더 페이스트 등의 비중을 확대하며 사업 구조를 고도화하고 있으며, 이는 향후 기업 가치 상승에 긍정적인 영향을 미칠 것으로 전망됩니다. 특히 일본 업체가 독점하던 포고핀용 합금 소재 국산화 성공은 높은 영업이익률을 기대하게 합니다.
최근 블로그 후기에서는 엠케이전자가 중국 구리계 및 도금 와이어 판매를 늘리고 있으며, 2027년 중국 생산능력을 월 40만km에서 50만km로 확대하고 2028년 하반기에는 베트남 생산거점 가동을 목표로 하고 있음을 조명하고 있습니다. 또한, 마이크로 솔더볼 신제품 개발 및 투자를 통해 2028년 하반기 양산을 목표로 하는 등 고부가 신규 성장 사업에 대한 기대감도 커지고 있습니다.