
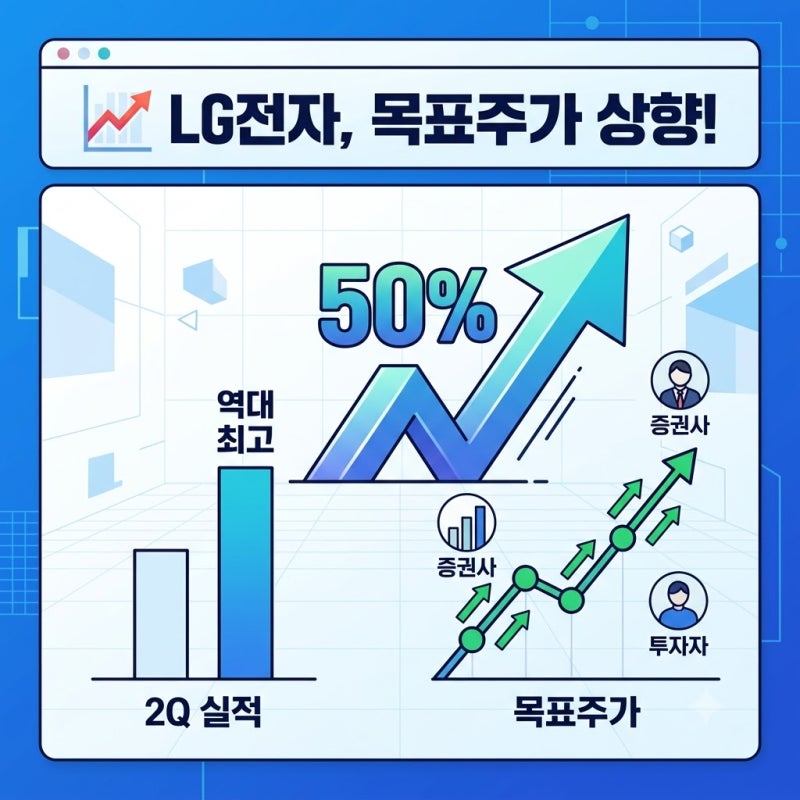
LG전자의 목표주가가 29만원으로 상향 조정되며 시장의 이목이 집중되고 있습니다. 이는 최근 발표된 2분기 실적이 역대 최고 수준을 기록한 데 따른 것으로, 증권가에서는 LG전자의 성장 잠재력을 높이 평가하고 있습니다. 특히 프리미엄 가전과 전장 사업의 견고한 성장이 이번 실적 개선을 견인한 것으로 분석됩니다.
이번 목표주가 상향은 단순히 현재의 호실적뿐만 아니라, AI 데이터센터 냉각 솔루션, 로보틱스 등 신사업에 대한 기대감이 반영된 결과입니다. LG전자가 기존 가전 기술을 바탕으로 미래 산업 솔루션까지 사업 영역을 확장하며, 시장의 평가가 달라지고 있다는 분석이 지배적입니다. 투자자들은 LG전자가 단순 가전 기업을 넘어 미래 성장 동력을 확보하고 있다는 점에 주목하고 있습니다.
과거 2026년 7월과 8월 당시 블로그 후기들에 따르면, LG전자의 2분기 실적은 미국 관세 환급이라는 일회성 요인이 있었음에도 불구하고 본업의 이익 체력이 탄탄해졌다는 평가가 많았습니다. 당시 블로거들은 신사업의 실체와 실적화 시점, 그리고 전장 사업의 수익성 등 추가적으로 확인해야 할 체크리스트를 제시하며 기대와 함께 신중한 접근을 조언한 바 있어, 이번 목표주가 상향 이슈와 함께 다시금 재조명되고 있습니다.