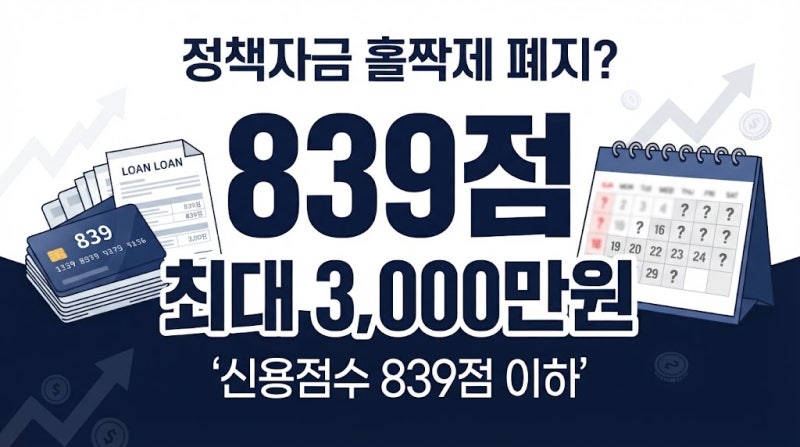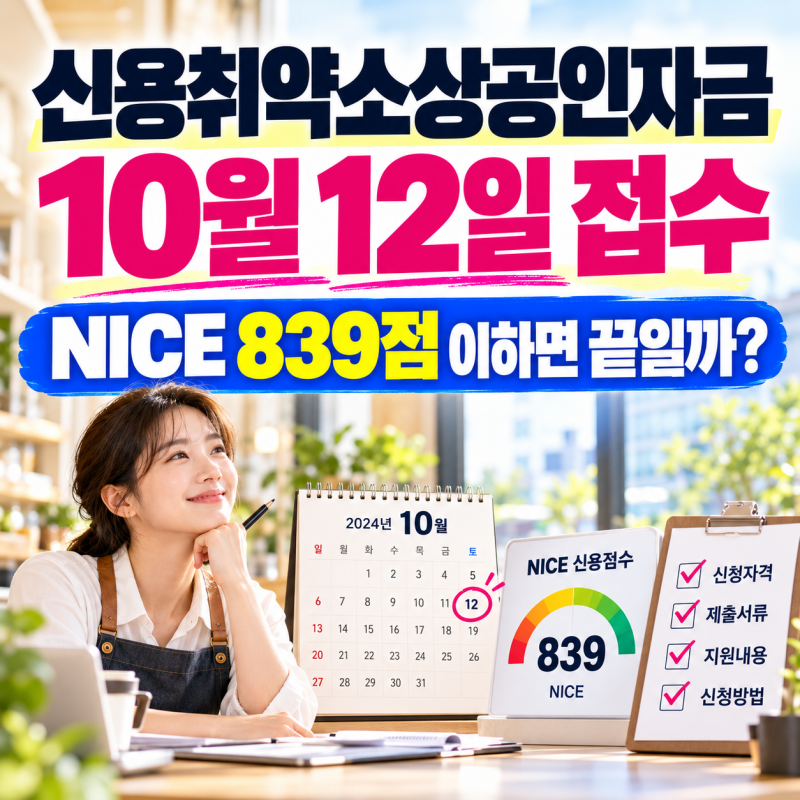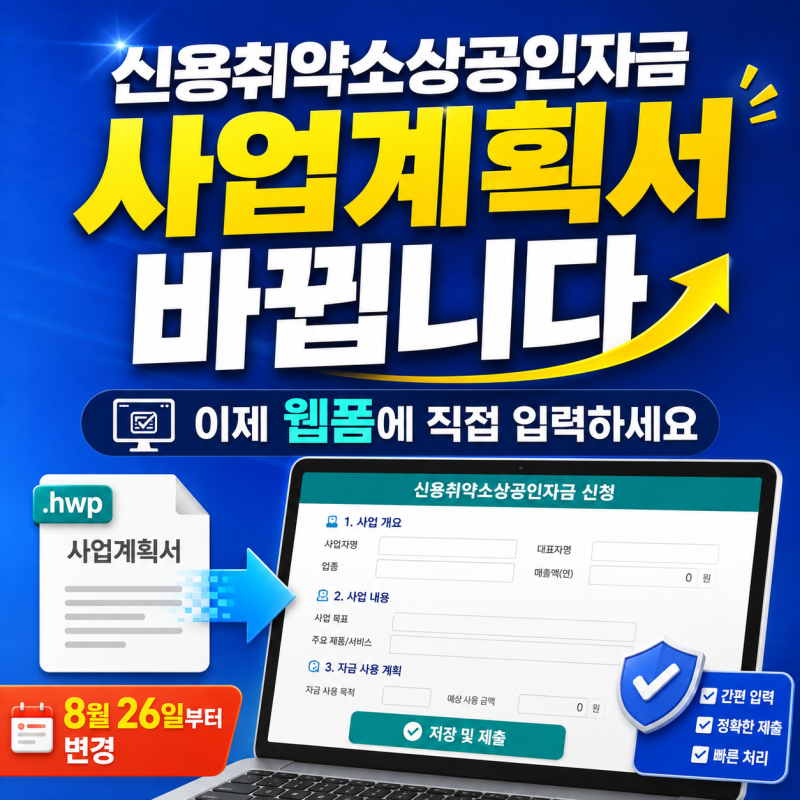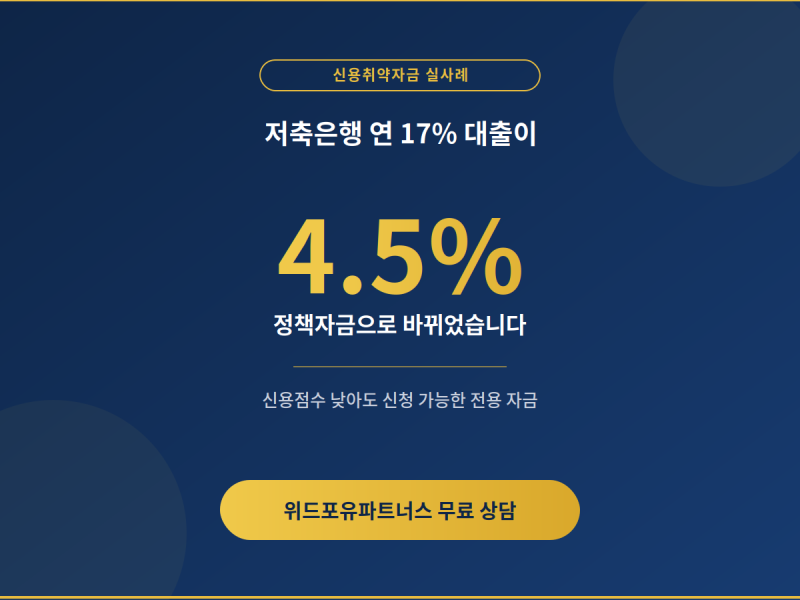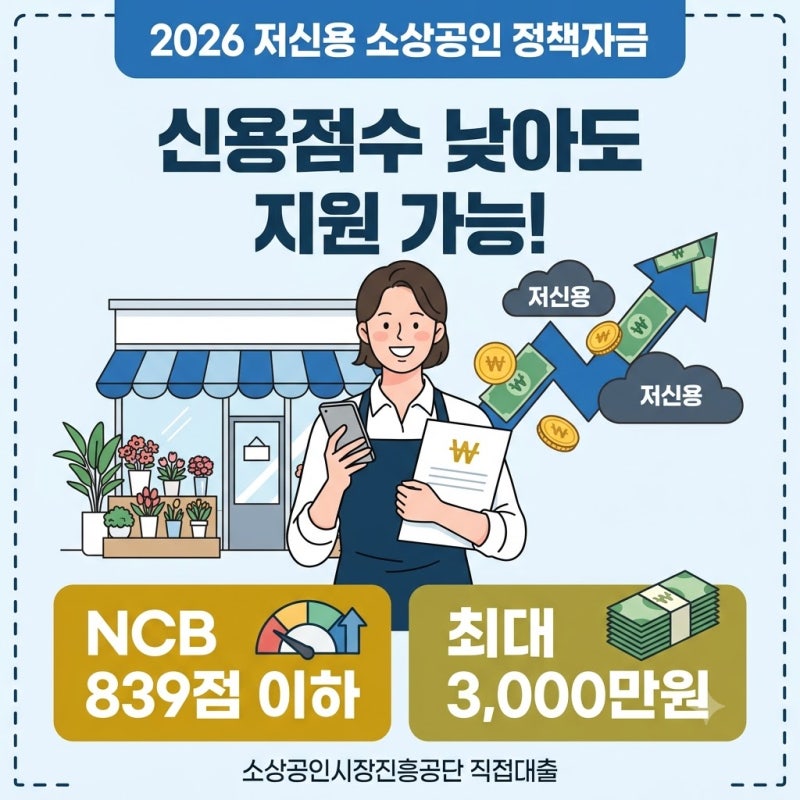
신용취약자금은 민간 금융기관을 통한 자금 조달에 어려움을 겪는 중·저신용 소상공인의 경영 안정을 지원하기 위해 정부가 마련한 특별경영안정자금입니다. 특히 NCB 신용평점 839점 이하인 소상공인이 주요 신청 대상이며, 소상공인시장진흥공단이 직접 심사하고 실행하는 직접대출 방식으로 운영됩니다. 융자 규모는 7,000억 원 내외로, 운전자금 용도로 최대 3천만 원까지 대출이 가능합니다.
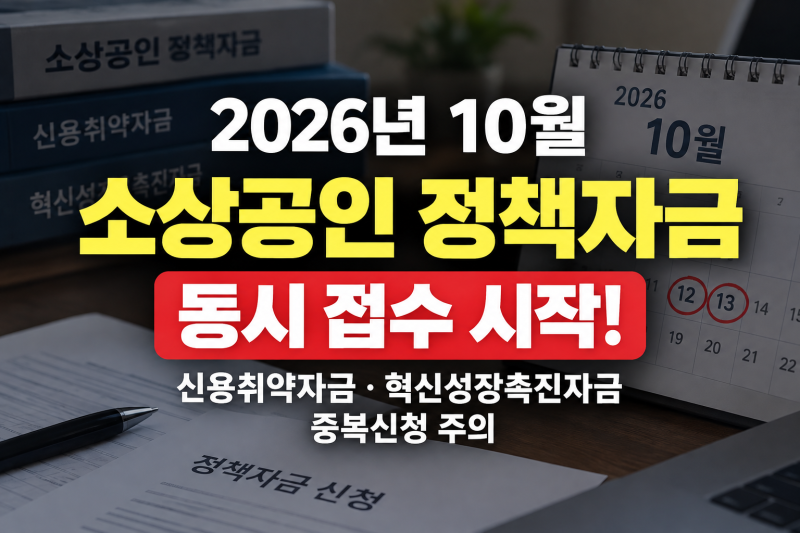
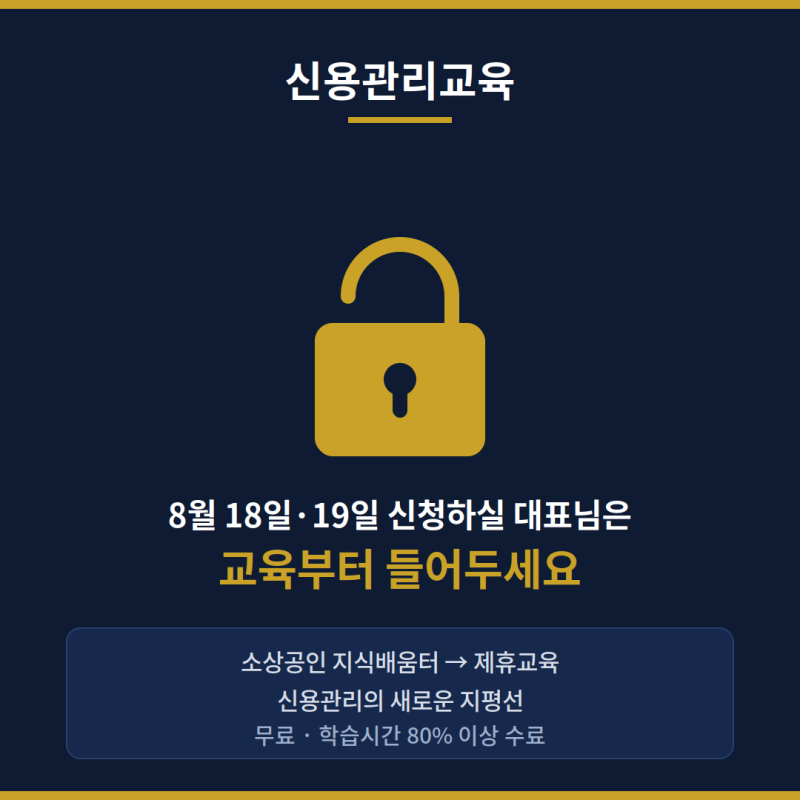
블로거들은 신용취약자금 신청 시 신용관리교육 이수, 업력 90일 이상, 국세·지방세 체납 여부 등 6가지 요건을 모두 충족해야 한다고 강조합니다. 특히 신용관리교육 이수가 신청의 첫 관문이며, 이를 놓치면 접수 자체가 불가할 수 있다고 안내하고 있습니다. 또한, 다른 직접대출이 심사 중인 경우 중복 신청이 제한될 수 있으므로, 동시 접수 기간에는 신중한 확인이 필요하다고 조언합니다.
신용취약자금은 선착순이 아닌 정책우선도평가로 지원 대상을 정하기 때문에, 신청 전 필요한 서류와 조건을 미리 확인하고 준비하는 것이 중요합니다. 대출 기간은 5년 이내(거치기간 2년 포함)이며, 금리는 정책자금 기준금리에 연동되는 변동금리이므로 공고 원문에서 우대금리 요건을 확인해야 합니다. 신용점수가 낮다고 대출을 포기하기보다는 이 자금을 적극적으로 검토해 보시길 바랍니다.