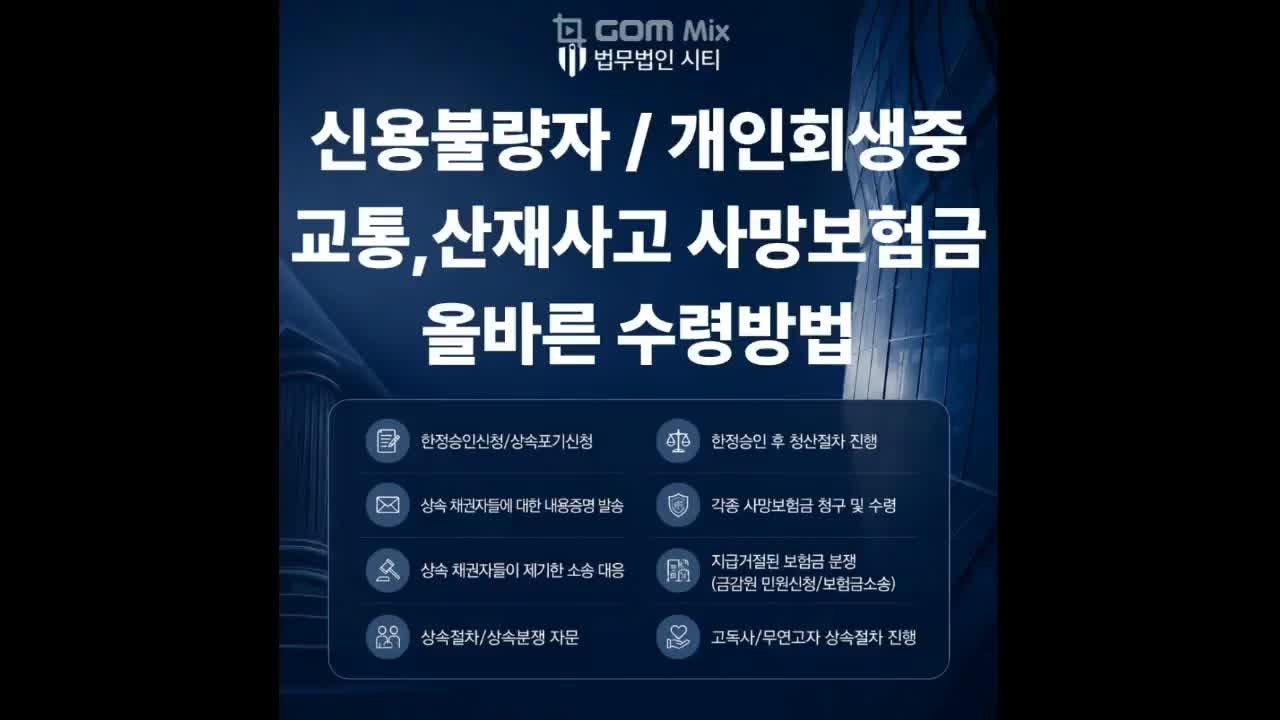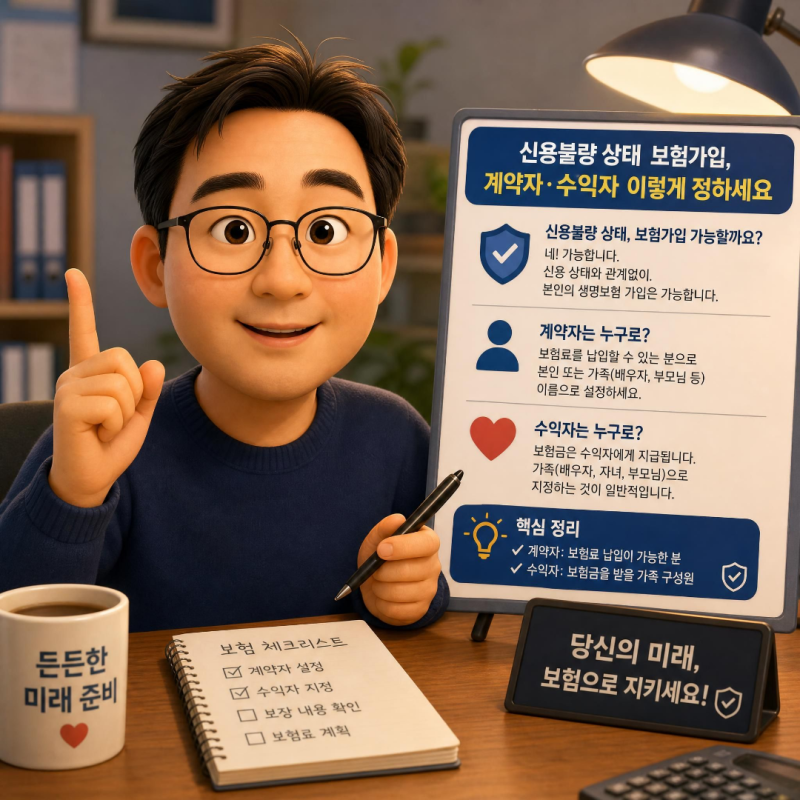
신용불량 상태에서도 보험 가입 및 보험금 수령은 원칙적으로 가능하며, 2026년 2월 1일부터 압류금지 한도가 상향 조정되었습니다. 그러나 계약자나 수익자를 채무자 본인으로 지정할 경우 해약환급금이나 일부 보험금이 압류될 위험이 있습니다. 보험 가입 심사는 건강 상태와 직업 활동을 주로 평가하며, 신용 점수는 직접적인 가입 제한 사유가 되지 않습니다.
보험설계사 등록 요건에는 '최근 3년간 채무불이행 등으로 건전한 신용질서를 해친 사실이 없을 것'이라는 법적 조항이 존재합니다. 하지만 실제 보험업계에서는 회사마다 내부 심사 기준이 다르며, 이행보증보험 가입 가능 여부가 더욱 중요한 현실적인 요소로 작용합니다. 과거 신용불량 이력이 있더라도 현재 신용 상태가 정상화되고 이행보증보험 가입이 가능하다면 설계사 활동이 가능할 수 있습니다.
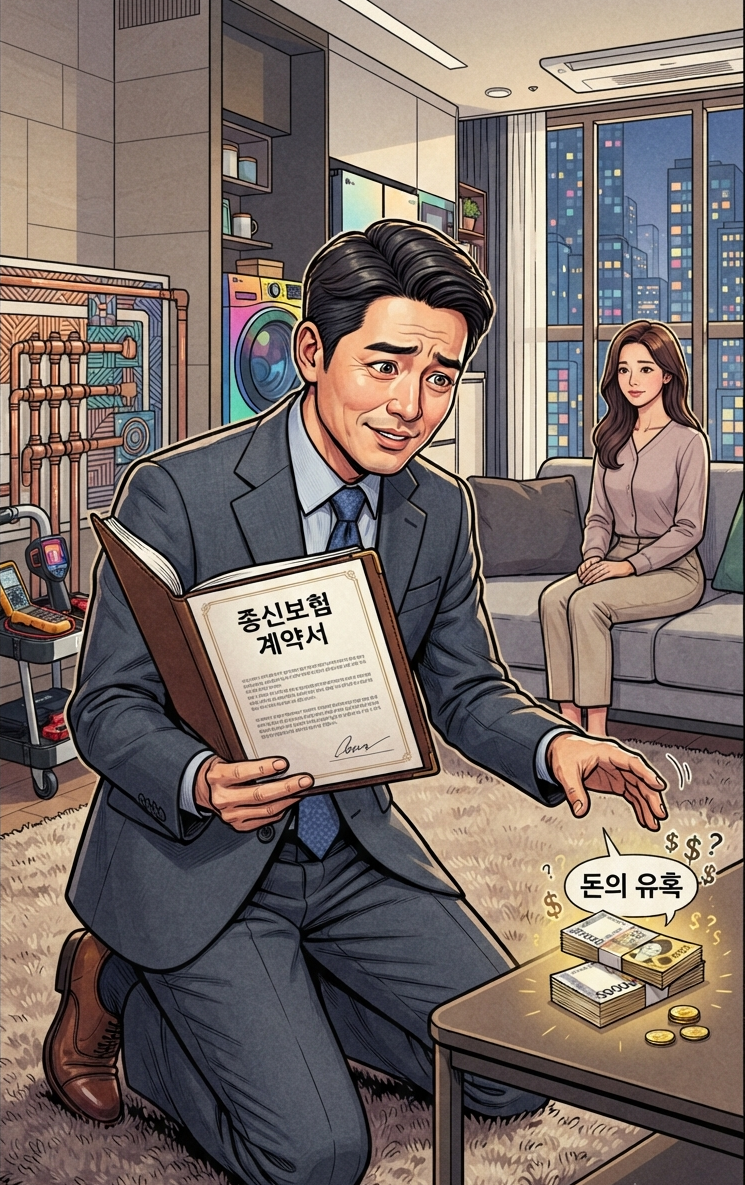
일부 불법적인 영업 현장에서는 '선이자 1천만 원'과 같은 종신보험 유혹이 존재하지만, 이는 보험설계사의 수수료를 고객에게 돌려주는 비정상적인 구조입니다. 이러한 방식은 결국 설계사를 신용불량자로 전락시키고, 고객과 설계사 모두 법적 처벌의 대상이 될 수 있습니다. 따라서 보험 가입 및 설계사 활동 시에는 법적 근거와 현실적인 조건을 면밀히 확인하는 것이 중요합니다.