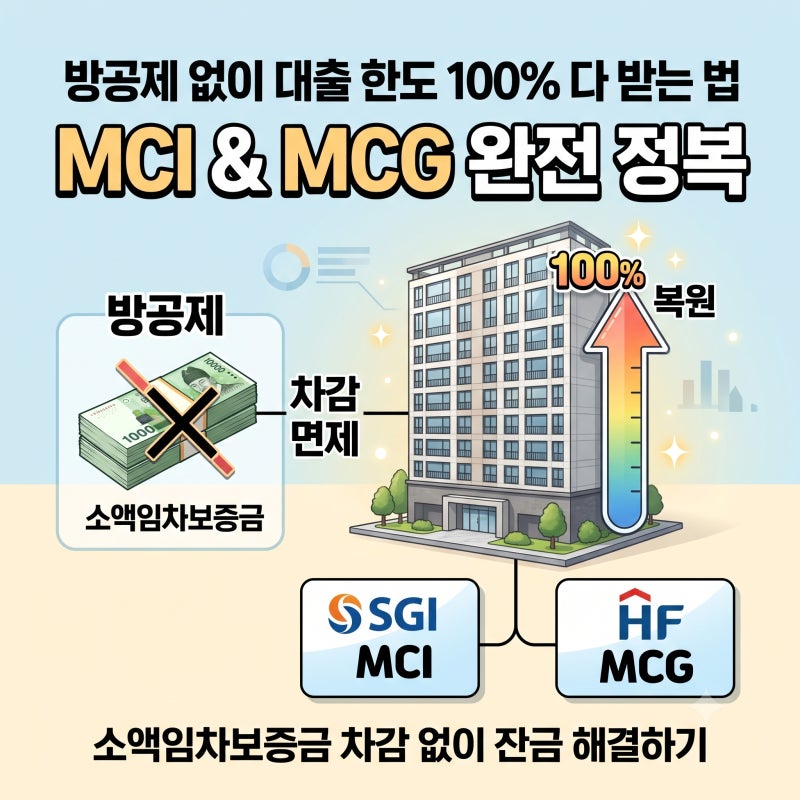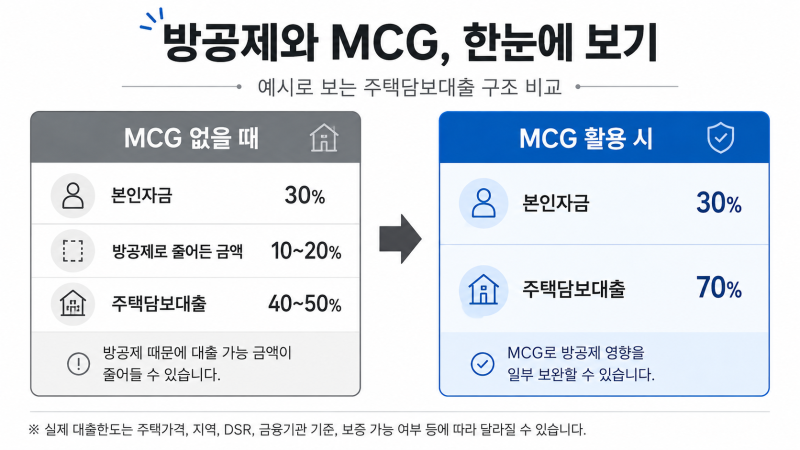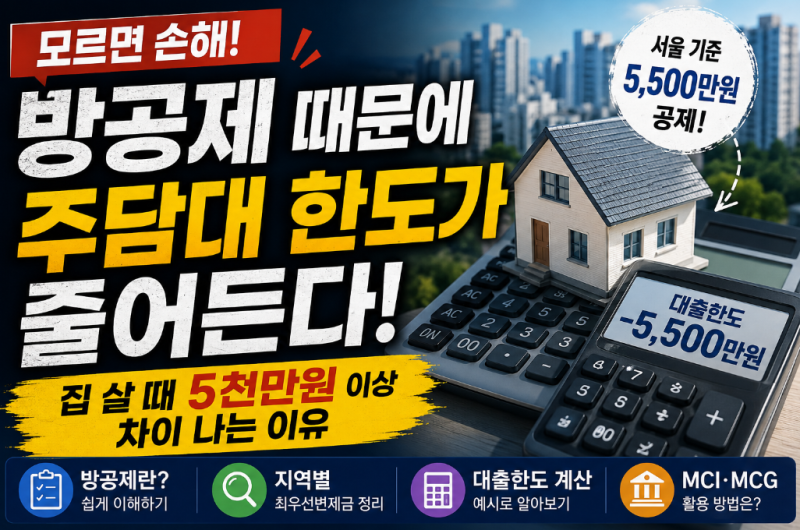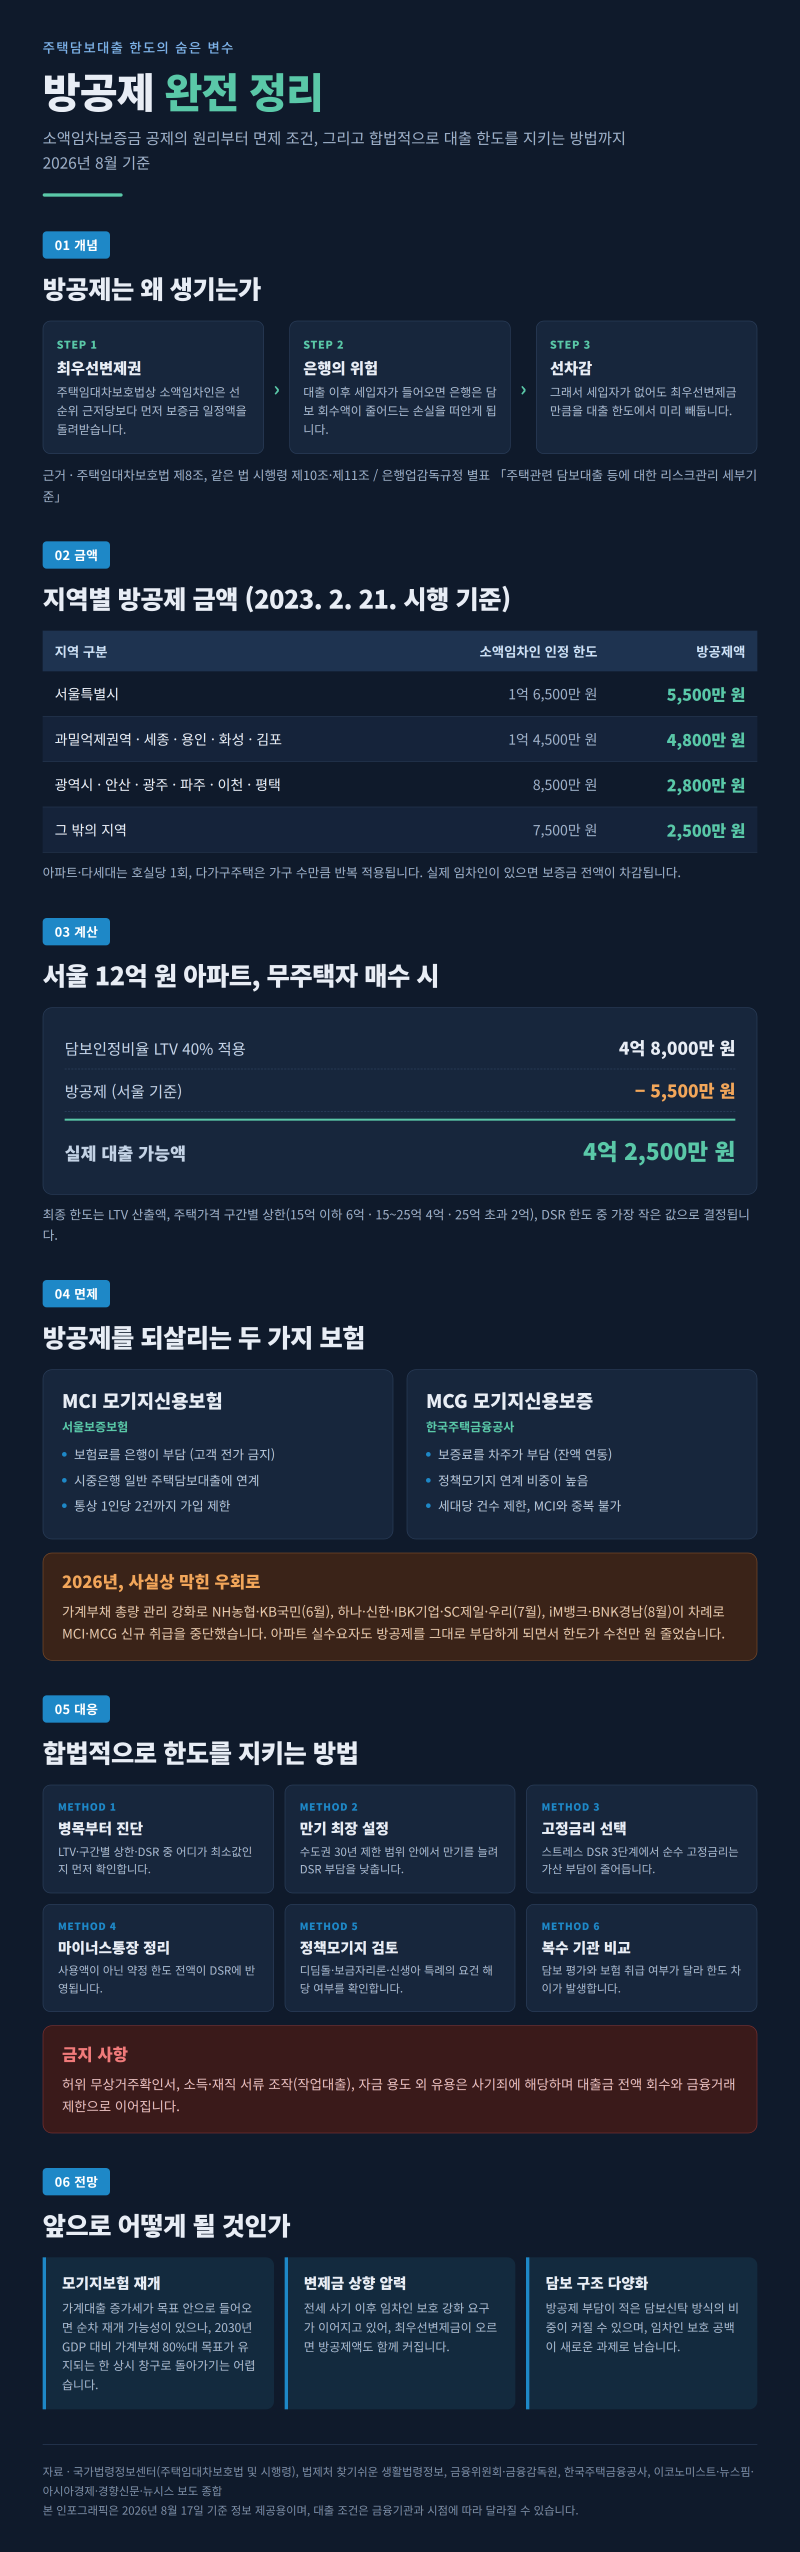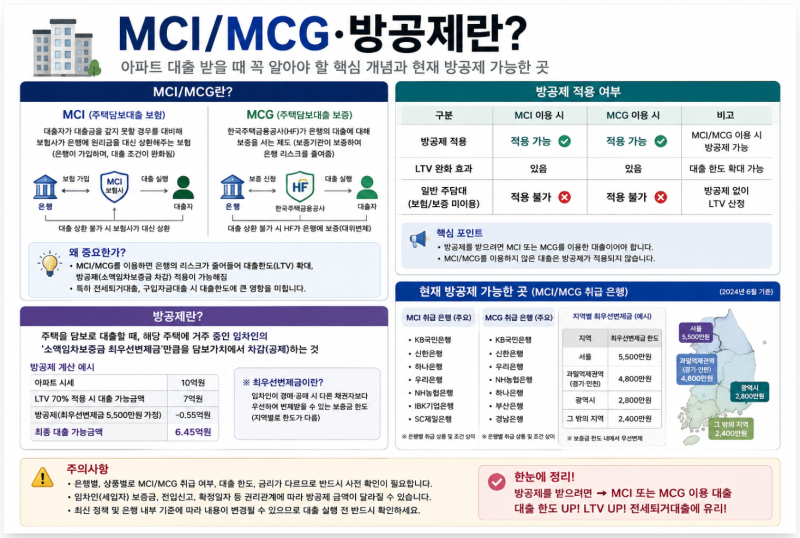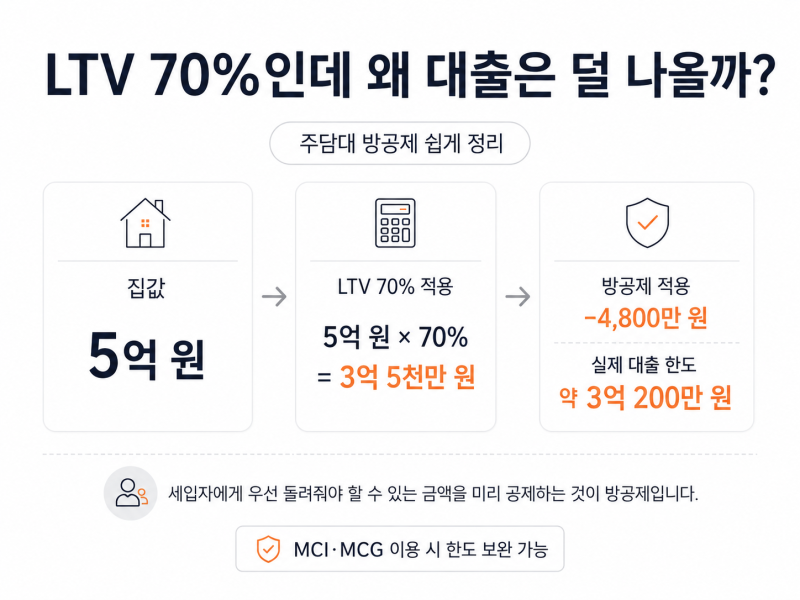
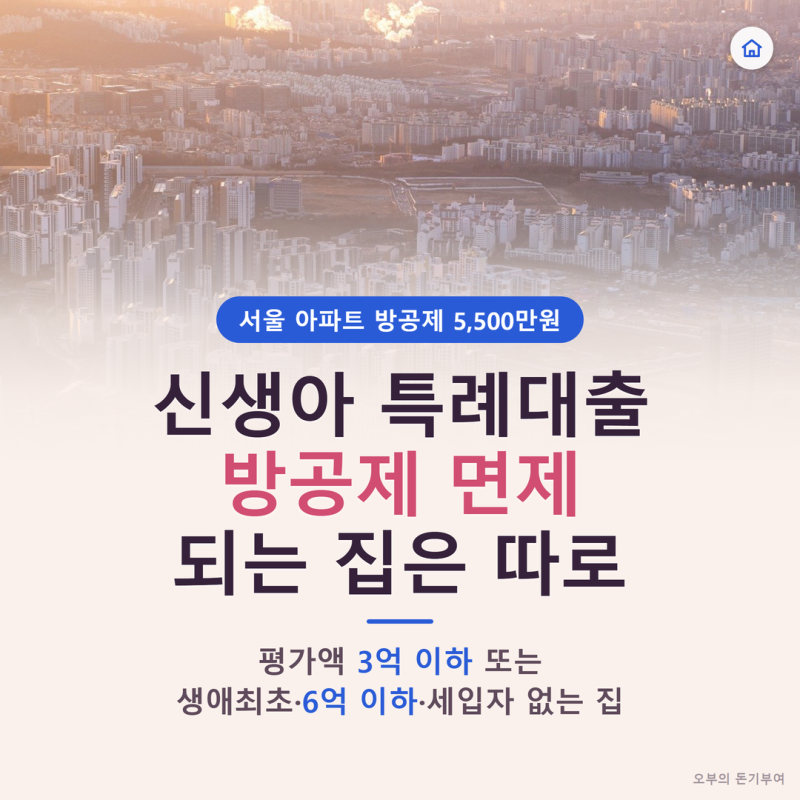
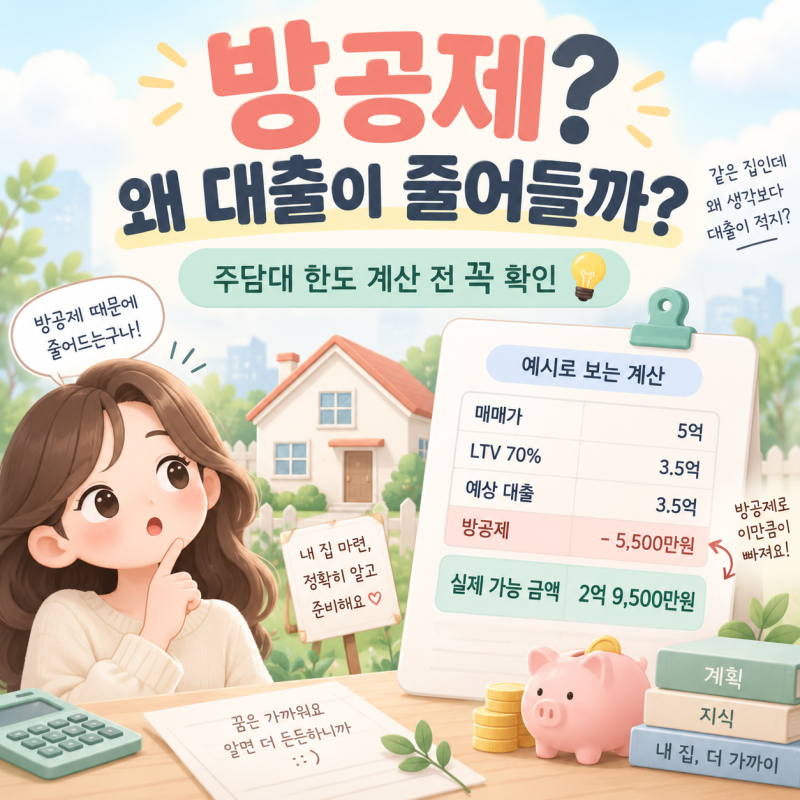
주택담보대출 시 예상보다 대출 한도가 줄어드는 주된 원인 중 하나가 바로 방공제입니다. 방공제는 주택임대차보호법상 소액임차인의 최우선변제금을 대출 한도에서 미리 차감하는 제도로, 특히 서울의 경우 최대 5,500만원까지 대출 가능 금액이 줄어들 수 있어 많은 대출 희망자들이 주목하고 있습니다. 현재 , 시중은행들이 모기지신용보험(MCI) 및 모기지신용보증(MCG) 취급을 중단하는 사례가 늘면서 방공제 면제가 더욱 어려워지고 있는 추세입니다.
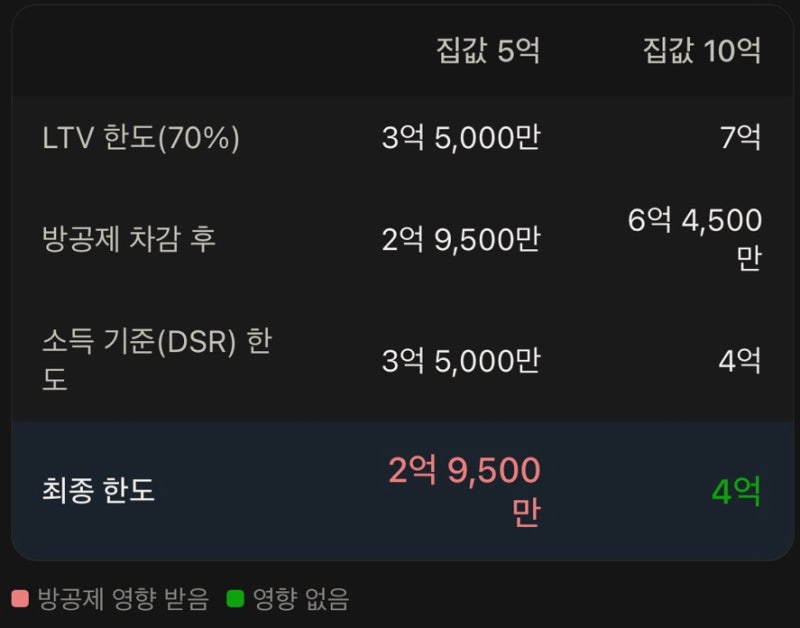
실제 블로그 후기들을 살펴보면, 방공제로 인해 대출 실행 직전에 자금 계획이 틀어지는 경우가 많습니다. 하지만 모든 경우에 방공제가 적용되어 대출 한도가 줄어드는 것은 아니며, 주택 가격과 소득 기준에 따라 방공제 적용 여부가 달라질 수 있습니다. 특히 집값 기준 한도보다 소득 기준 한도가 낮게 책정되는 경우에는 방공제 차감 없이 대출이 실행될 수 있다는 점이 중요한 특징으로 꼽힙니다.
현재 , MCI나 MCG를 통한 방공제 면제가 어려워진 상황이지만, 여전히 일부 금융사나 특정 상품에서는 면제 또는 한도 극대화 방안을 모색할 수 있습니다. 예를 들어, 생애최초 주택 구매자나 신생아 특례대출 등 정책대출의 경우 방공제 면제 조건이 완화되거나 보증을 통해 해결 가능한 경우가 있습니다. 대출 실행 전 반드시 취급 은행에 문의하여 최신 지침과 본인에게 유리한 조건을 꼼꼼히 확인하는 것이 중요합니다.