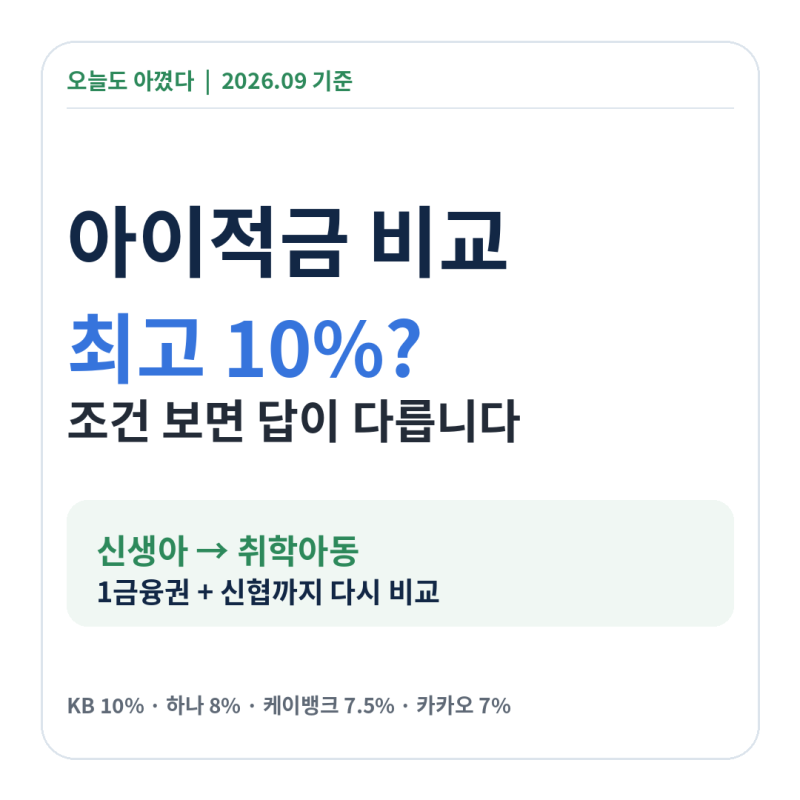
신생아 적금은 자녀의 미래를 위한 목돈 마련 수단으로 많은 부모의 관심을 받고 있습니다. 특히 연 10%를 넘는 고금리 상품들이 출시되면서 주목도가 더욱 높아졌습니다. 하지만 단순히 높은 금리만 보고 선택하기보다는, 자녀 수, 아동수당 수령 여부, 자동이체 등 각 상품의 우대조건을 충족할 수 있는지와 월 납입 한도, 가입 기간, 명의 등을 종합적으로 고려하는 것이 중요합니다. 실제 적용되는 금리는 이러한 세부 조건에 따라 크게 달라질 수 있기 때문입니다.
다수의 블로그에서는 새마을금고의 MG희망나눔 걸음마적금(2026년 출생아 대상)과 같은 고금리 상품을 먼저 언급하고 있습니다. 이 상품은 자녀 수나 인구감소지역 거주 여부에 따라 최대 연 12%까지 금리가 적용될 수 있습니다. 반면, KB아이사랑적금처럼 부모 명의로 가입하는 상품이나 케이뱅크, 카카오뱅크, 토스뱅크 등 인터넷은행의 자녀 명의 적금은 우대조건 충족 시 연 5~7%대의 금리를 제공합니다. 각 금융기관별로 기본금리와 우대금리 조건이 상이하므로, 가입 전 꼼꼼한 확인이 필요합니다.
신생아 적금 선택 시에는 자녀 명의와 부모 명의 상품의 차이점을 이해하고, 자녀에게 증여할 경우 발생할 수 있는 증여세 문제도 미리 고려해야 합니다. 또한, 적금과 함께 입출금 통장을 개설하여 아동수당이나 용돈 등을 관리하는 방안도 효율적인 자산 관리 방법으로 제시됩니다. 상품별 금리와 세부 조건은 변동될 수 있으므로, 가입 전 반드시 해당 금융기관에서 최신 정보를 확인하는 것이 현명한 선택에 도움이 될 것입니다.