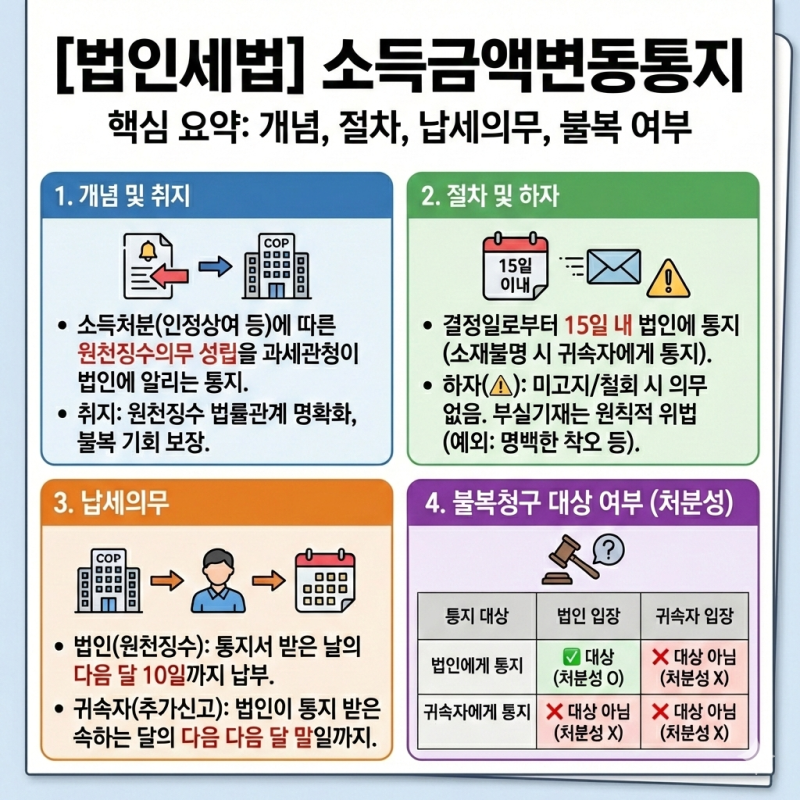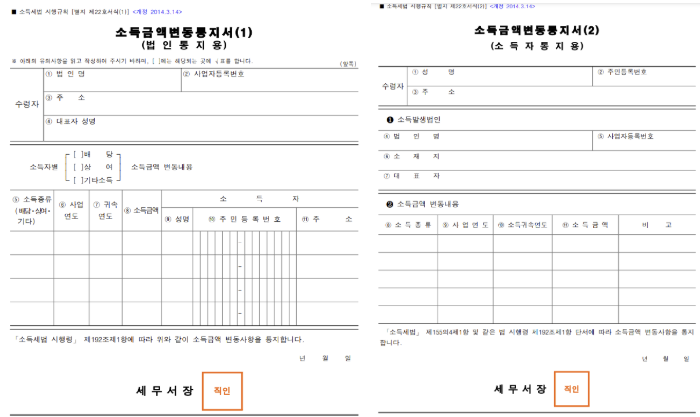
소득금액변동통지서는 세무조사 결과 법인의 소득금액에 변동이 발생하여 인정상여 등으로 처분될 때 법인에게 통지되는 문서입니다. 이는 주로 적격증빙 미비나 업무 관련성 부족 등으로 비용이 부인되어 대표자나 임직원의 상여로 간주될 때 발생합니다. 통지서를 수령한 법인은 원천징수이행상황 신고, 지급명세서 수정 등 후속 세무 처리를 해야 하며, 특히 세법상 지급의제일과 귀속시기를 정확히 파악하는 것이 중요합니다.
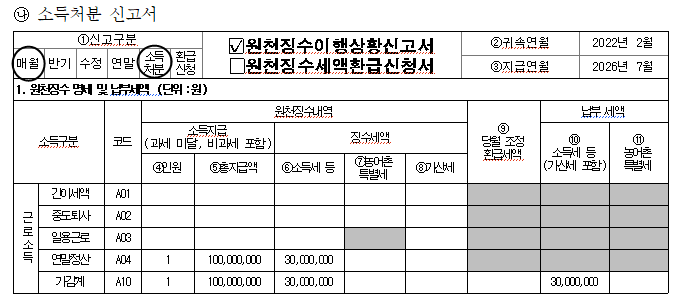
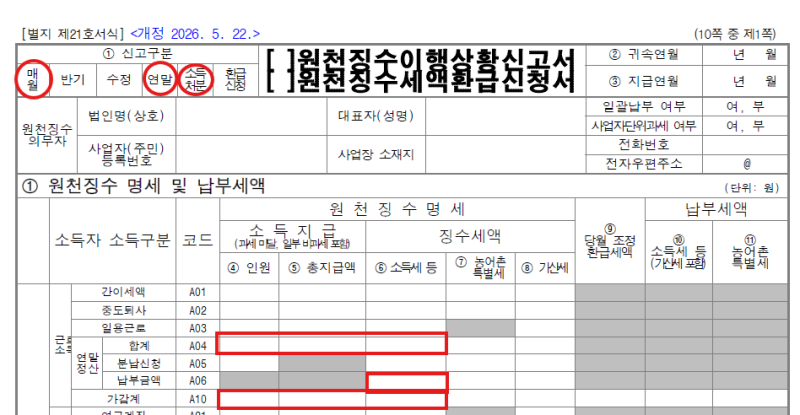
실제 블로그 후기에서는 소득금액변동통지서 수령 후 원천세 신고 시 귀속연월과 지급연월 설정에 대한 혼란이 자주 언급됩니다. 일부 실무자는 과거 귀속연도 소득을 현재 시점으로 잘못 신고하여 시스템상 금액이 중복 합산되는 실수를 경험하기도 합니다. 반면, 세무 전문가들은 통지서 수령일을 기준으로 원천세 신고 및 납부 기한을 산정하고, 해당 귀속연도의 연말정산월을 귀속연월로, 통지서 수령월을 지급연월로 설정하며 '소득처분' 항목에 반드시 체크해야 한다고 강조합니다.
세무대리인들은 소득금액변동통지서에 명시된 소득처분 종류, 귀속연도, 소득금액, 소득자를 면밀히 확인해야 합니다. 특히 인정상여의 지급시기는 통지서를 받은 날로 의제되지만, 귀속시기는 해당 소득이 발생한 연도로 구분하여 처리해야 합니다. 이러한 복잡한 절차 속에서 정확한 신고를 위해서는 국세청의 원천징수이행상황신고서 작성 요령을 참고하고, 필요한 경우 세무 전문가의 도움을 받는 것이 현명한 방법입니다.