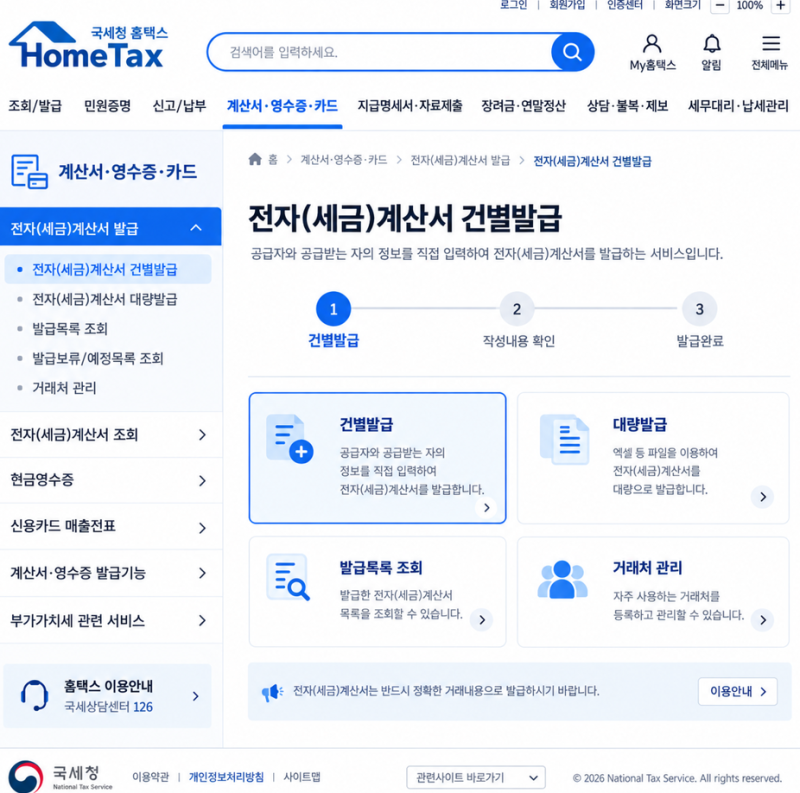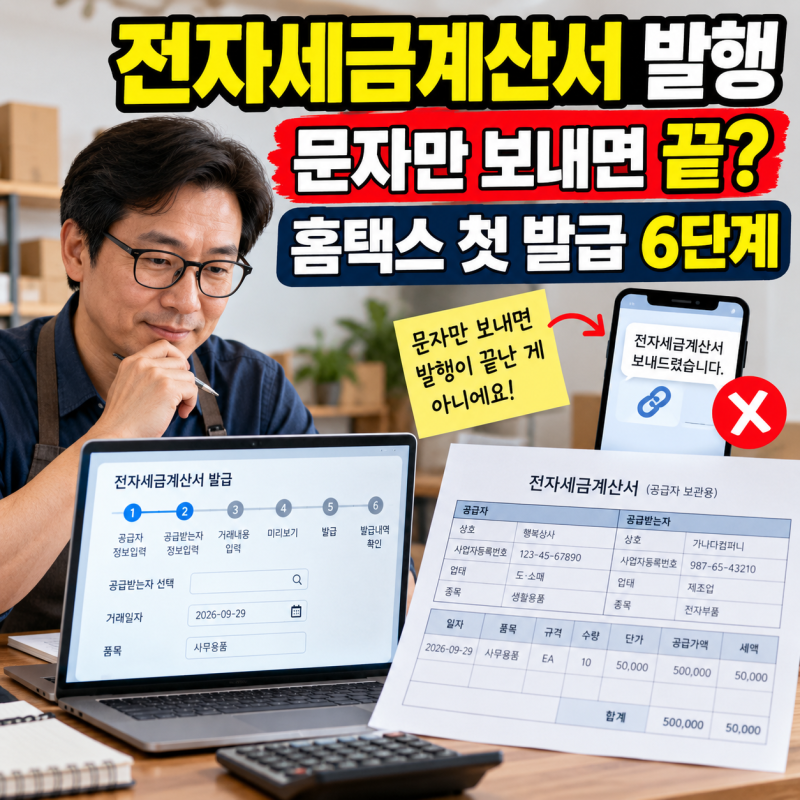
세금계산서 발행 날짜는 재화나 용역의 공급시기를 기준으로 하며, 대금 지급일과는 무관하게 처리됩니다. 법인사업자는 의무적으로 전자세금계산서를 발급해야 하며, 개인사업자도 직전 연도 공급가액 합계가 8천만원 이상이면 전자발급 의무가 적용됩니다. 홈택스를 통해 발급 시 작성일자, 공급가액, 세액 등 필수 정보를 정확히 입력해야 합니다.
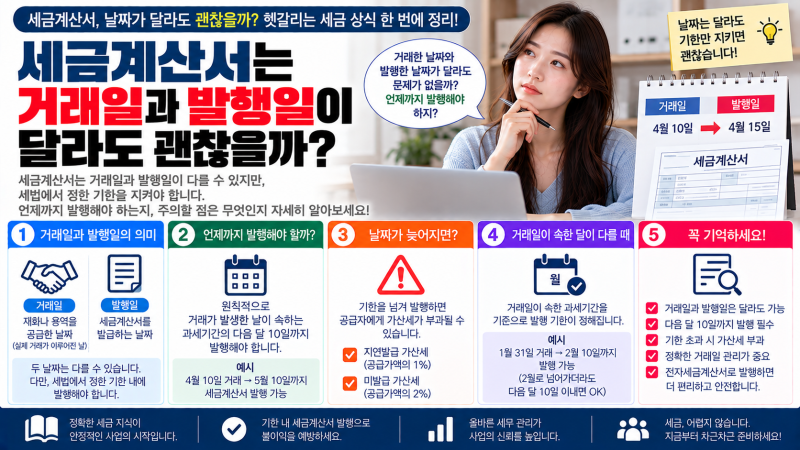
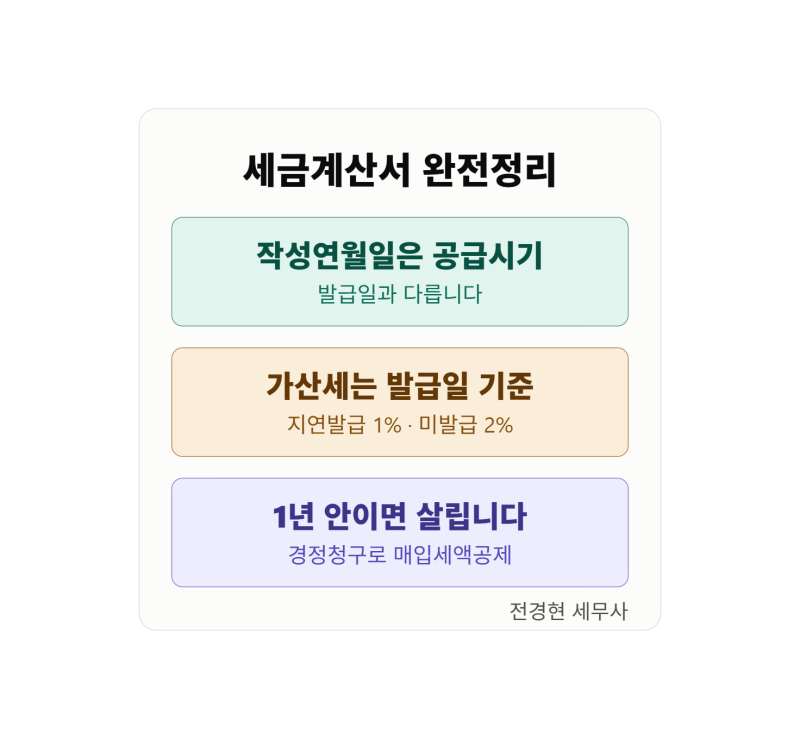
많은 사업자들이 세금계산서 발행일을 대금 지급일로 착각하여 세법상 오류를 범하는 경우가 많습니다. 실제 거래가 발생한 공급시기를 작성일자로 기재해야 하며, 이를 어길 경우 지연발급 또는 사실과 다른 세금계산서로 분류되어 가산세가 부과될 수 있습니다. 또한, 의무 대상이 아니더라도 전자세금계산서 발급은 보관의 용이성과 거래처 확인 편의성 때문에 권장됩니다.
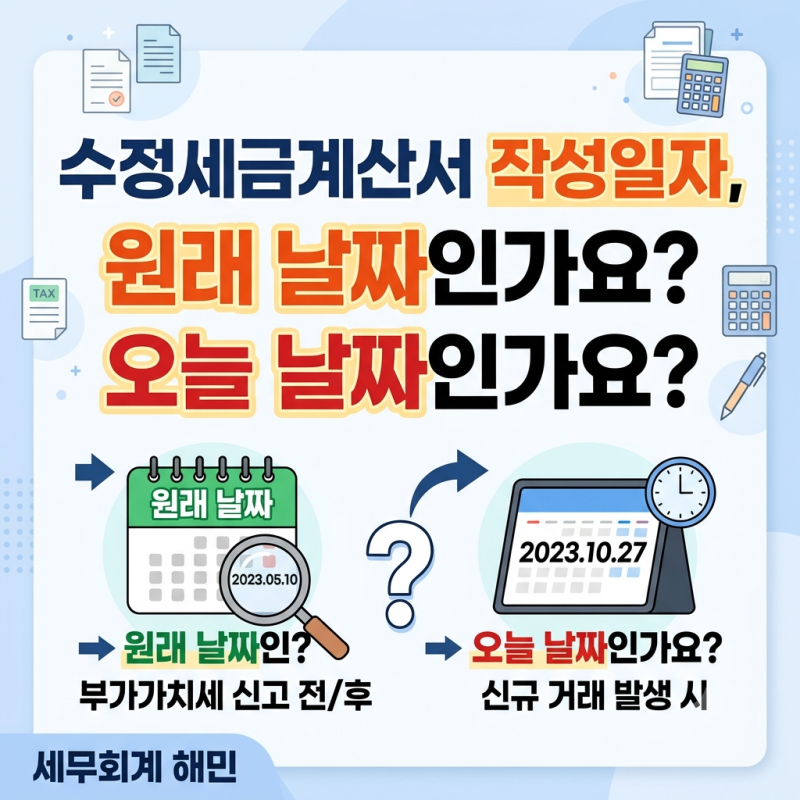
세금계산서 발행 시 가장 중요한 것은 공급시기와 작성일자를 일치시키는 것입니다. 발급 기한은 거래일이 속한 달의 다음 달 10일까지이며, 기한을 놓치면 가산세가 발생합니다. 특히, 공급가액에 부가세를 포함하여 기재하거나 실제 거래일이 아닌 발급하는 날로 작성일자를 기재하는 실수를 주의해야 합니다. 정확한 발행을 통해 불필요한 세무 리스크를 방지할 수 있습니다.