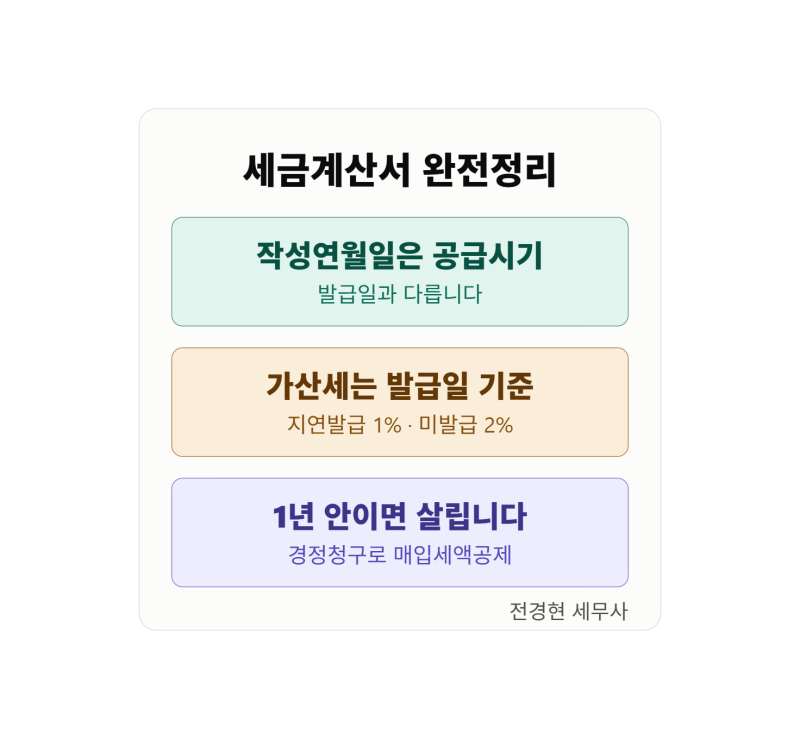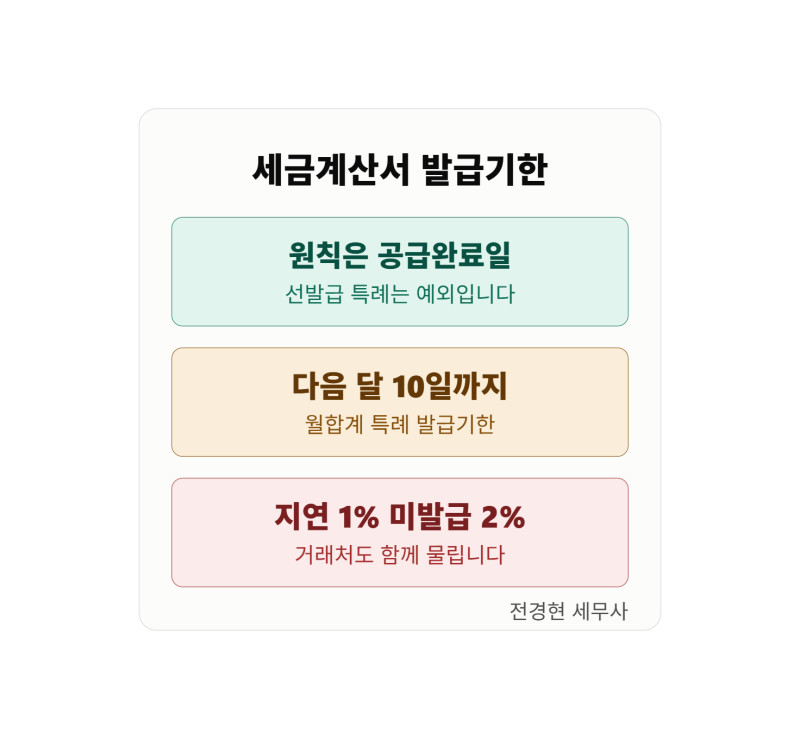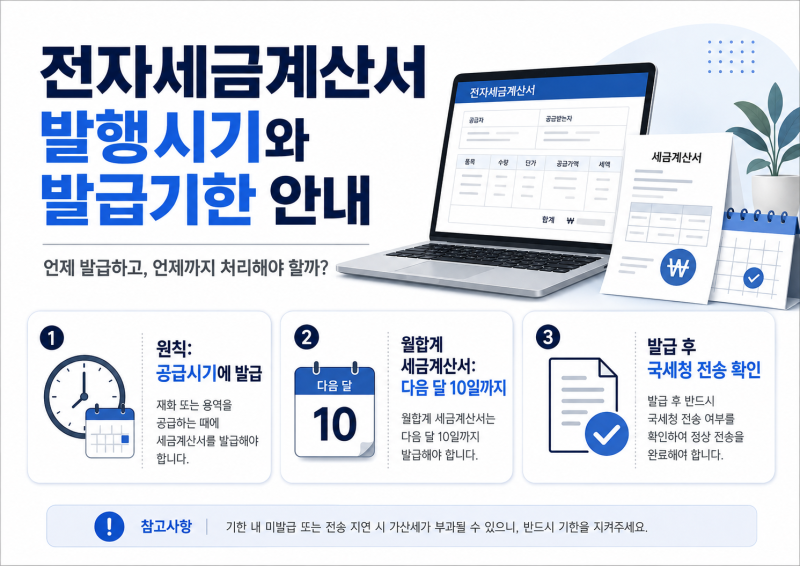
세금계산서 발행시기는 사업자들이 가장 혼란스러워하는 부분 중 하나입니다. 특히 재화나 용역의 공급시기를 기준으로 하는 원칙과 달리, 월합계 세금계산서처럼 다음 달 10일까지 발급할 수 있는 예외 규정 때문에 많은 사업자가 정확한 시점을 파악하는 데 어려움을 겪고 있습니다. 이는 가산세와 직결될 수 있어 정확한 이해가 필수적입니다.
블로그 후기들을 살펴보면, 단순히 '다음 달 10일'을 발급 기한으로 오해하는 경우가 많습니다. 하지만 이는 월합계 세금계산서 등 특정 요건을 충족할 때만 해당하며, 원칙은 재화나 용역이 공급되는 시점에 발급해야 합니다. 특히 건설업과 같이 계약금, 중도금, 잔금을 나누어 받는 경우, 입금일이 아닌 계약서상 '대가를 받기로 한 때'가 공급시기가 된다는 점을 강조하고 있습니다.
따라서 세금계산서 발행시기를 결정할 때는 계약서의 대금 지급 조건과 실제 공급시기를 면밀히 확인해야 합니다. 특히 중간지급조건부 또는 완성도기준지급조건부 계약에서는 돈이 실제로 들어온 날이 아닌, 계약서에 명시된 지급 약정일이 기준이 되므로 이 점을 반드시 유의하여 가산세 등의 불이익을 피하시기 바랍니다.