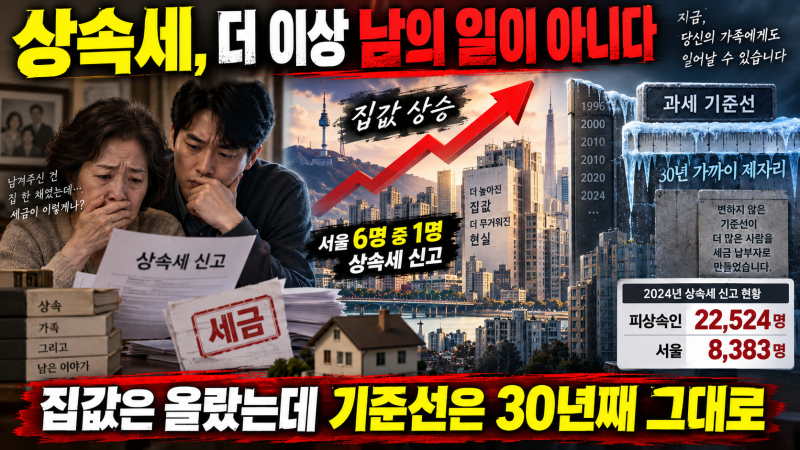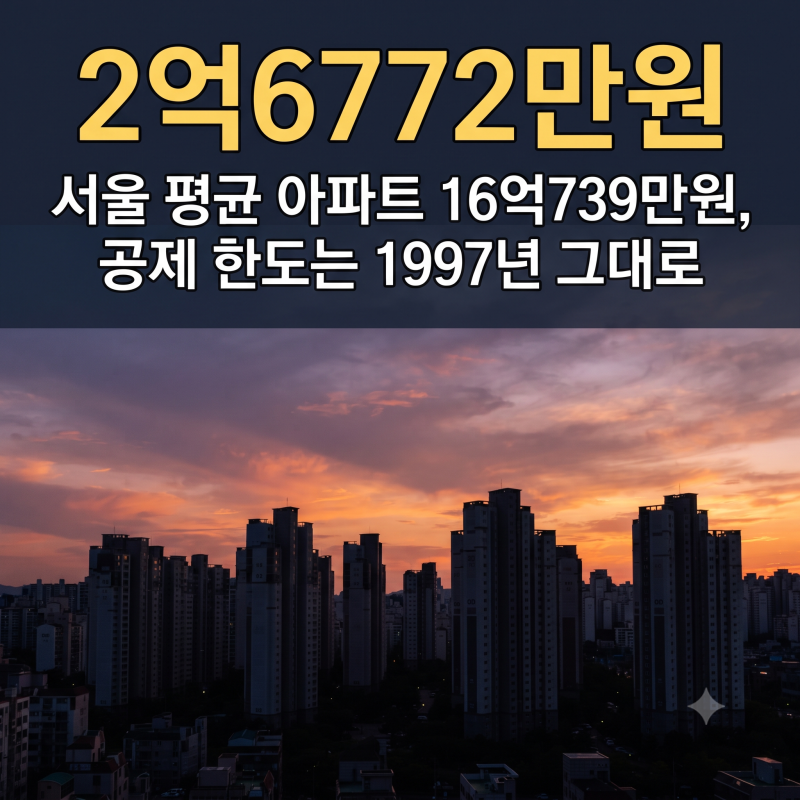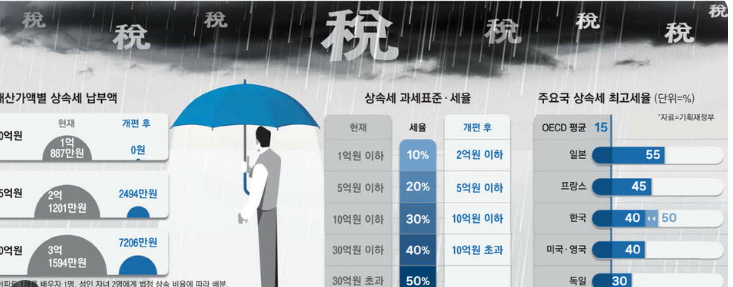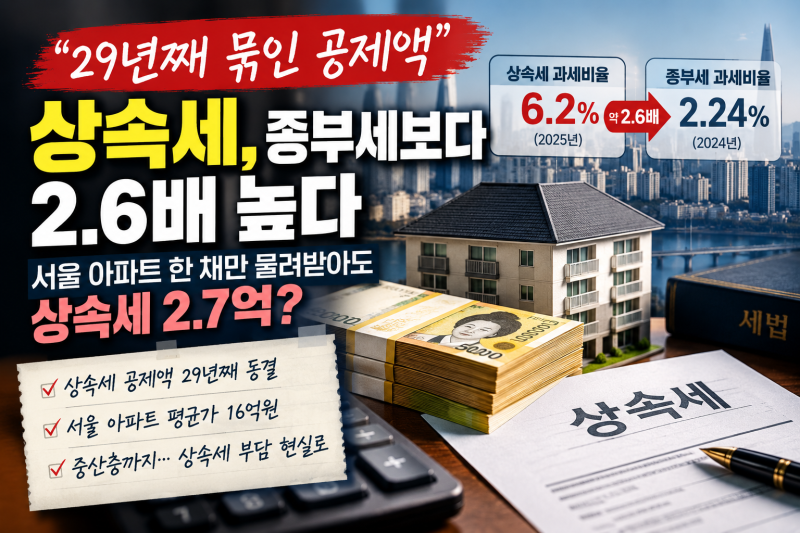
상속세는 피상속인의 사망으로 상속이 개시될 때 상속재산에 부과되는 세금으로, 최근 서울 아파트 평균값이 15억 원을 넘어서면서 사망자 100명 중 15명이 상속세 대상이 되는 등 중산층에게도 중요한 문제가 되고 있습니다. 특히 배우자 상속공제 한도와 법정상속분 계산에 있어 상속세 비율이 핵심적인 역할을 하며, 자녀 수에 따라 배우자의 상속 비율이 달라져 최종 상속세액에 큰 영향을 미치고 있습니다. 1997년 이후 29년째 유지되고 있는 상속세 공제 기준은 현재의 부동산 시세와 맞지 않아 많은 이들이 세금 부담을 느끼는 주요 원인으로 지적됩니다.
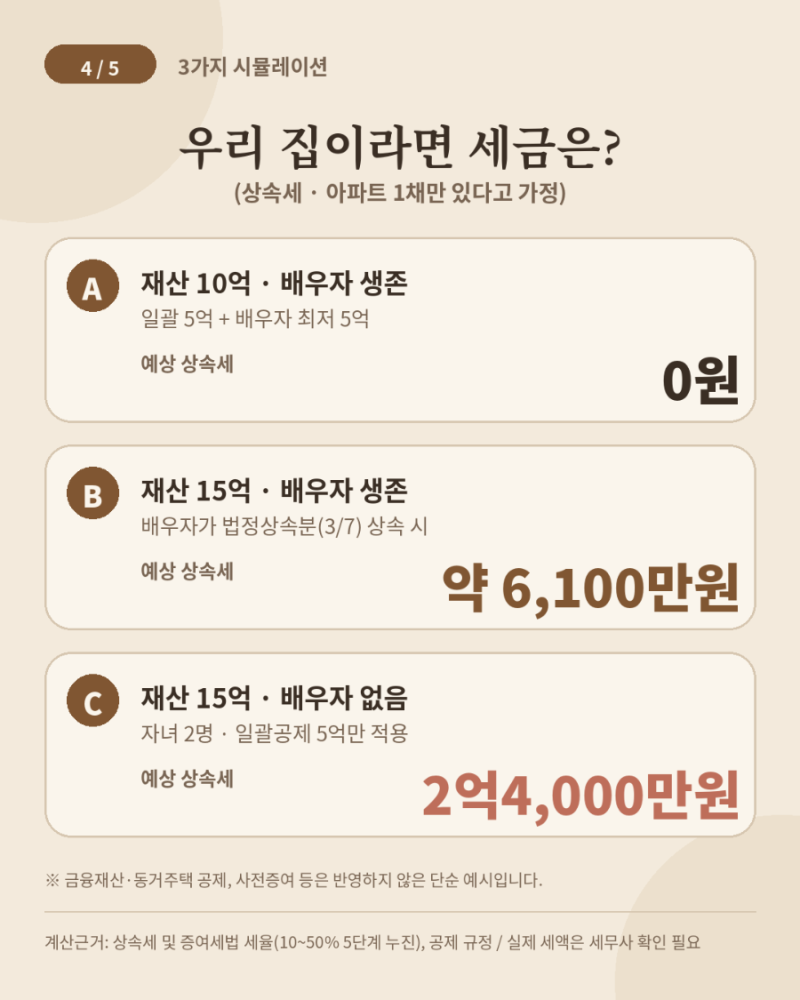
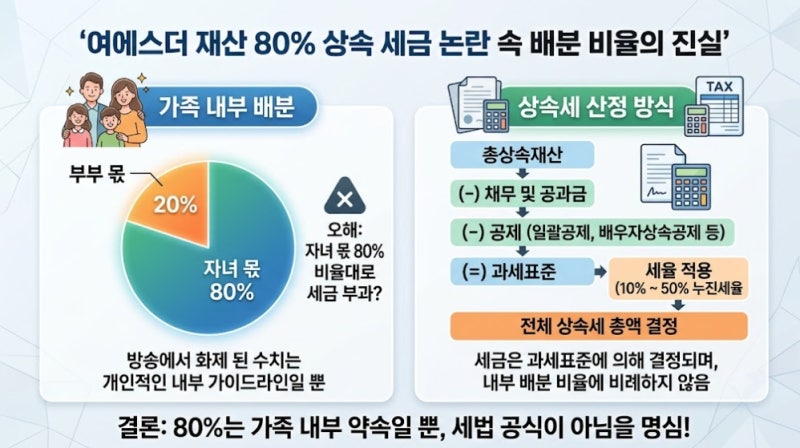
블로거들은 상속세 계산 시 법정상속비율이 배우자 상속공제 한도를 결정하는 중요한 요소임을 강조합니다. 민법상 배우자 1.5, 자녀 1의 비율로 상속분이 정해지며, 자녀가 늘어날수록 배우자의 비율이 줄어들어 상속세액이 증가하는 경향을 보입니다. 예를 들어, 상속재산 30억 원을 기준으로 자녀가 1명일 때와 2명일 때 배우자 상속공제액이 달라져 산출세액이 크게 차이 나는 점을 구체적인 사례로 들어 설명하고 있습니다. 반면, 일부 블로거들은 상속세 개편안이 보류된 현 상황에서 기존 공제 기준을 바탕으로 세금을 계산하는 방법을 상세히 안내하며, 15억 원 아파트 상속 시 자녀 수에 따른 세액 차이를 명확히 보여주고 있습니다.
상속세 부담을 줄이기 위해서는 법정상속비율과 배우자 상속공제 한도를 정확히 이해하는 것이 중요합니다. 배우자 상속공제는 최대 30억 원까지 가능하지만, 실제로 받은 금액이 법정상속분을 초과하더라도 법정상속분까지만 공제되며, 최소 5억 원은 공제됩니다. 또한, 상속세 공제 기준이 1997년 이후 변동이 없어 현재의 부동산 가치와 괴리가 크므로, 상속 계획 시 이러한 점을 충분히 고려하여 전문가와 상담하는 것이 현명한 절세 방안이 될 수 있습니다.