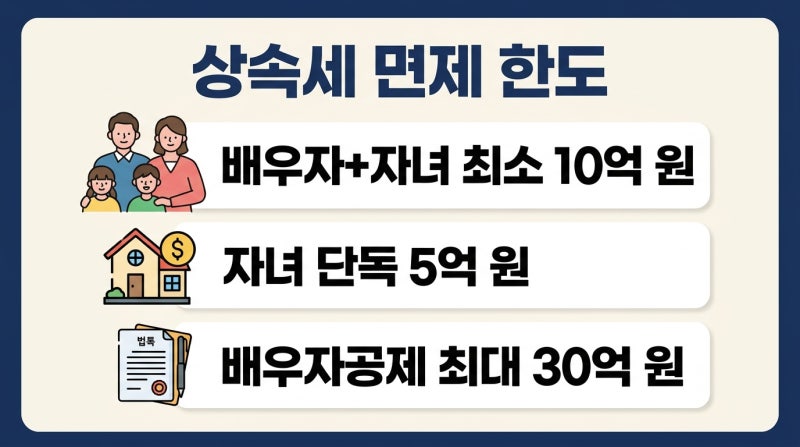
상속세는 피상속인의 재산 전체에서 공제 항목을 차감한 후 남은 금액에 과세됩니다. 특히 배우자의 유무에 따라 상속세가 나오지 않는 실질적인 면제 한도가 달라지며, 배우자가 있고 자녀가 있는 경우 최소 10억 원까지, 배우자가 없고 자녀만 있는 경우 최소 5억 원까지 상속세가 면제됩니다. 이는 상속세 면제 한도에 대한 일반적인 오해를 해소하는 중요한 기준이 됩니다.
블로거들은 상속세 10억 원 비과세 문턱이 배우자 유무에 따라 5억 원으로 줄어들 수 있다는 점을 강조합니다. 배우자가 생존해 있어야 일괄공제 5억 원과 배우자 공제 5억 원이 더해져 총 10억 원까지 상속세가 발생하지 않는다고 설명합니다. 반면, 자녀만 상속받는 경우에는 일괄공제 5억 원만 적용되어 5억 원 초과분에 대해 과세될 수 있음을 지적하며, 가족 구성에 따른 공제 한도 차이를 명확히 인지해야 한다고 조언합니다.
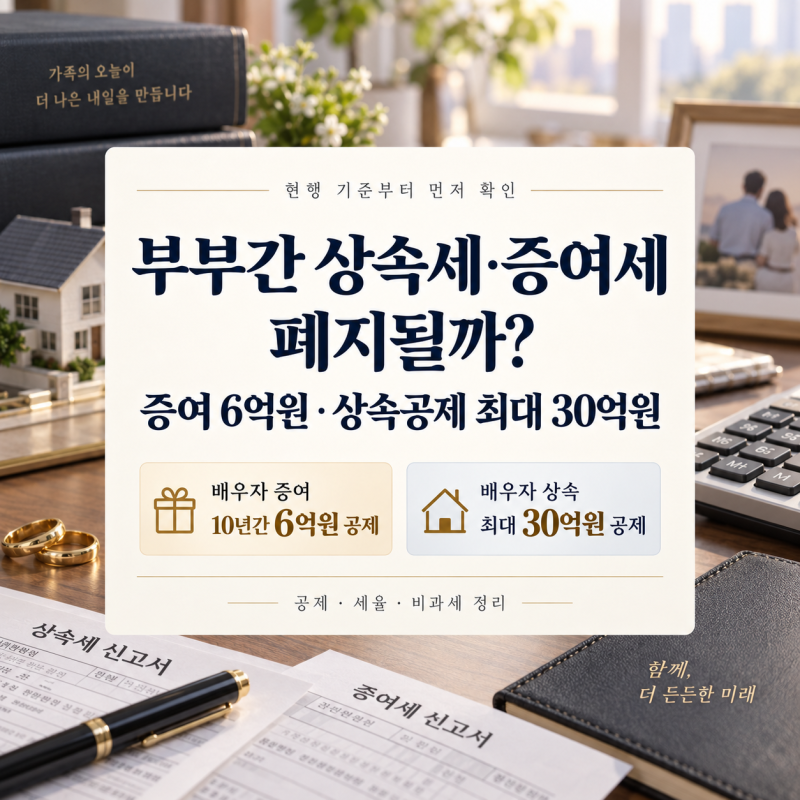
또한, 2026/2027년 상속세 개편안 중 감세 혜택은 현재 국회 계류 중이므로, 실제 적용되는 법 조문을 확인하는 것이 중요합니다. 현재 상속세율은 과세표준 30억 원 초과 시 최고세율 50%가 유지되며, 자녀공제 1인당 5억 원 상향 조정안도 아직 시행되지 않았습니다. 따라서 상속 계획 시에는 현행 세법 기준을 정확히 파악하고 전문가의 도움을 받는 것이 현명합니다.