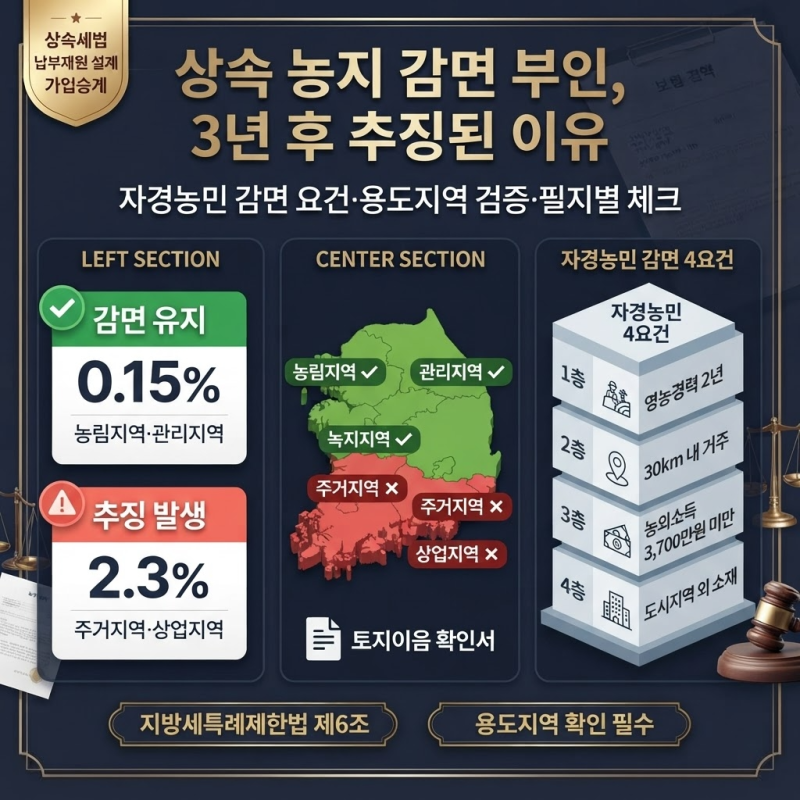

상속받은 농지는 일반 토지와 달리 세법상 감면 및 중과 배제 규정이 적용되어 매매 시점에 따라 양도세가 크게 달라질 수 있습니다. 특히 상속개시일로부터 3년 이내 양도 시 상속인의 자경 여부와 관계없이 8년 자경농지 감면 혜택을 받을 수 있으며, 5년 이내 양도 시 비사업용 토지 중과를 피할 수 있습니다. 또한 상속등기 후 6개월 이내 매매하면 해당 매매가액을 상속세 신고 시 시가로 인정받아 양도소득세 계산 시 취득가액을 높여 절세 효과를 볼 수 있습니다.
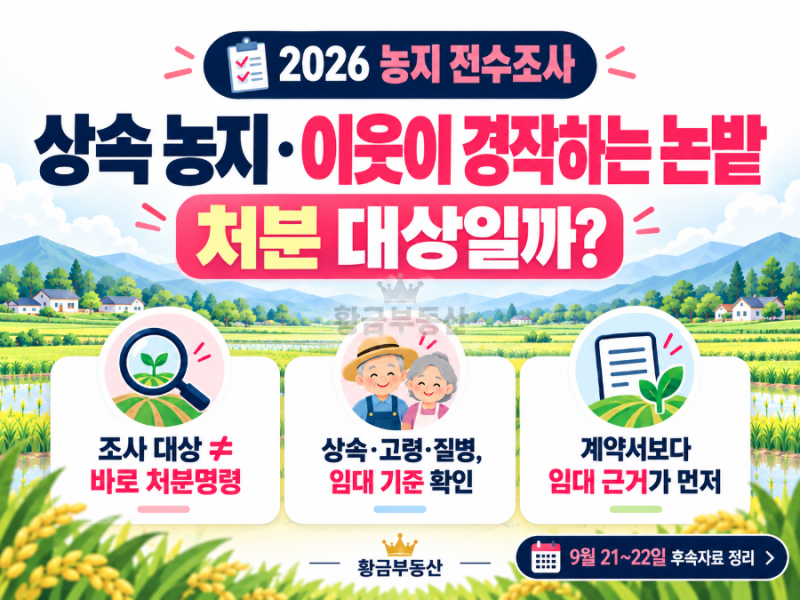
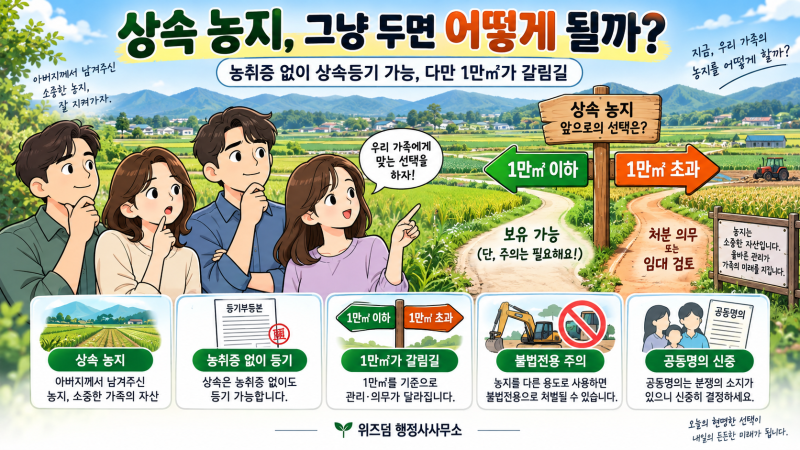
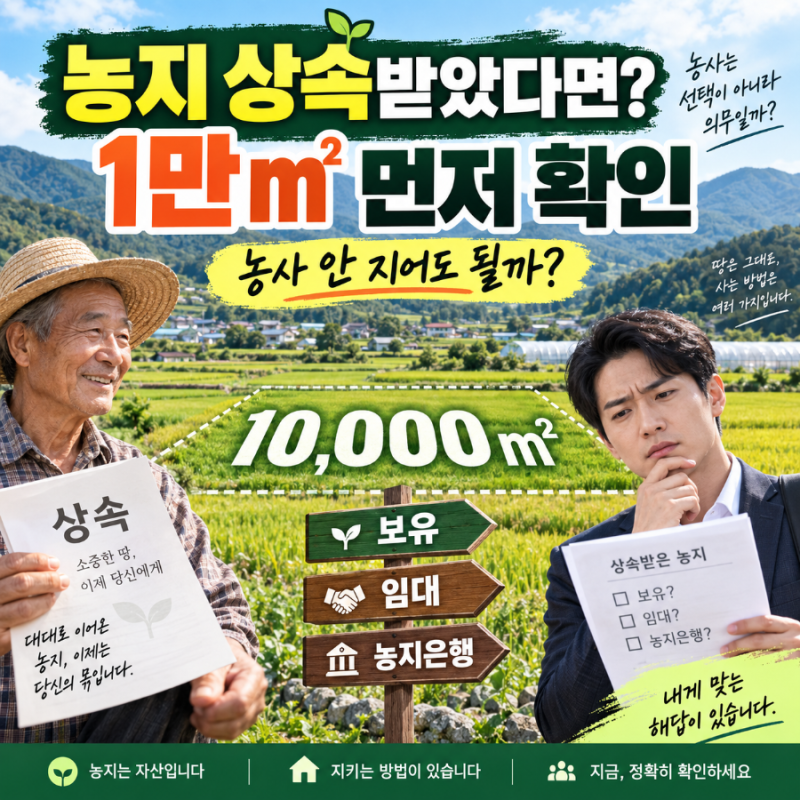
실제 블로그 후기들을 살펴보면, 상속받은 농지를 빠르게 처분할 계획이 없다면 상속인의 재촌·자경 여부가 매우 중요해집니다. 비농업인이 상속받은 농지는 1만㎡까지 소유할 수 있으며, 이를 초과하는 경우 농지은행에 위탁하여 임대하거나 무상사용하게 하면 계속 소유할 수 있습니다. 하지만 상속세 신고 시 기준시가로 낮게 신고하면 양도차익이 커져 향후 양도소득세 부담이 가중될 수 있으므로 주의해야 합니다.
따라서 상속받은 농지를 매매할 때는 상속세 신고 시 시가 평가를 통해 취득가액을 높이는 전략을 고려해야 합니다. 특히 상속개시일로부터 6개월 이내 매매가액을 시가로 인정받는 것이 유리하며, 장기 보유 시에는 1만㎡ 초과 농지에 대한 농지은행 위탁 등 법적 요건을 충족하는 것이 중요합니다. 이러한 세금 및 법률적 측면을 종합적으로 고려하여 매매 계획을 수립하는 것이 현명합니다.