

마이너스통장은 소액의 단기 자금 운용에 유용하지만, 그 편리함 뒤에는 복리 이자라는 함정이 도사리고 있어 정확한 이해가 필요합니다. 최근 주택 담보대출과 신용대출 규제가 강화되면서, 직장인들 사이에서는 비상 자금 확보 수단으로 마이너스통장 개설이 중요하게 여겨지고 있습니다. 하지만 제대로 알고 사용하지 않으면 예상보다 높은 금리가 적용될 수 있으므로, 이자 계산 방식과 발급 조건을 미리 확인하는 것이 중요합니다.
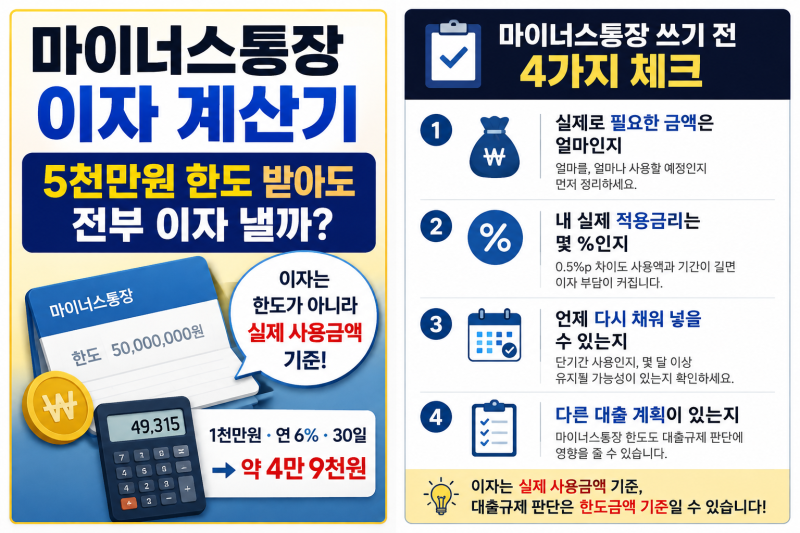
실제 블로그 후기들을 살펴보면, 마이너스통장의 가장 큰 장점은 사용한 금액에 대해서만 이자가 부과된다는 점입니다. 일반 신용대출과 달리 한도를 뚫어놓고 100만 원만 사용했다면, 100만 원에 대해서만 이자가 붙으며 중도상환 수수료도 없습니다. 그러나 은행 입장에서는 언제든 자금을 대기시켜야 하므로 일반 신용대출보다 연 0.5% 내외의 가산금리가 더 붙는다는 점을 인지해야 합니다.
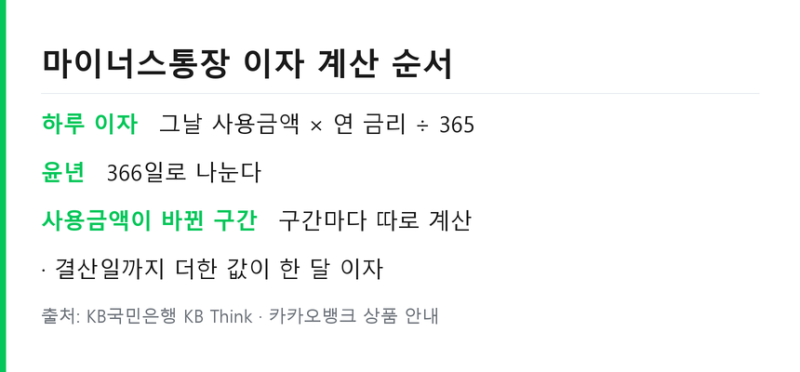
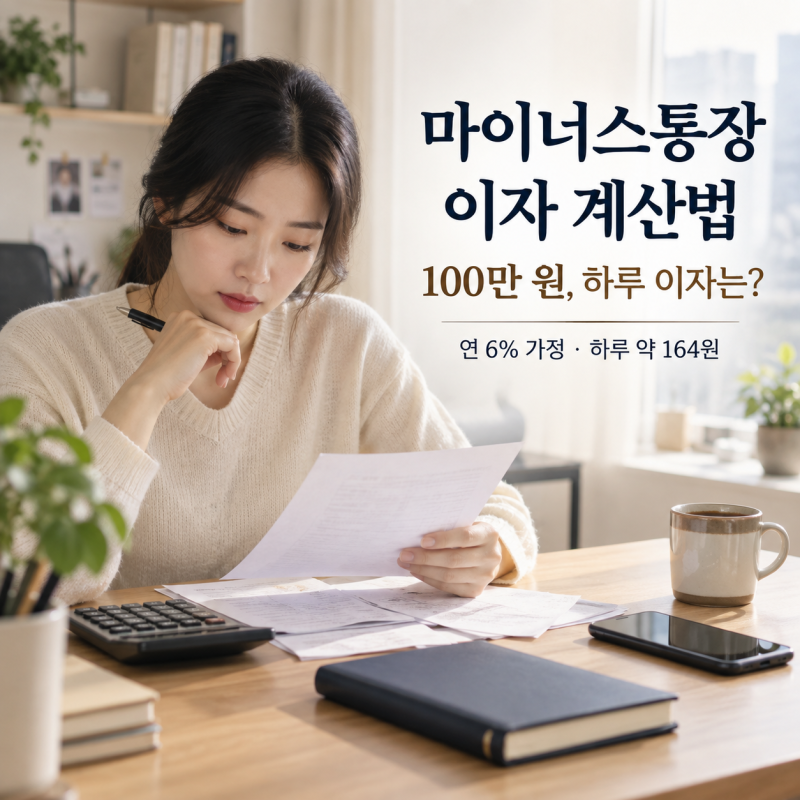
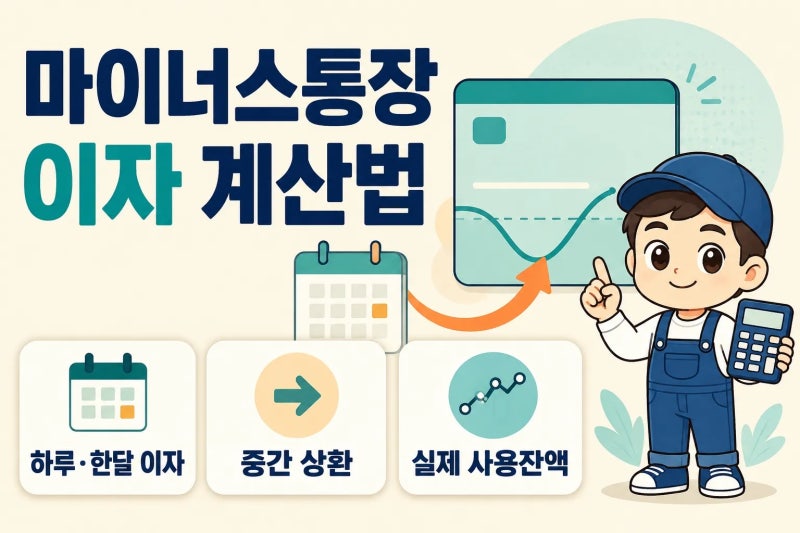
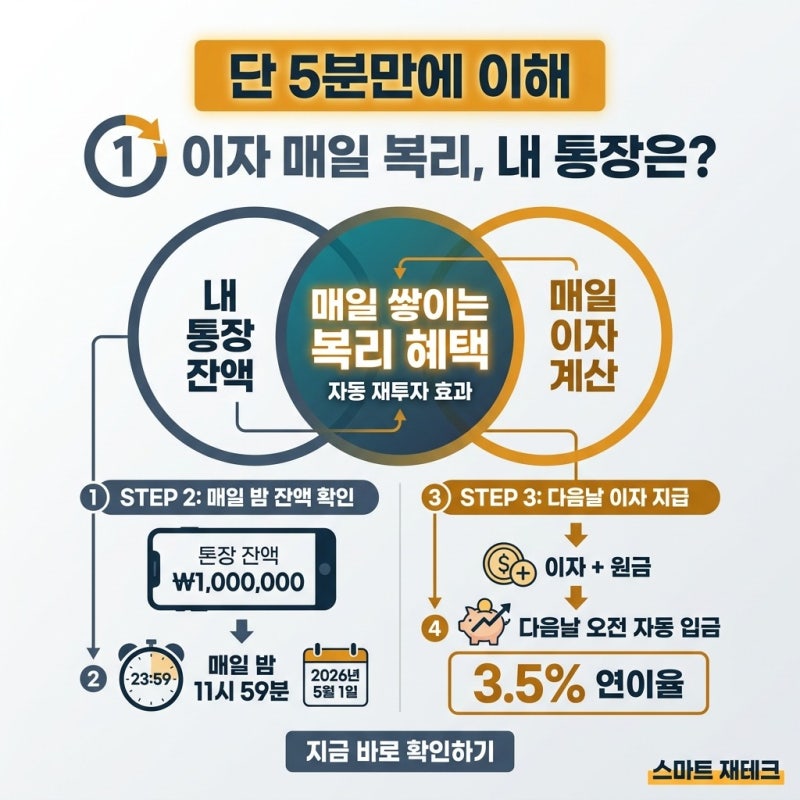
마이너스통장 이자는 한 달 치를 퉁쳐서 계산하는 것이 아니라, 매일 밤 12시를 기준으로 '오늘 하루 마이너스로 찍혀있는 잔액'에 대해 일할 계산됩니다. 따라서 월급이 들어와 잔액이 채워지는 날부터 이자가 바로 줄어드는 구조이므로, 여윳돈을 통장에 넣어두는 것만으로도 이자를 절약할 수 있습니다. 한도 전체가 아닌 실제 사용액 기준으로 이자가 부과되므로, 이자 계산기를 활용하여 본인의 대출 적용 금리와 거래 내역을 바탕으로 정확한 금액을 확인하는 것이 현명합니다.