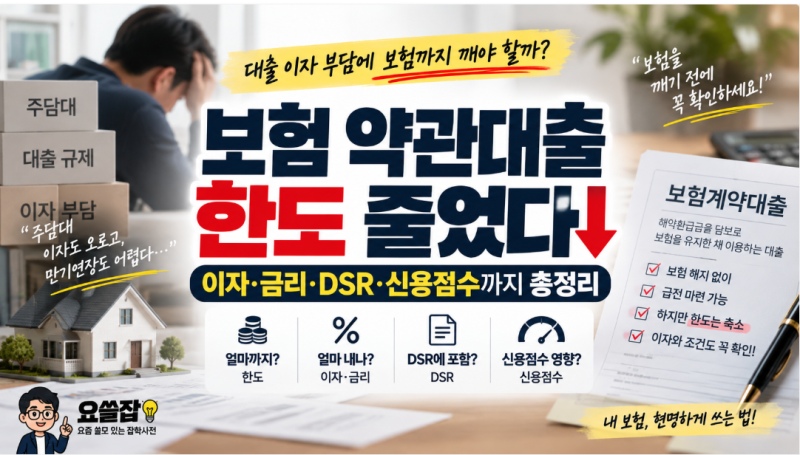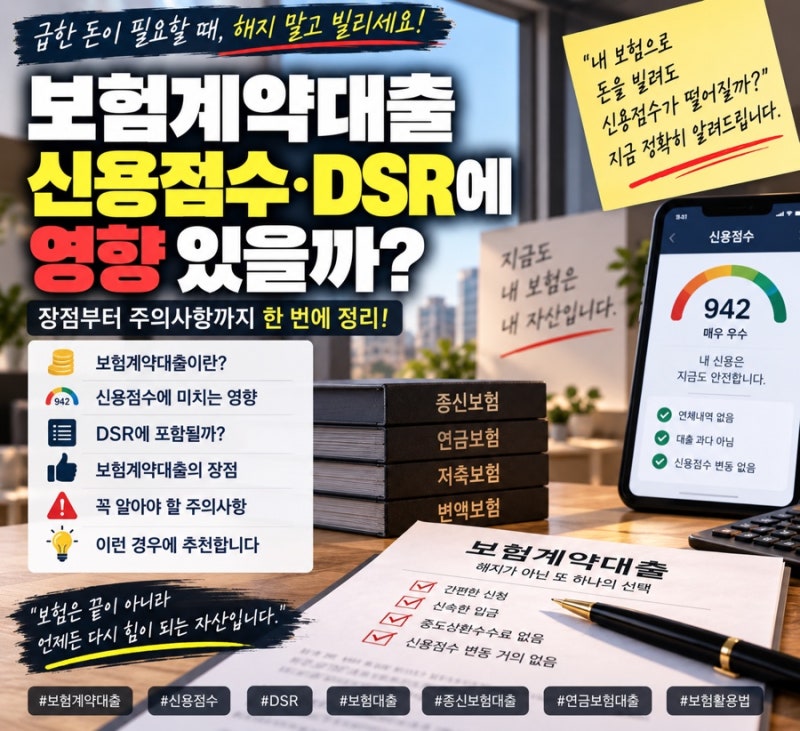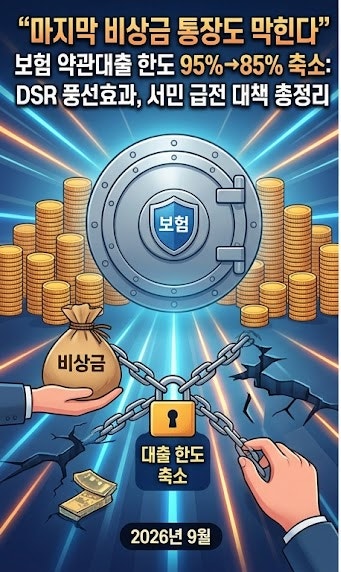

보험약관대출은 가입한 보험의 해약환급금을 담보로 보험사에서 자금을 빌리는 제도로, 보험을 해지하지 않고 급전을 마련할 수 있어 많은 분들이 활용하고 있습니다. 특히 별도의 복잡한 서류 없이 모바일로도 신청 가능하며, 신용점수에 영향을 주지 않고 DSR 규제에서도 제외된다는 장점이 부각되고 있습니다. 최근 은행권 대출 규제 강화로 보험업권 가계대출이 증가하면서 일부 보험사에서는 약관대출 한도를 축소하는 움직임을 보이고 있습니다.
실제 사용자들은 보험약관대출의 가장 큰 장점으로 중도상환수수료가 없다는 점과 보험 만기일까지 자유롭게 상환할 수 있다는 점을 꼽습니다. 여유 자금이 생겼을 때 일부 또는 전액을 언제든 갚을 수 있어 유연한 자금 운용이 가능합니다. 하지만 이자를 제때 상환하지 않으면 대출 원금에 가산되어 복리로 불어나 보험 실효나 해지 위험이 커질 수 있으므로 주의가 필요합니다.
보험약관대출 신청 전에는 가입한 보험의 예정이율이나 공시이율에 따라 실제 적용되는 한도와 금리를 반드시 확인해야 합니다. 특히 2026년 4월 8일부터 가계부채 관리 강화로 일부 상품의 한도가 축소되었으므로, 예전에 확인했던 금액과 현재 한도가 다를 수 있음을 인지하고 최신 정보를 확인하는 것이 중요합니다. 보험사 앱이나 홈페이지를 통해 간편하게 조회 및 신청이 가능합니다.