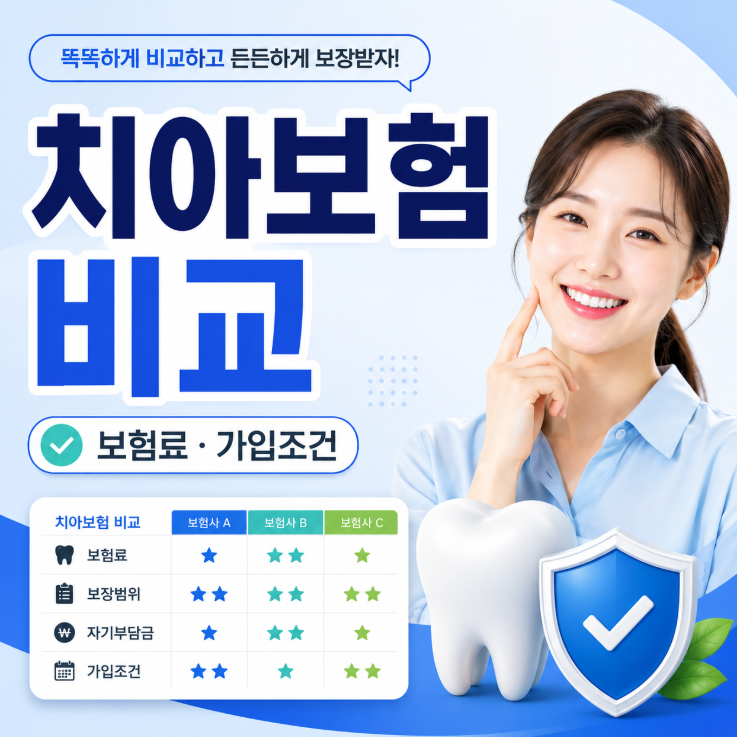
다이렉트 치과보험은 보험다모아와 같은 비교 사이트에서 1차 정보를 얻은 후, 각 보험사 공식 다이렉트 홈페이지에서 실제 보험료를 다시 계산하는 것이 중요합니다. 만 40세 기준 월 2~3만 원대의 보험료가 형성되어 있으나, 임플란트 가입금액, 크라운 한도, 보험기간, 갱신주기 등 세부 보장 내용에 따라 큰 차이를 보입니다. 따라서 단순히 낮은 보험료만 보고 상품을 선택하기보다는 자신에게 필요한 보장 내용을 꼼꼼히 확인하는 과정이 필수적입니다.
실제 사용자들은 다이렉트 치과보험 가입 시 면책기간과 감액기간을 반드시 확인해야 한다고 강조합니다. 보험 가입 후 일정 기간 동안은 보험금이 지급되지 않거나 50%만 지급되는 기간이 존재하기 때문입니다. 보철치료는 가입 후 90일 면책기간과 2년 미만 감액기간이, 보존치료는 90일 면책기간과 1년 미만 감액기간이 적용되는 경우가 많습니다. 다만, 상해나 재해로 인한 치과 치료는 면책기간이나 감액기간 없이 즉시 보장되는 예외 조항도 있습니다.
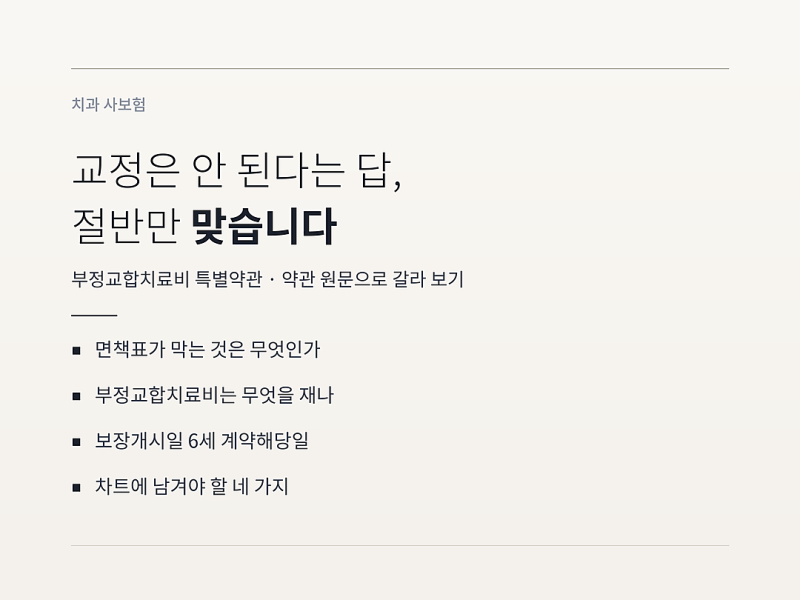
치아보험은 연간 보장 횟수 제한이 있으므로 가입 전 내가 가입할 상품의 한도를 확인하는 것이 중요합니다. 크라운 치료, 임플란트, 브릿지는 연간 3회, 틀니, 스케일링, 파노라마 촬영은 연간 1회로 제한되는 경우가 많습니다. 또한, 부정교합 치료의 경우 일반적인 치아보험으로는 보장되지 않지만, 특정 특약(부정교합치료비 특약)을 통해 진단에 대한 정액 담보를 받을 수 있으므로 약관을 면밀히 검토해야 합니다.