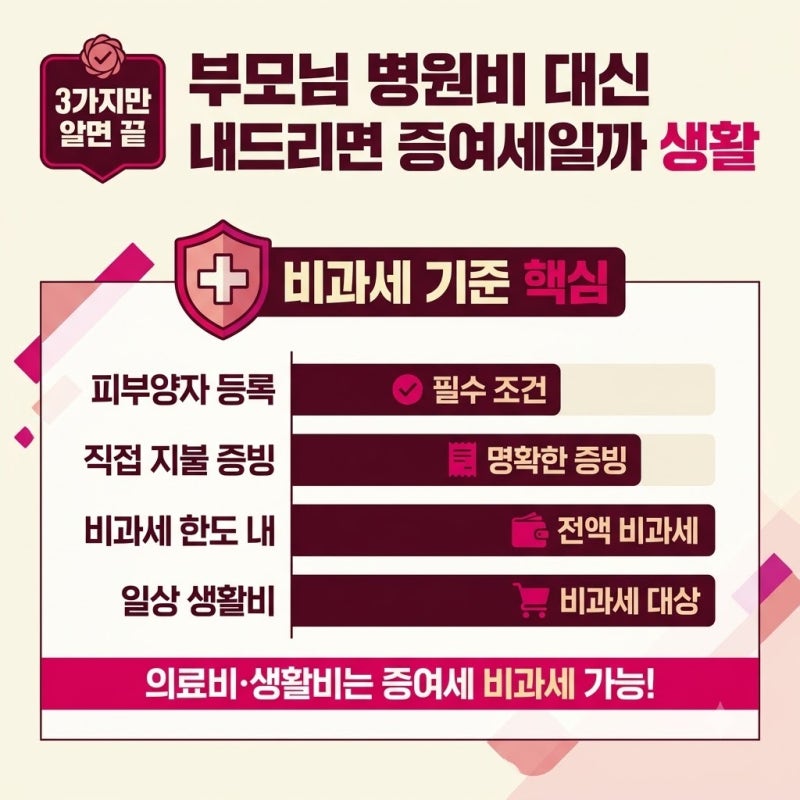


부모님의 병원비를 자녀가 대신 부담할 경우 증여세 부과 여부에 대한 관심이 높아지고 있습니다. 상속세 및 증여세법 제46조에 따라 사회통념상 인정되는 치료비는 비과세 대상으로 규정되어 있지만, 부모님의 재산 유무와 실제 지출 목적에 따라 증여세가 부과될 수 있어 주의가 필요합니다. 특히 고액의 병원비는 더욱 면밀한 검토가 요구됩니다.
실제 블로그 후기들을 살펴보면, 자녀가 부모님 병원비를 대신 냈다고 해서 무조건 증여세가 발생하는 것은 아니라는 점이 강조됩니다. 그러나 부모님에게 소득이나 재산이 있다면 자녀가 대신 낸 병원비는 원칙적으로 증여세 대상이 될 수 있습니다. 치료비 비과세는 부모님이 스스로 부양할 능력이 없는 '피부양자'일 때 주로 인정되는 경향이 있습니다.
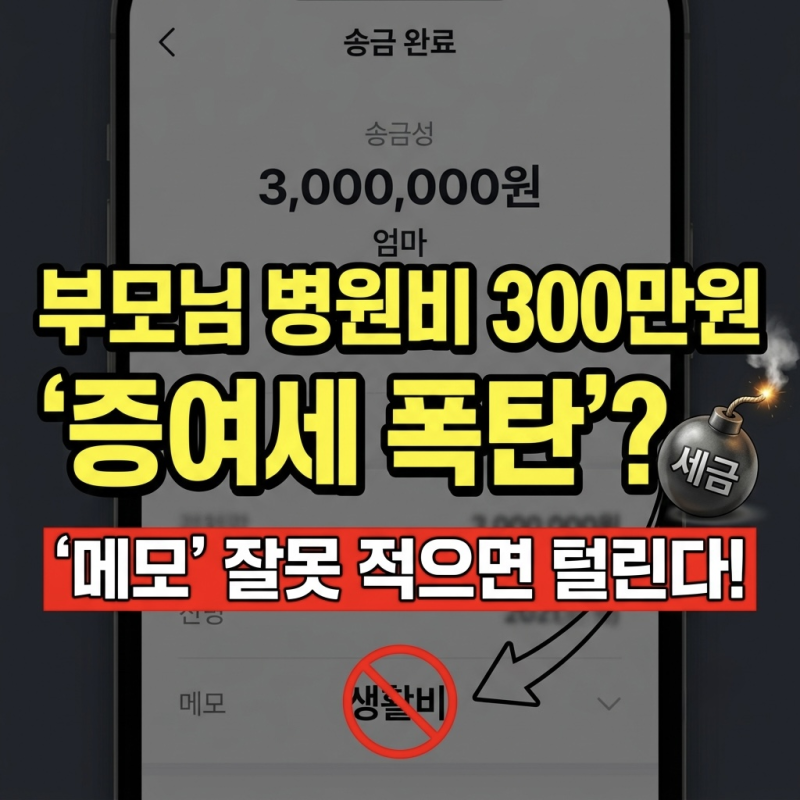
국세청은 상속세 조사 시 고인의 사망 전 10년간 계좌 거래 내역을 확인하므로, 부모님 병원비 지출 시에는 실제 치료비임을 증명할 수 있는 영수증이나 진료비 세부 내역을 반드시 보관해야 합니다. 또한, 부모님 계좌로 돈을 송금하는 것보다 자녀가 병원에 직접 결제하는 방식이 자금의 실제 사용처를 입증하는 데 더 명확하다는 점을 명심해야 합니다.