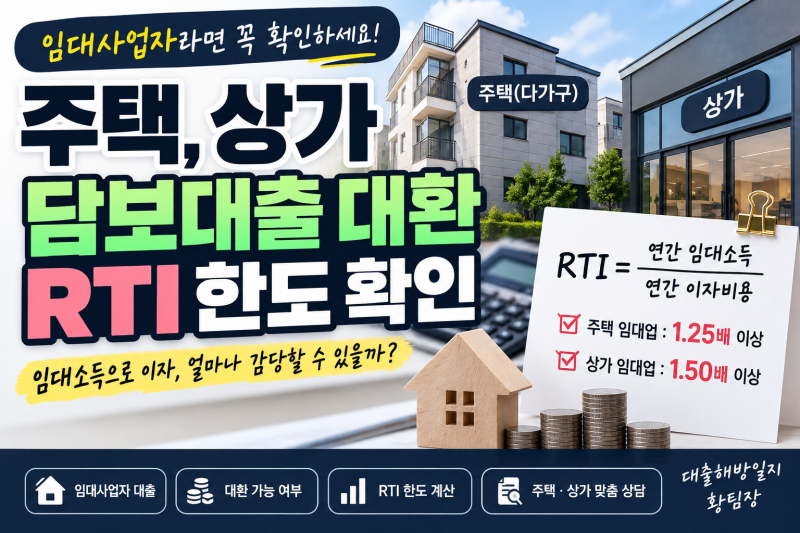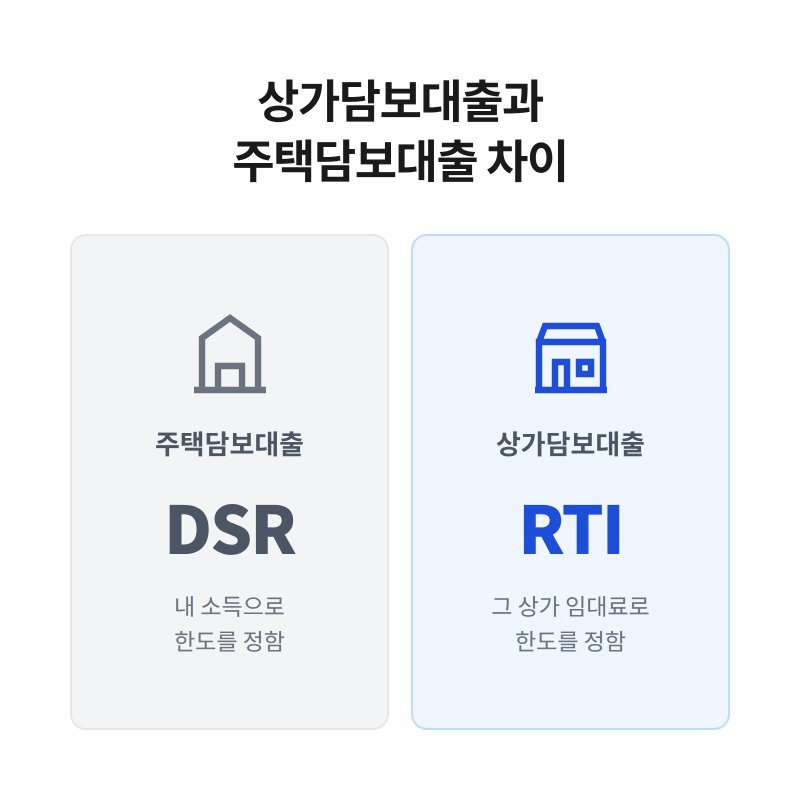
상가주택 대출 한도는 주택과 상업용 공간이 결합된 건물의 특성상 다양한 요인에 의해 결정됩니다. 금융기관은 건물의 감정평가액, 임대보증금, 기존 채무, 그리고 차주의 상환 능력을 종합적으로 심사합니다. 특히 상가주택은 주거용과 상업용 면적의 비율에 따라 적용되는 대출 기준이 달라질 수 있으며, 개인 가계대출과 사업자 대출 중 어떤 방식으로 진행하는지에 따라 DSR(총부채 원리금 상환비율) 또는 RTI(임대업 이자상환비율) 규제의 영향을 받게 됩니다.
대출 심사 시 금융기관은 감정평가액을 기준으로 담보인정비율(LTV)을 적용하지만, 이는 실제 대출 한도와 차이가 있을 수 있습니다. 임대보증금과 기존 대출 잔액, 그리고 임대 수익의 안정성 여부가 실제 가용 한도를 결정하는 중요한 요소로 작용합니다. 또한, 일반 담보대출과 신탁담보대출은 담보 활용 방식에서 차이가 있으며, 개별 금융기관의 상품과 심사 기준, 금리 조건이 상이하므로 여러 곳을 비교하는 것이 유리합니다.
상가 대출은 아파트와 달리 시세가 불투명하고 공실 위험이 있어 주택담보대출보다 금리가 높게 책정되는 경향이 있습니다. 대출 한도를 높이고 금리를 낮추기 위해서는 여러 은행의 조건을 비교하고, 급여 이체나 사업자 계좌 거래 등 금융기관과의 거래 실적을 쌓는 것이 도움이 됩니다. 안정적인 임대 수익 자료를 확보하고 소상공인 정책 자금 대출 등 다양한 선택지를 검토하여 자신에게 가장 적합한 조건을 찾는 것이 중요합니다.