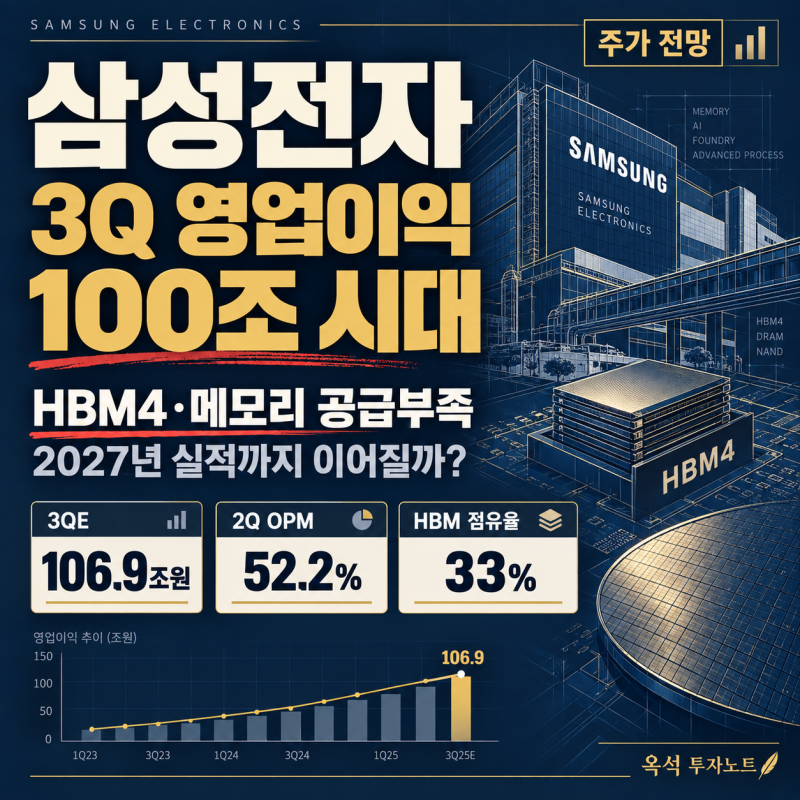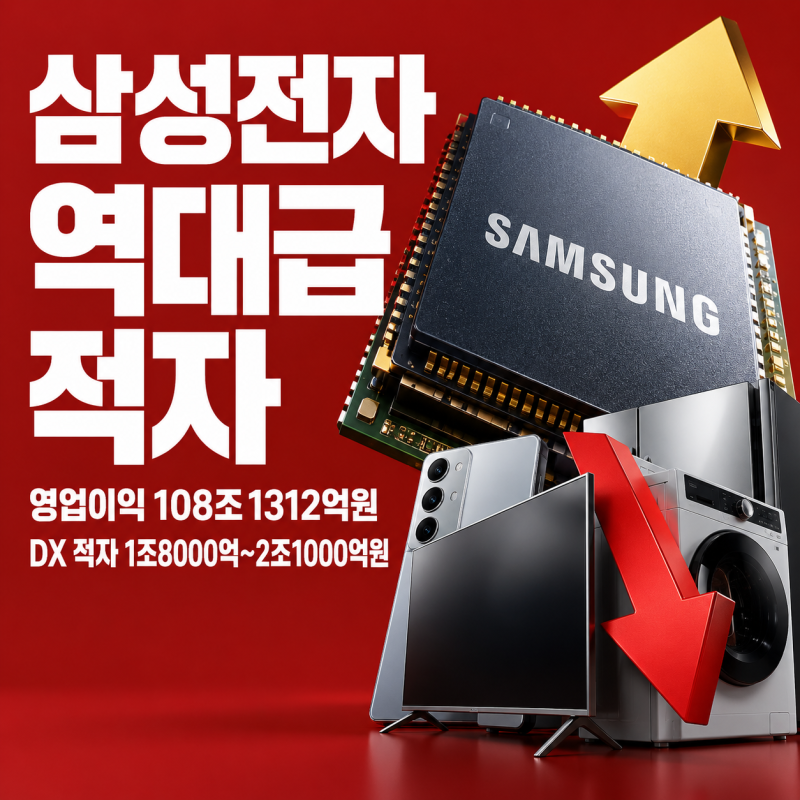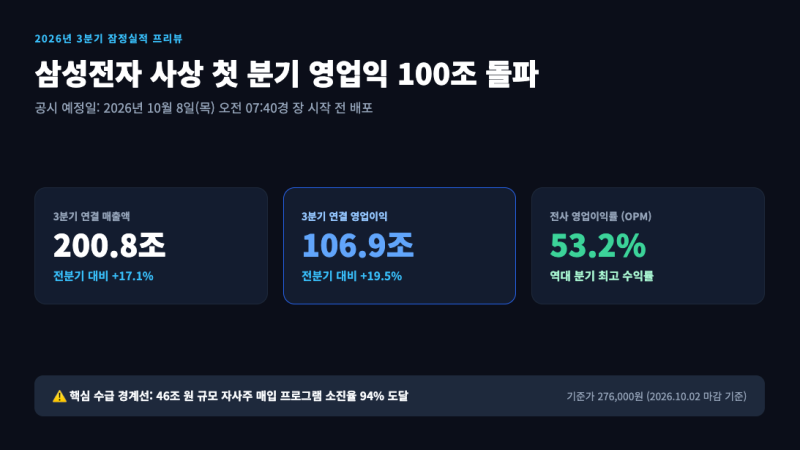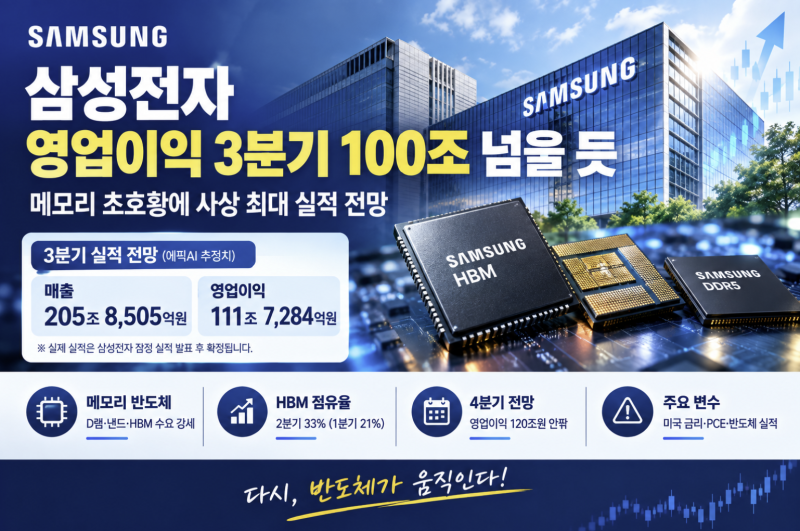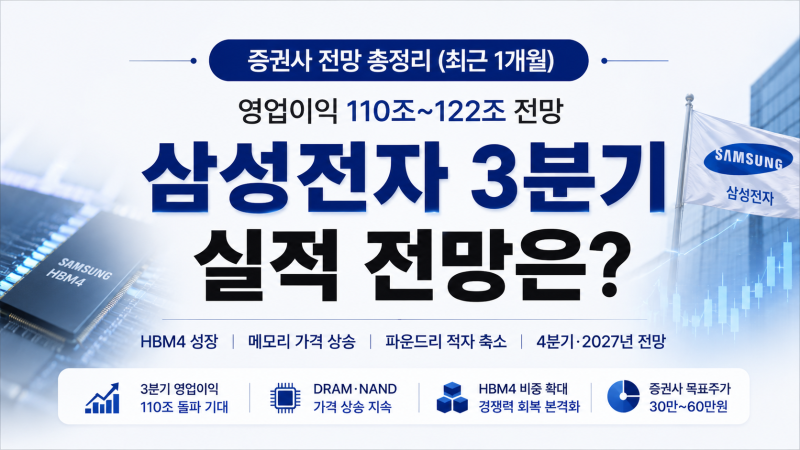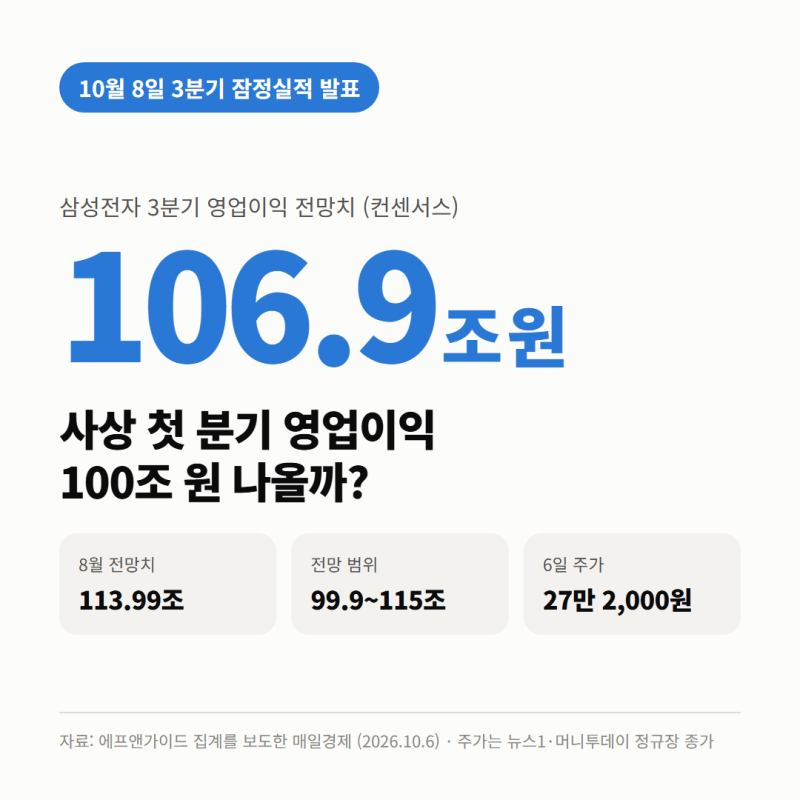

삼성전자 DX부문의 3분기 실적이 증권가에서 사상 첫 분기 영업이익 100조 원 돌파를 기록할 것이라는 전망이 나오고 있습니다. 3분기 잠정실적 발표일은 10월 8일 전후로 예상되며, 확정실적은 10월 29일 오전 10시로 예정되어 있습니다. 증권가 컨센서스에 따르면 3분기 매출은 약 201조 7276억 원, 영업이익은 약 108조 1312억 원 수준으로 예측되고 있습니다. 이는 전년 동기 대비 매출과 영업이익 모두 크게 증가한 수치입니다.
일부에서는 환율과 성과급, 모바일 및 가전 부문의 원가 부담으로 인해 단기 실적 눈높이를 낮추는 시각도 존재합니다. 그러나 HBM4 판매 확대와 제한적인 메모리 공급, 그리고 2027년 이익 성장 가능성을 근거로 삼성전자의 중장기 가치를 높게 평가하는 의견도 있습니다. 블로그 리뷰에서는 단기적인 비용 부담에도 불구하고 HBM4와 AI 서버용 메모리 판매가 지속적으로 확대되고 있다는 점에 주목하며, 반도체 사업의 성장 동력을 강조하고 있습니다.
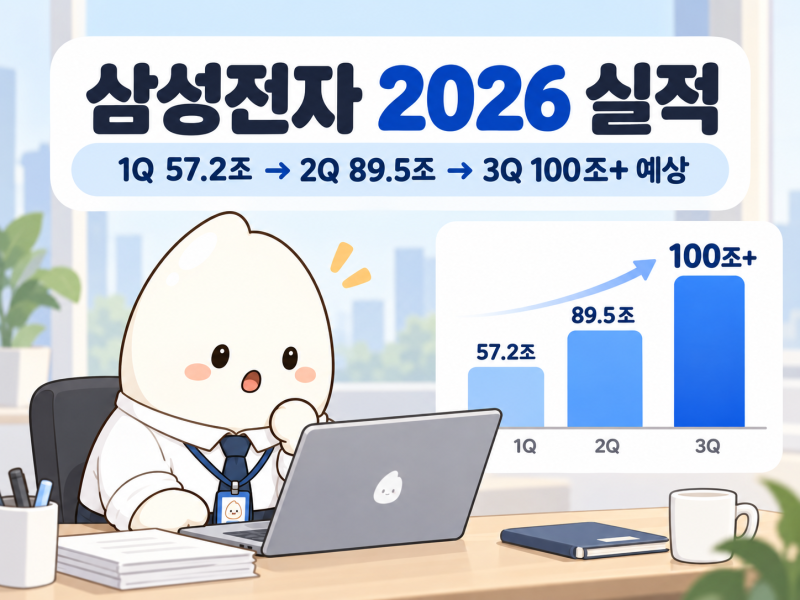
블로그 후기에서는 삼성전자의 2026년 1분기 영업이익 57.2조 원, 2분기 89.5조 원에 이어 3분기에는 100조 원을 넘어설 가능성을 높게 보고 있습니다. 특히 1, 2분기 실적 상승의 중심이 DS(반도체) 사업이었음을 언급하며, 3분기에도 HBM4, 서버 D램, 기업용 SSD 가격 상승이 DX 부문의 부진을 얼마나 상쇄할지가 핵심 관전 포인트로 제시되고 있습니다. 다양한 증권사의 전망치를 비교하며 투자자들이 주목해야 할 세부적인 내용들을 다루고 있습니다.