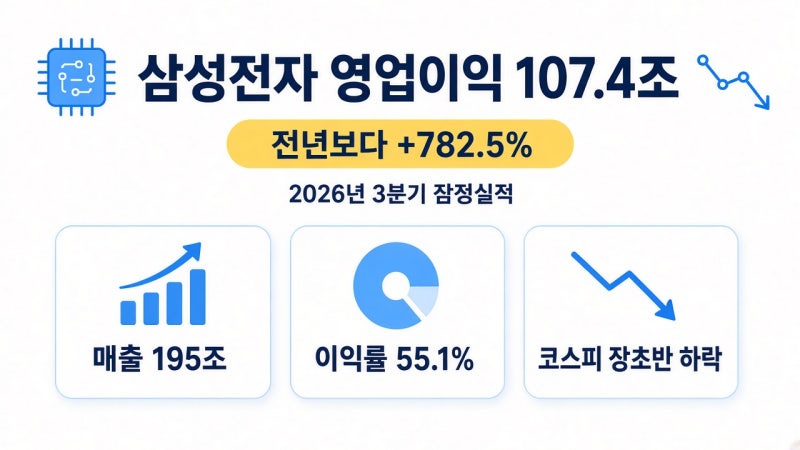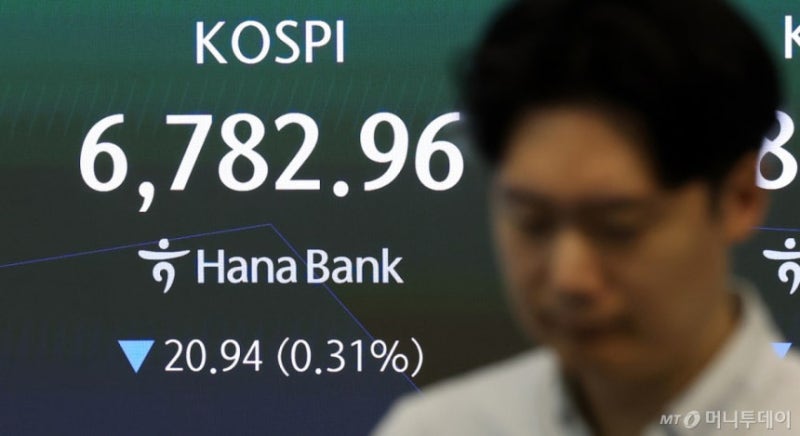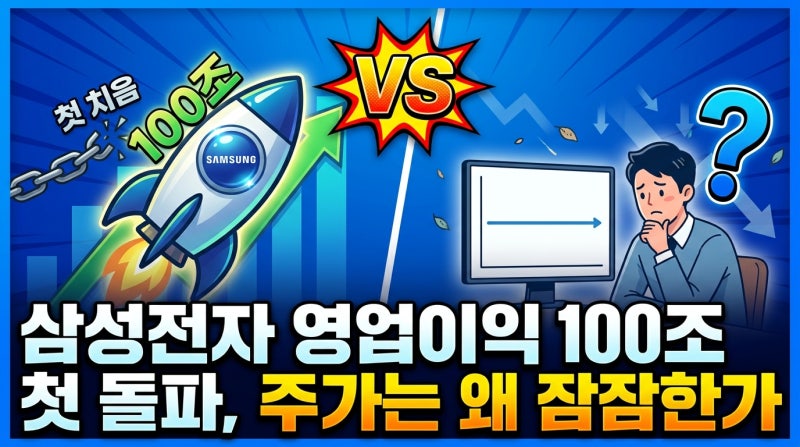
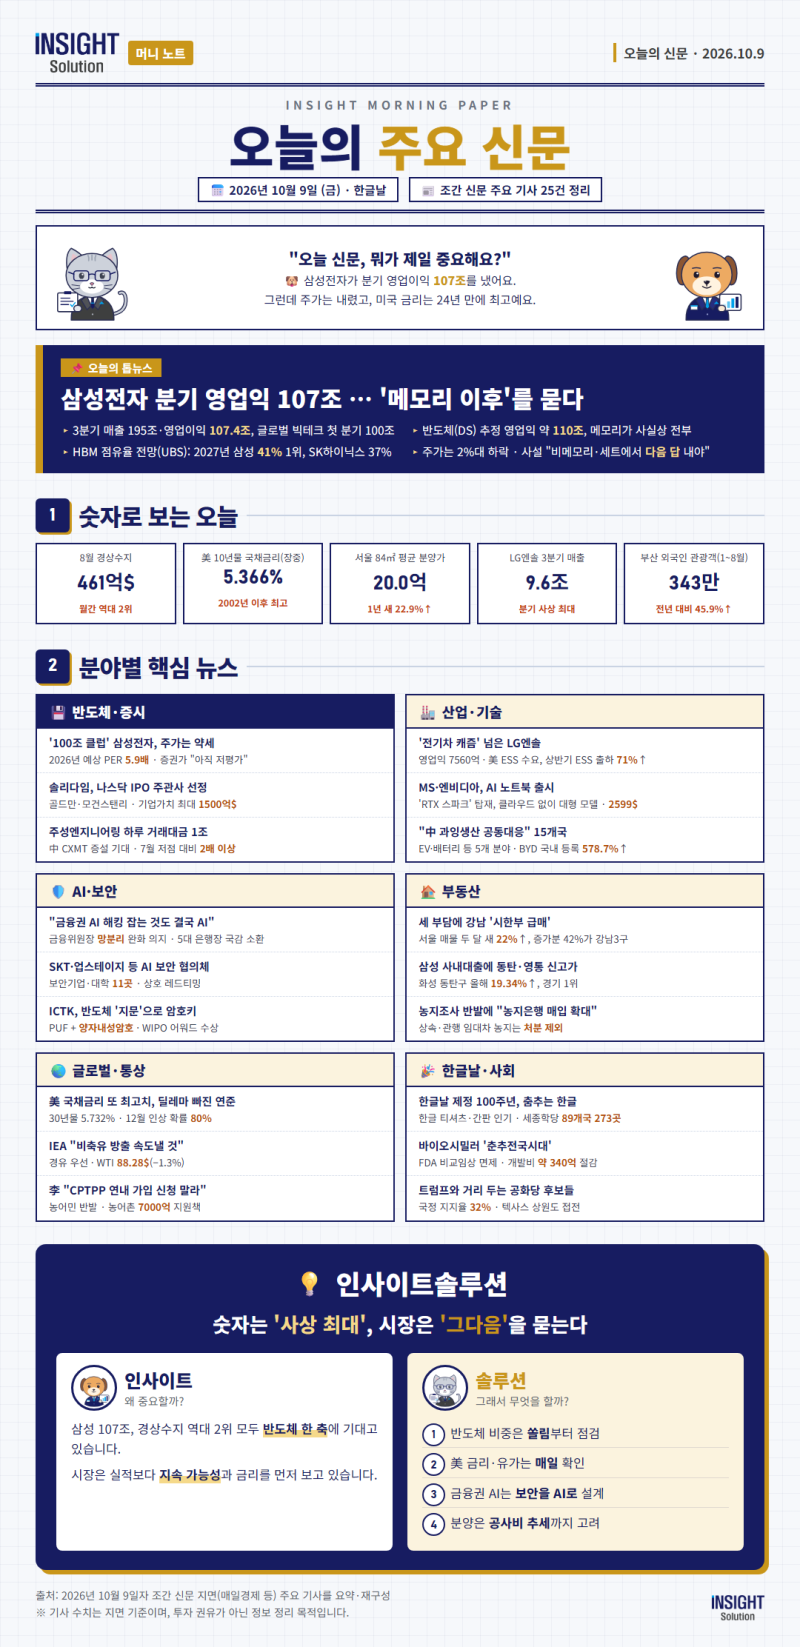
삼성전자가 2026년 3분기 잠정 영업이익 107조 4,000억 원을 기록하며 사상 처음으로 분기 영업이익 100조 원 시대를 열었습니다. 이는 전년 동기 대비 782.5% 폭증한 수치로, 국내 기업 최초의 기록이자 글로벌 빅테크 기업들도 달성하지 못한 유례없는 성과입니다. 하지만 이러한 호실적 발표에도 불구하고 주가는 오히려 하락 마감하여 투자자들의 의문을 자아내고 있습니다.
블로그 리뷰에서는 삼성전자의 주가 하락 원인을 다각도로 분석하고 있습니다. 일부에서는 펀드 규정에 따른 대규모 패시브 매도 물량과 선물옵션 만기일, 자사주 매입 종료 일정이 맞물리며 일시적인 수급 충격이 발생했다고 지적합니다. 반면, HBM4의 이익 기여도와 배당락 이후 주가 흐름, 자사주 매입 완료 후 실적만으로 주가가 버틸 수 있을지에 대한 우려도 제기되고 있습니다.
과거 2026년 10월 초 블로그 후기들에 따르면, 삼성전자의 주가가 28만 6,500원 고점 이후 조정 국면에 들어섰음에도 26만 9,500원 부근에서 매수세가 유입되는 등 저점 지지력이 확인된 바 있습니다. 이번 실적 발표 이후의 주가 흐름과 함께 HBM4 공급, 주주환원책 등 향후 전망에 대한 기대감이 다시금 회자되고 있습니다.