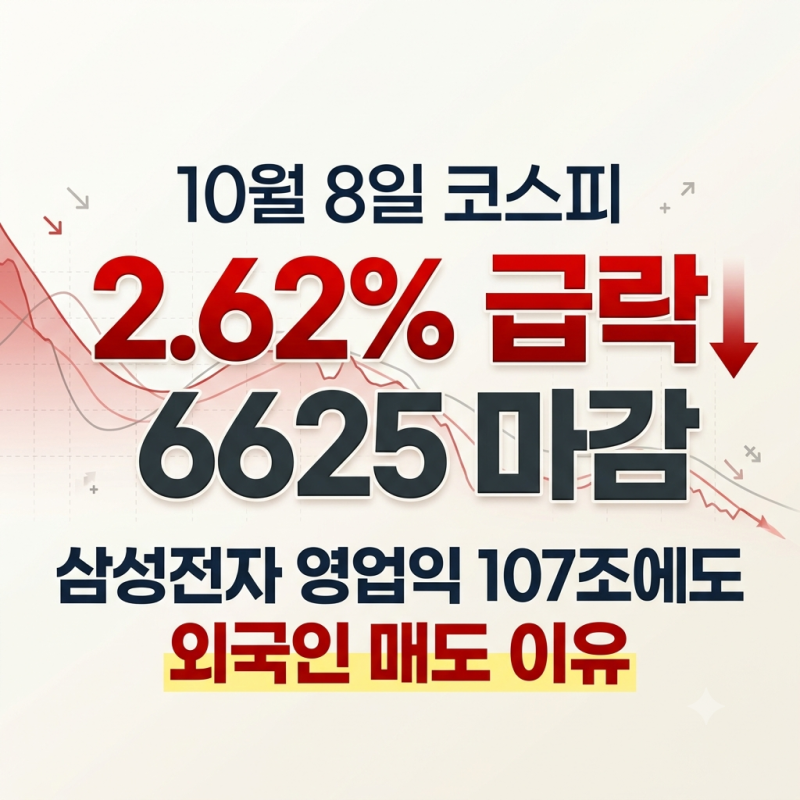
삼성전자가 2026년 3분기 잠정 실적으로 매출 195조 원, 영업이익 107조 4,000억 원을 기록하며 국내 기업 최초로 분기 영업이익 100조 원을 돌파했습니다. 이는 창사 이래 역대급 실적임에도 불구하고, 발표 당일 삼성전자 주가는 오히려 하락세를 보이며 개인 투자자들의 우려를 낳고 있습니다. 증권가에서는 이미 실적 기대감이 주가에 선반영되었고, 시장의 시선이 4분기 HBM4 매출 기여 확대와 내년 범용 D램·낸드 가격 상승세로 이동한 것으로 분석하고 있습니다.
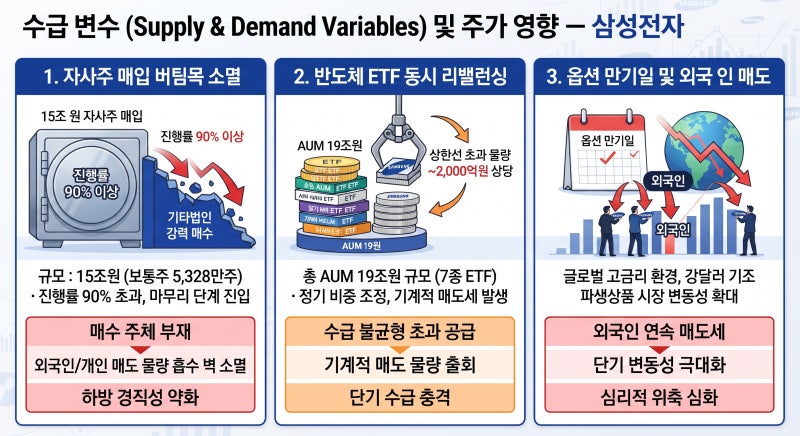
블로그 리뷰에서는 이러한 현상에 대해 다양한 관점을 제시하고 있습니다. 일부 블로거들은 외국인과 기관의 대규모 매도세, 자사주 매입 종료로 인한 수급 악재, 그리고 반도체 ETF 리밸런싱 물량 출회 등을 주가 하락의 주요 원인으로 지목했습니다. 반면, 삼성전자 임직원들이 최대 7.5억 원의 성과급을 받을 수 있다는 소식이 전해지면서, 회사의 초호황과 개인 투자자들의 손실 사이의 괴리에 대한 의문도 제기되고 있습니다.
블로그 후기에서는 이번 실적 발표에도 불구하고 주가가 기대만큼 오르지 못하는 이유를 심층적으로 분석하며, 실적 선반영과 차세대 모멘텀으로의 시선 이동, 세트 부문의 원가 부담 등을 꼽았습니다. 또한, 수급 악재의 복합적인 영향으로 주가 버팀목이 사라진 점을 강조하며, 투자자들에게 향후 대응 전략을 모색할 것을 권고하고 있습니다.