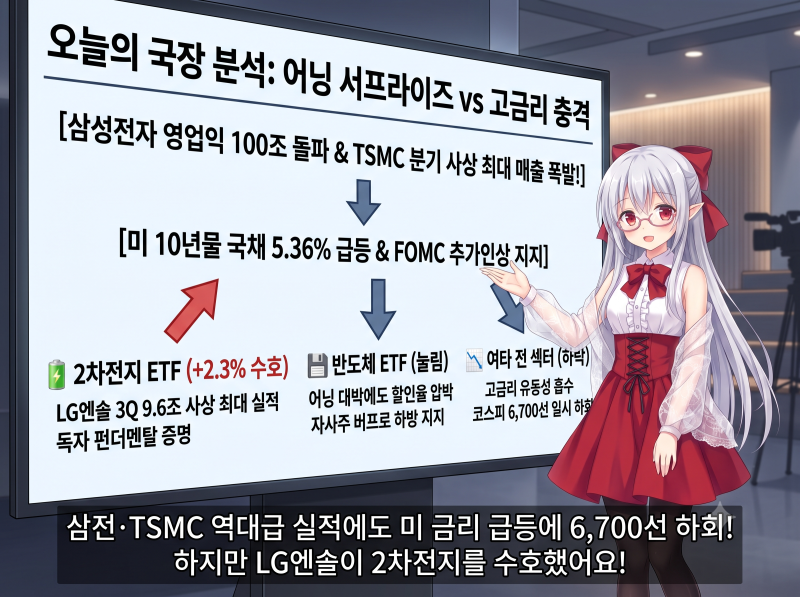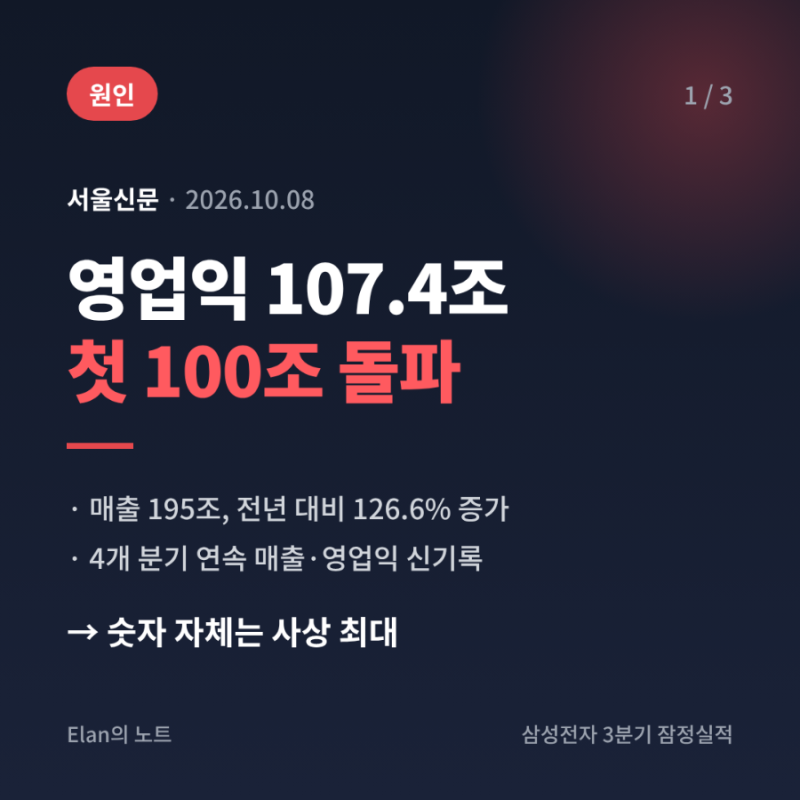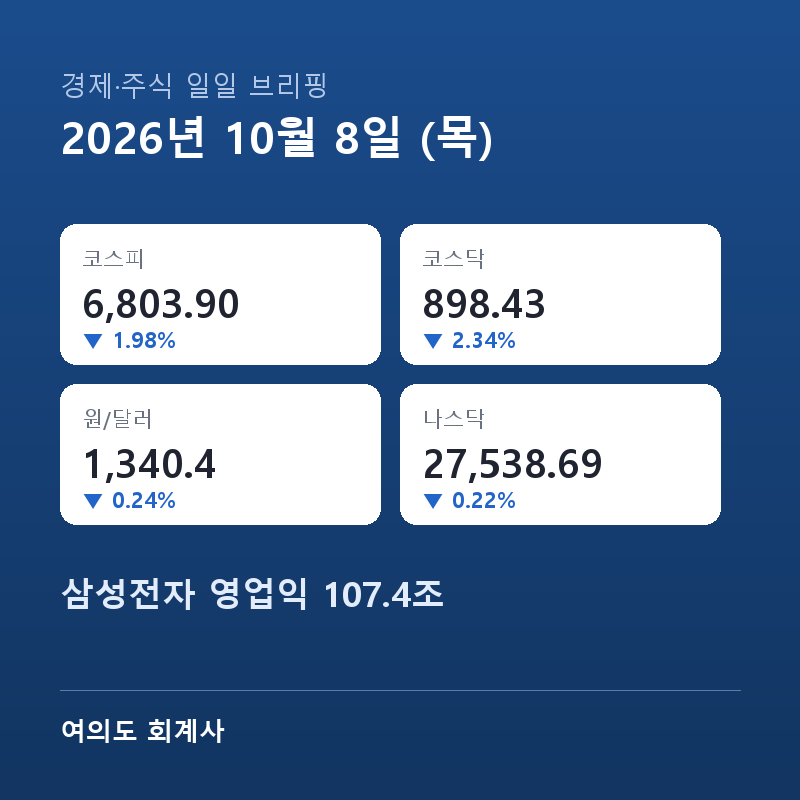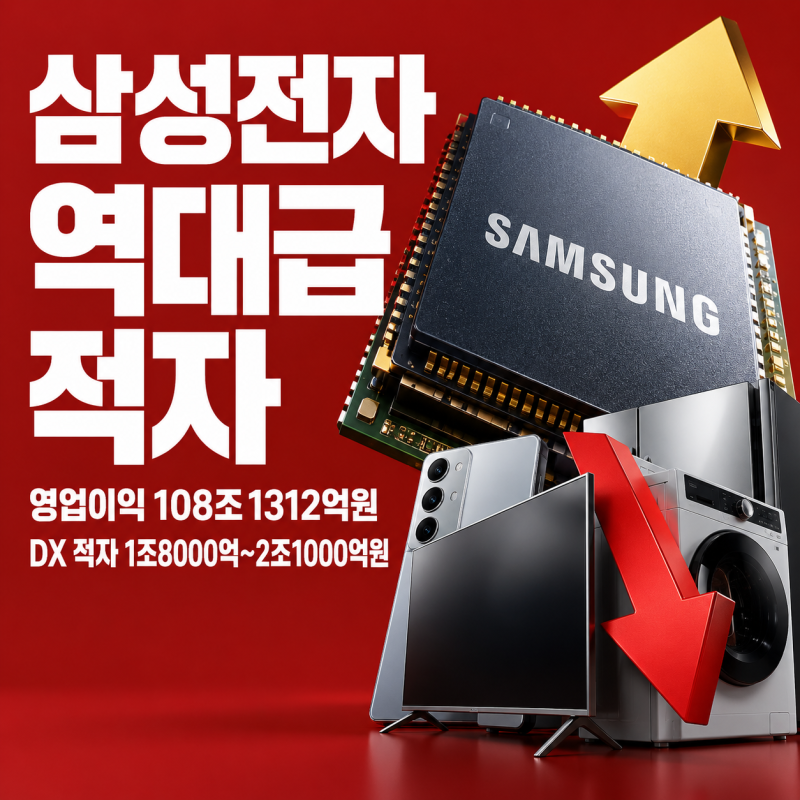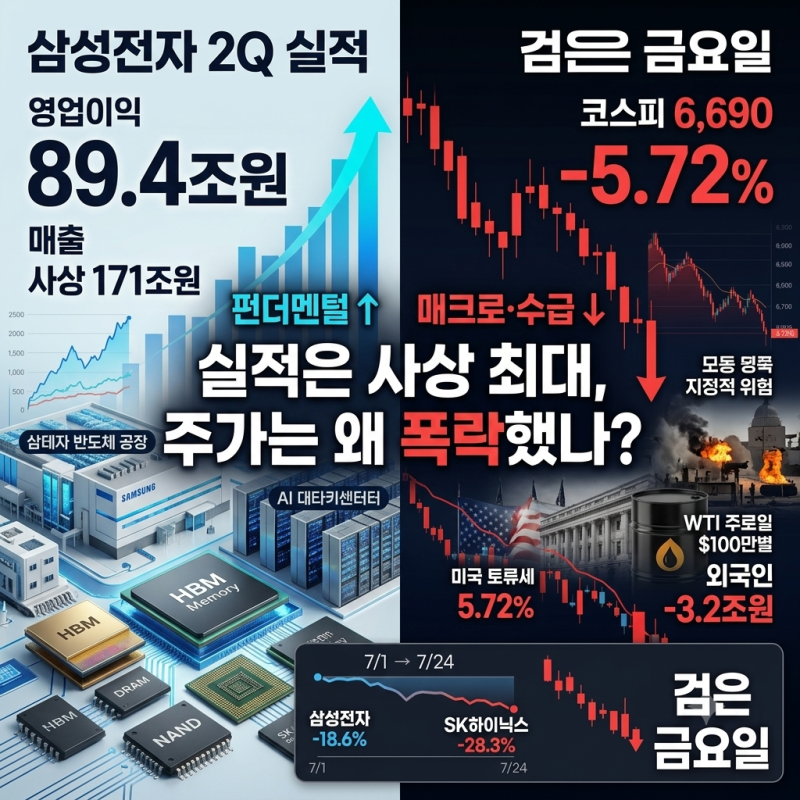
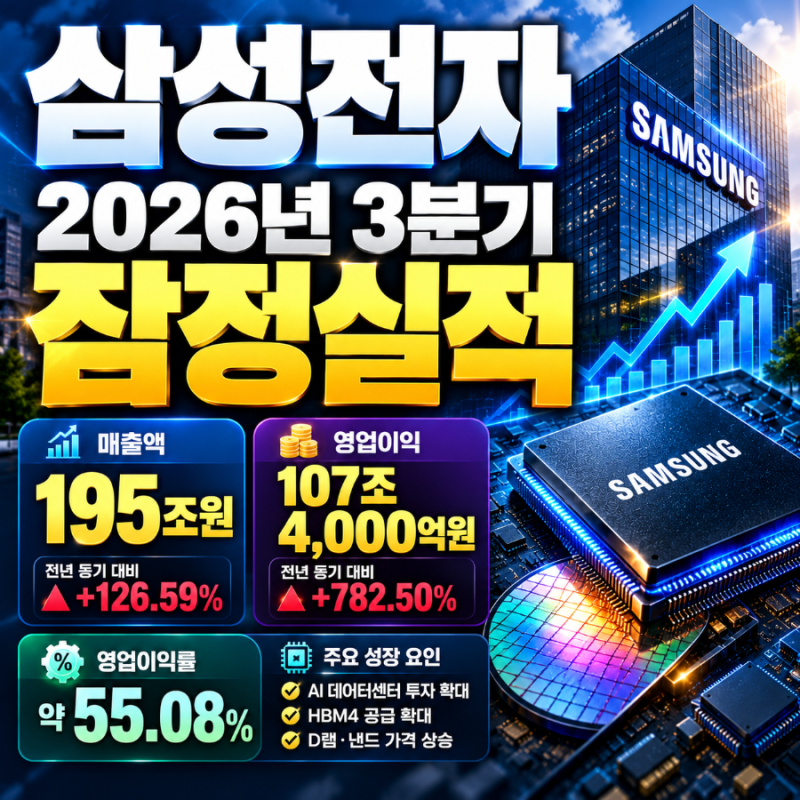
삼성전자가 2026년 3분기 역대급 실적을 발표하며 분기 영업이익 100조 원 시대를 열었습니다. 매출 195조 원, 영업이익 107조 4천억 원을 기록하며 전년 대비 782.5% 증가하는 등 압도적인 성과를 보였습니다. 이러한 실적은 AI 데이터센터 투자 확대와 메모리 공급 부족으로 인한 D램 및 낸드 가격 강세, HBM을 포함한 고부가 메모리 수요 증가에 힘입은 것으로 분석됩니다.
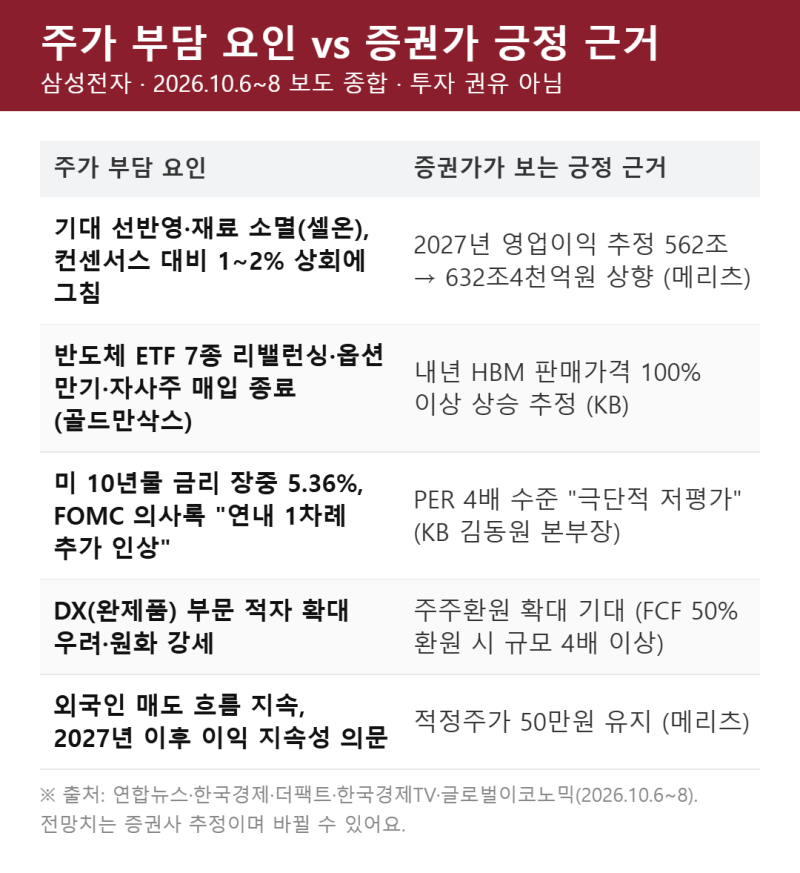
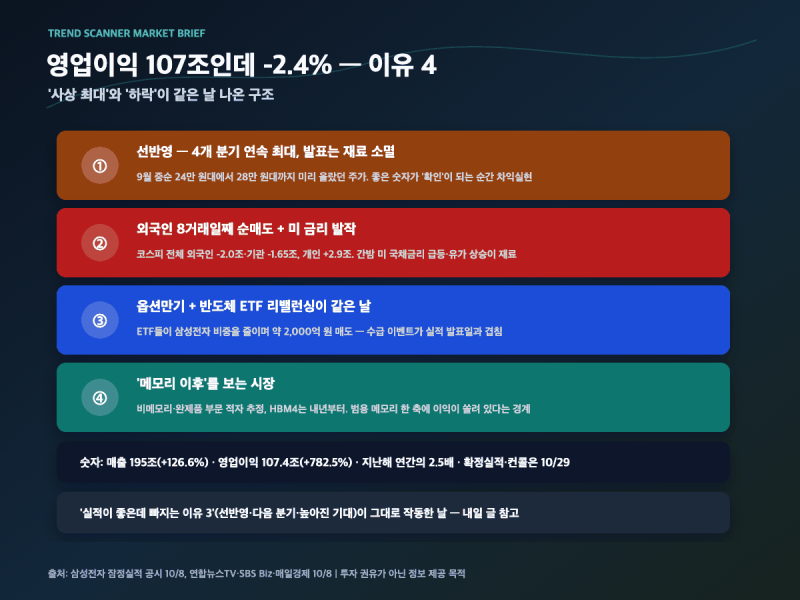
그러나 시장의 반응은 예상과 달랐습니다. 삼성전자 주가는 실적 발표 당일 오히려 하락 압력을 받으며 투자자들의 의문을 자아냈습니다. 블로거들은 이러한 현상의 원인으로 시장이 이미 100조 원 이상의 실적을 예상하고 있었던 점, 그리고 현재 실적보다 미래 실적에 대한 기대가 주가에 더 크게 반영된다는 점을 지적하고 있습니다. 일부에서는 'PGR(Price to Gamdong Ratio)'이라는 신조어까지 등장하며 투자자들의 실망감을 표현하기도 했습니다.
블로그 리뷰에서는 삼성전자의 이번 실적이 고점 매수자들에게 긍정적인 신호임은 분명하지만, 주가가 곧바로 전고점을 회복하기는 어렵다고 분석합니다. 특히 앞으로 HBM4 공급 확대와 AI 메모리 시장 경쟁력 확보 여부가 중요하며, 4분기 실적과 2027년 이익 유지 여부, 그리고 메모리 가격 상승 지속 여부가 주가 향방을 결정할 핵심 변수로 꼽히고 있습니다.