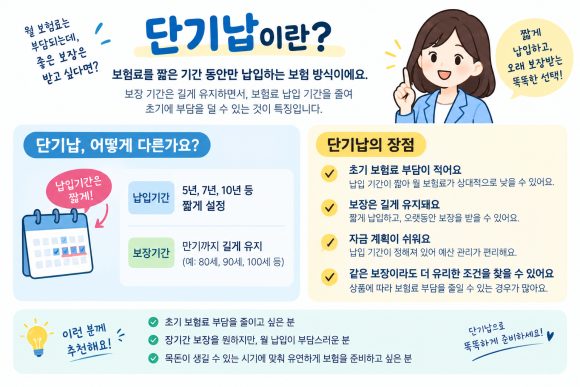
삼성생명 단기납종신보험은 5년 또는 7년 등 짧은 기간 동안 보험료를 납입하고 평생 사망 보장을 받는 상품입니다. 특히 납입 완료 시점에 해약환급률이 원금에 도달하거나 그 이상이 되는 구조로 인해 저축성 상품으로 오인되는 경우가 많았습니다. 가입 시점에 확정된 이율이 적용되어 시장 금리 변동에 영향을 받지 않는다는 점이 주요 특징으로 부각됩니다. 이러한 특성 때문에 단기납종신보험은 보장과 함께 목돈 마련 수단으로도 주목받아 왔습니다.
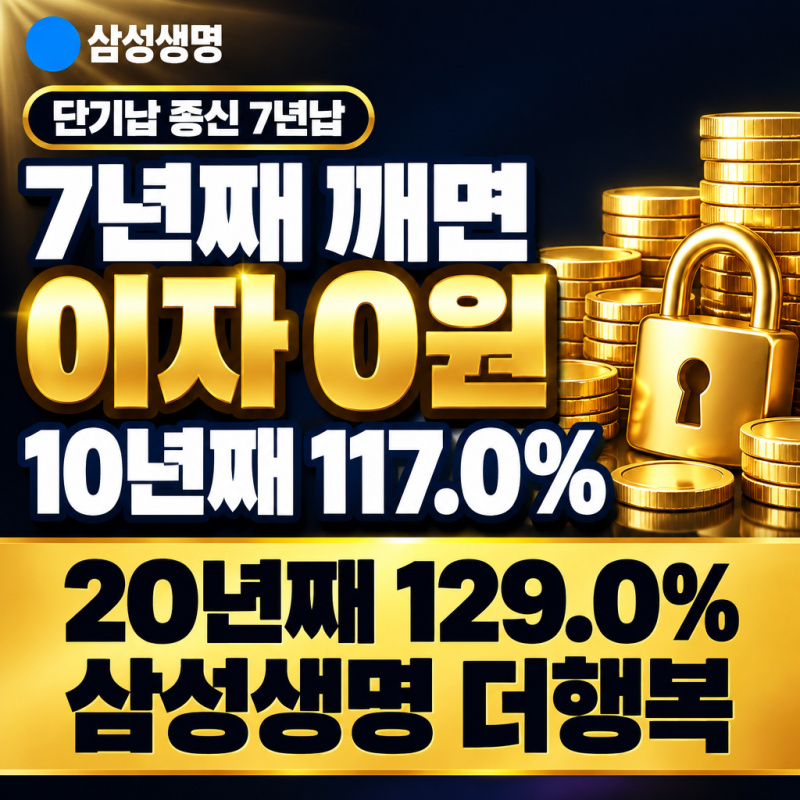
블로거들 사이에서는 단기납종신보험의 환급률 상승 시점에 대한 분석이 활발하게 이루어지고 있습니다. 특히 7년납 상품의 경우, 납입 완료 시점인 7년 차에는 해약환급률이 100%에 도달하지만, 이후 특정 시점(예: 10년 차)에 환급률이 크게 상승하는 구간이 존재한다는 점이 강조됩니다. 반면, 금융당국의 제재로 인해 5년납 및 7년납 상품의 판매가 중단되거나 조건이 변경되는 사례가 발생하여, 10년납 상품의 가입 가능 여부와 조건에 대한 관심도 높아지고 있습니다. 중도 해지 시 원금 손실 가능성에 대한 주의도 꾸준히 제기되고 있습니다.
단기납종신보험을 고려할 때는 납입 기간별 해약환급률 변화를 면밀히 확인하고, 본인의 재정 계획과 목적에 부합하는지 신중하게 판단해야 합니다. 특히 납입 완료 후 환급률이 급격히 상승하는 특정 시점과 비과세 요건 충족 여부를 확인하는 것이 중요합니다. 또한, 금융당국의 판매 규제 및 상품 조건 변경 가능성을 염두에 두고 최신 정보를 바탕으로 전문가와 상담하여 결정하는 것이 현명한 선택에 도움이 될 수 있습니다.