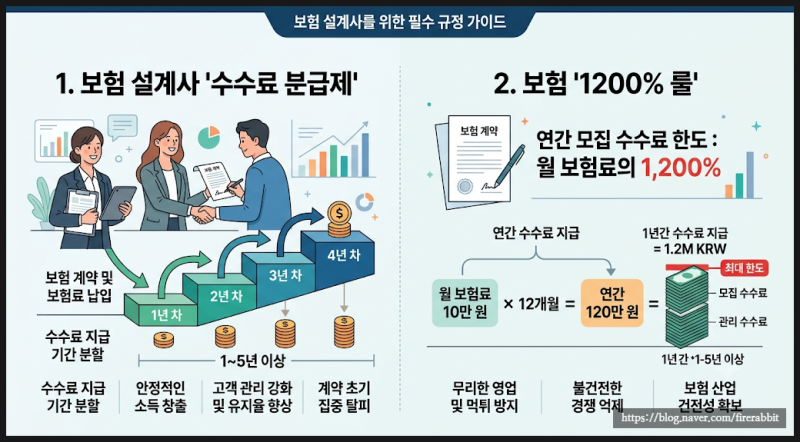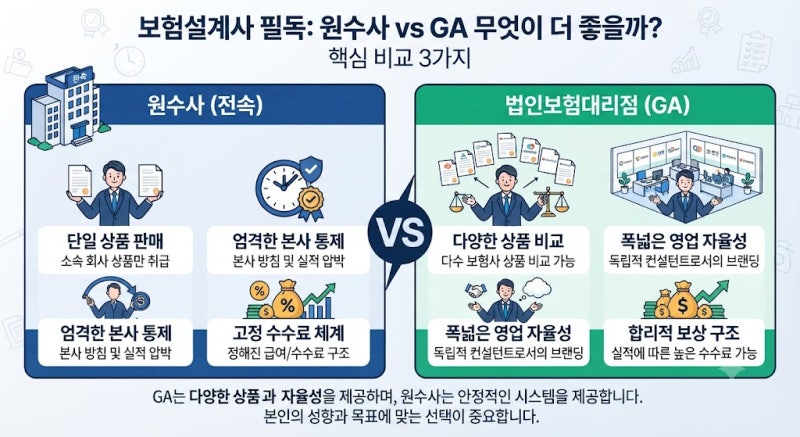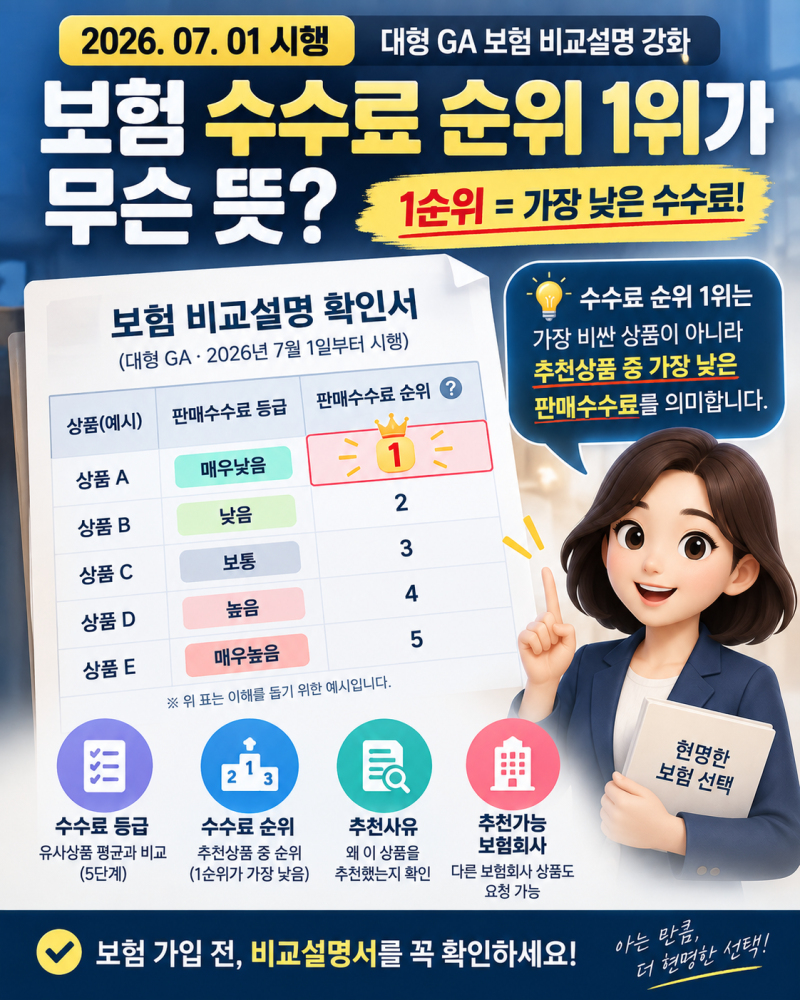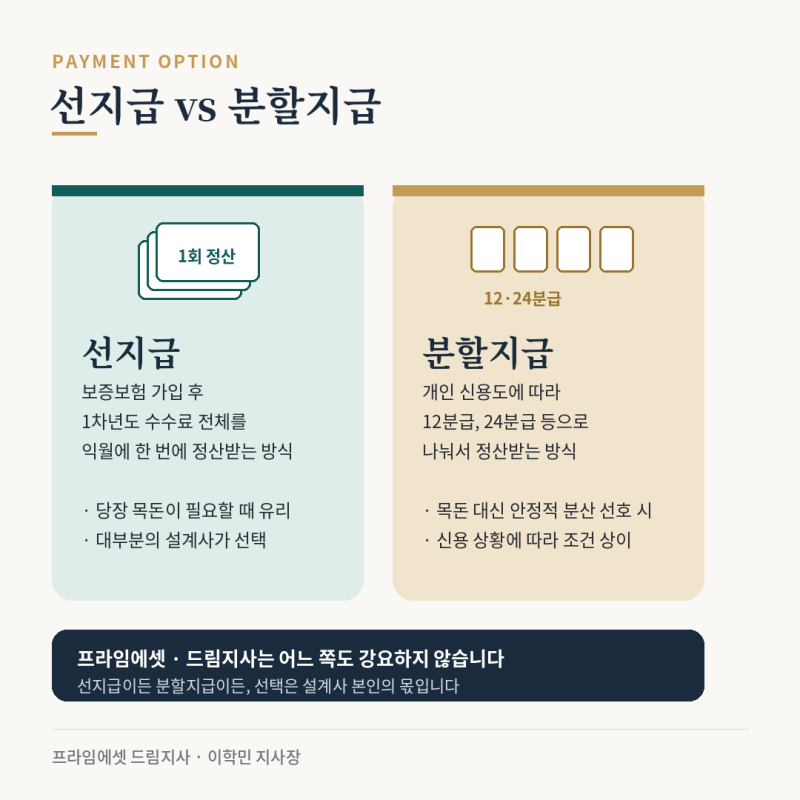
보험대리점(GA) 수수료 구조는 최근 1200% 룰 확대와 분급제 도입으로 큰 변화를 맞이하고 있습니다. 과거 보험사 전속 설계사에게만 적용되던 1200% 룰이 GA 소속 설계사에게도 확대 적용되면서, 과도한 수수료 경쟁과 불완전판매를 유발하던 구조적 문제가 개선될 것으로 기대됩니다. 또한, 2027년부터 단계적으로 시행될 분급제는 설계사의 수입 구조를 선지급 중심에서 장기적인 유지 관리 중심으로 전환시킬 전망입니다.
블로거들은 GA 수수료 지급 구조의 불투명성을 주요 문제점으로 지적하고 있습니다. 보험회사가 GA에 지급하는 수수료와 GA가 소속 설계사에게 재지급하는 수수료 사이에 내부 정산 규정이 존재하지만, 이 규정이 설계사에게 상세히 공개되지 않는 경우가 많기 때문입니다. 일부 블로거는 수수료 규정이 사후적으로 번복되거나 변경되는 관행, 특히 계약 해지 시 수수료 전액 환수 조항의 일방적 적용 사례를 언급하며 불공정성을 제기하기도 했습니다. 반면, 다른 블로거들은 1200% 룰 확대와 분급제 도입이 설계사의 안정적인 수입과 고객 관리 역량을 강화하는 긍정적인 변화를 가져올 것이라고 분석하고 있습니다.
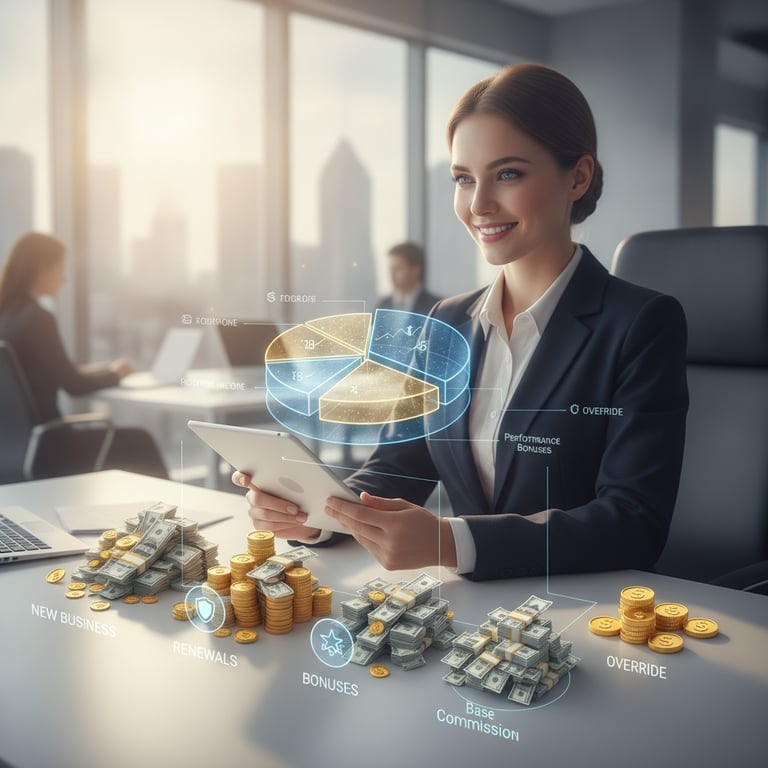
보험대리점 소속 설계사의 수입은 고객 한 명당 발생하는 실제 수수료, 신규 계약 건수, 기존 고객의 계약 유지율, 소속 GA의 수수료 배분 구조 등 다양한 요소에 의해 결정됩니다. 특히 2026년 7월부터 GA 소속 설계사에게도 1200% 룰이 적용되면서 월 보험료의 12배 이내로 첫해 모집수수료 한도가 제한됩니다. 따라서 고액 연봉을 위해서는 꾸준한 신규 고객 확보와 높은 계약 유지율, 장기적인 고객 관리 능력이 중요하며, 앞으로의 수입 구조는 과거와 다르게 변화할 것이므로 이직이나 선택 시 신중한 검토가 필요합니다.