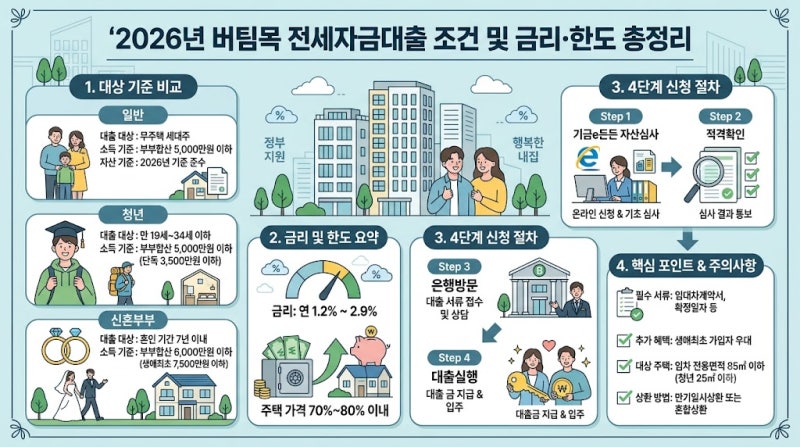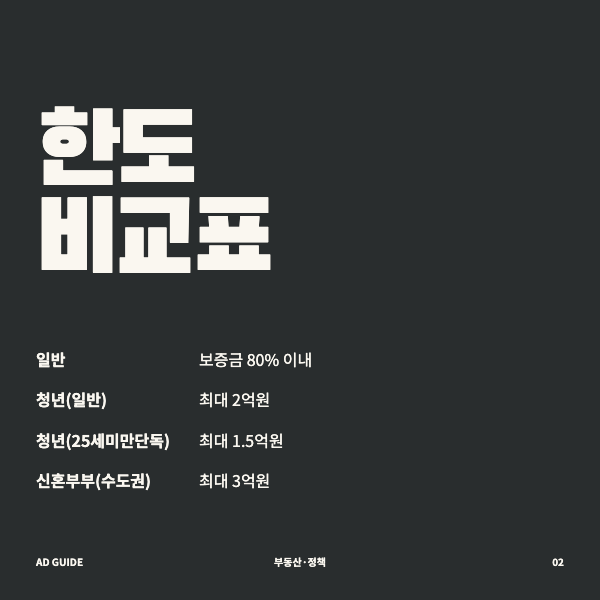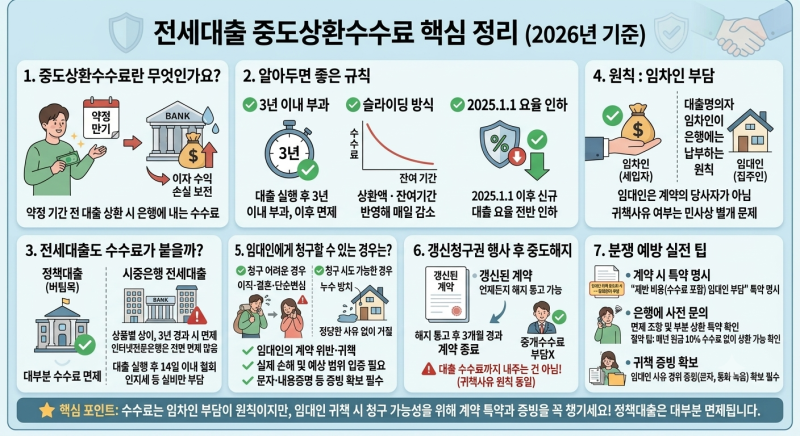
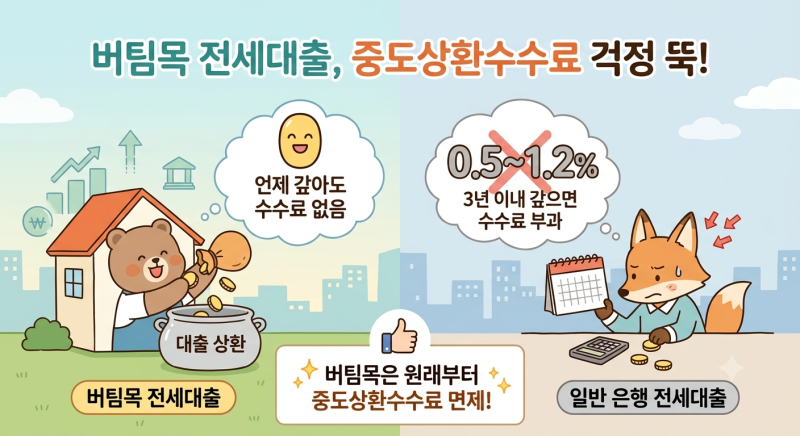

버팀목전세대출은 주택도시기금의 정책금융 상품으로, 중도상환수수료가 전액 면제되는 특징을 가집니다. 이는 일반 시중은행의 전세대출과 달리 대출 실행 후 언제든지 수수료 부담 없이 원금을 상환할 수 있음을 의미합니다.
서민과 청년층의 주거비 부담 경감을 목적으로 하기에, 유동적인 목돈 운용에 최적화된 조건을 제공합니다. 실제 사용자들은 버팀목전세대출의 중도상환수수료 면제 덕분에 이사, 계약 종료, 여유 자금 발생 시 유연하게 대처할 수 있다고 평가합니다.
하지만 단순히 수수료가 없다고 해서 여윳돈이 생길 때마다 무조건 상환하는 것이 항상 최선은 아닙니다. 일부 은행에서는 중도상환 시 최소 상환 단위(예: 1천만 원 이상)를 요구할 수 있으니 미리 확인하는 것이 중요합니다.
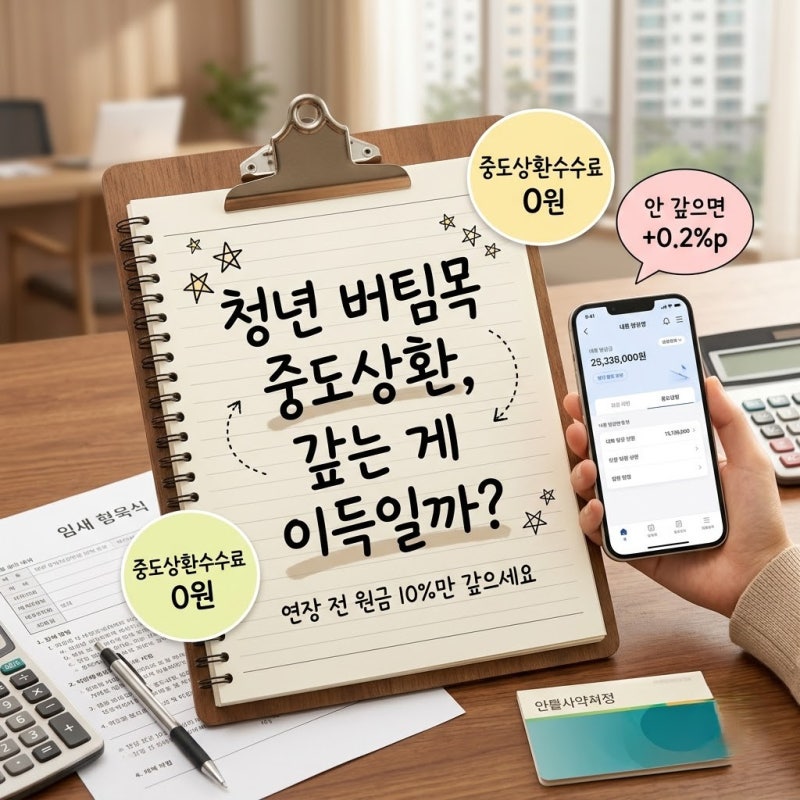
블로거들은 여윳돈이 생겼을 때 비상금 확보, 고금리 빚 상환 후 버팀목 대출을 고려할 것을 조언합니다. 특히 대출 기한 연장을 앞두고 있다면, 가산금리 부과를 피하기 위해 원금의 10%를 상환하는 것이 가장 효율적인 전략입니다.
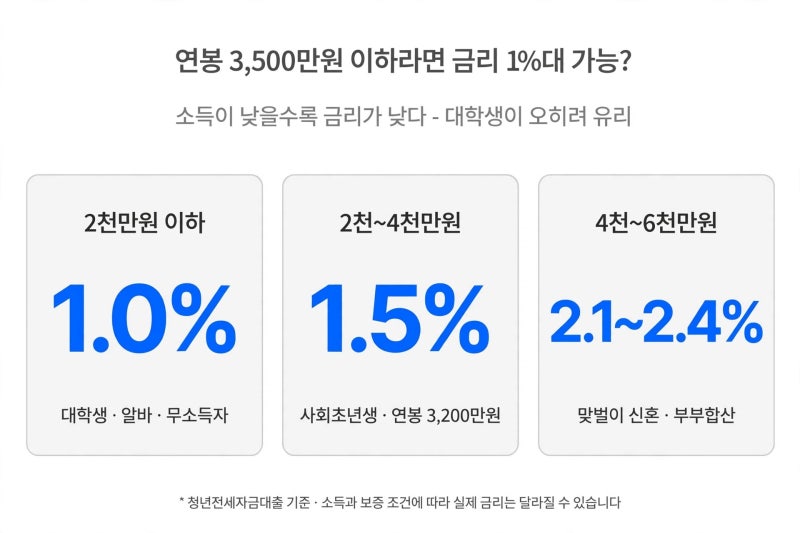
현재 금리 수준과 다른 투자처의 수익률을 비교하여 현명하게 자금을 운용하는 지혜가 필요합니다.