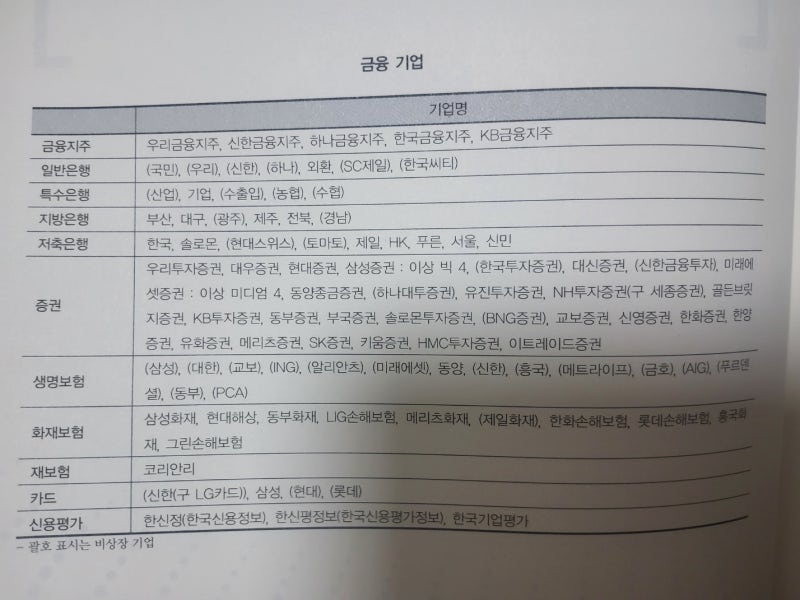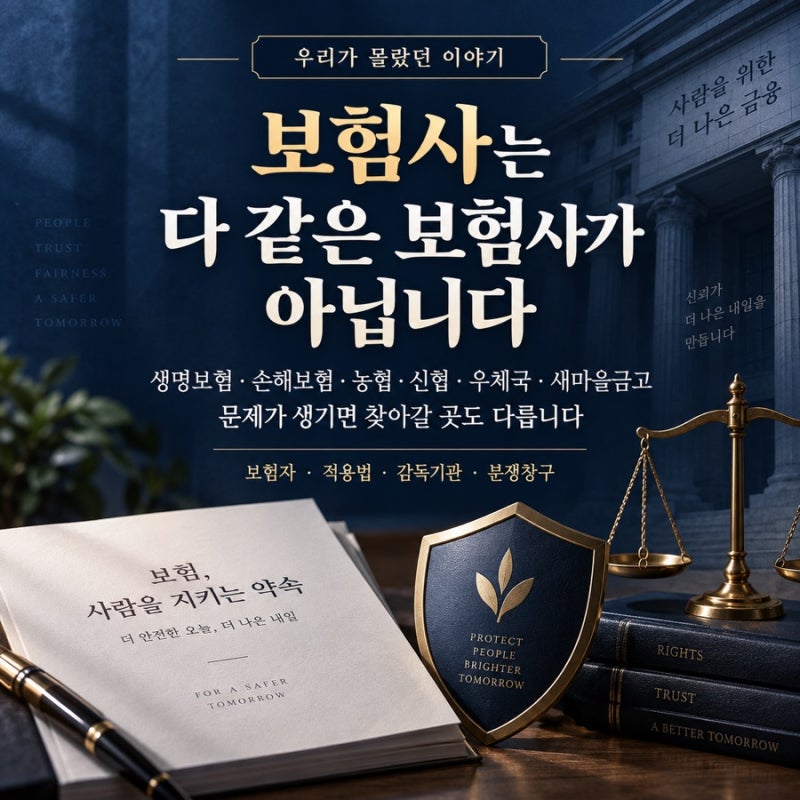
보험회사는 보험 상품을 개발하고 계약을 인수, 운영하는 주체로, 생명보험사와 손해보험사 등이 이에 해당합니다. 이들은 소비자의 필요에 맞춰 상품을 설계하고 보험금 지급 여부를 심사하며, 금융위원회와 금융감독원의 감독을 받습니다. 특히 보험금 지급 거절이나 불완전 판매 등의 문제가 발생하면 금융감독원의 분쟁조정을 통해 해결할 수 있습니다.
일반 보험회사와 달리 농협, 신협, 우체국, 새마을금고 등은 특별법에 근거한 공제 사업을 운영하며, 법적 출발점과 감독 체계가 다릅니다. 또한 GA(법인보험대리점)는 여러 보험회사의 상품을 고객에게 안내하고 계약 체결을 대리하는 역할을 수행하며, 보험 상품을 직접 개발하지 않는다는 점에서 보험회사와 명확한 차이를 보입니다. 각 GA마다 취급하는 보험회사의 상품 범위는 다를 수 있습니다.
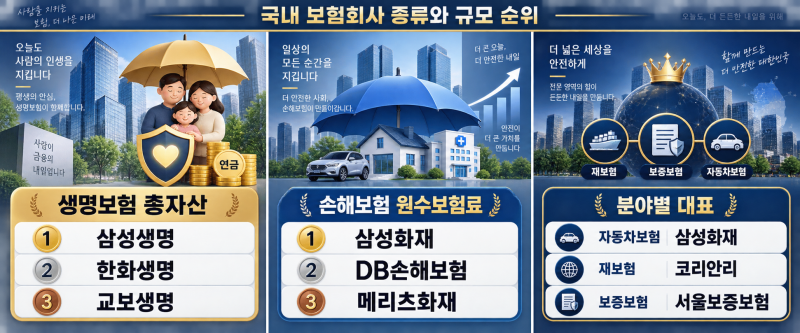
보험 가입 시에는 보험회사의 종류와 GA의 역할을 정확히 이해하는 것이 중요합니다. 특히 생명보험과 손해보험의 주요 보장 내용과 대표적인 회사들을 파악하고, 각 회사의 총자산 순위나 원수보험료 규모를 참고하여 자신에게 적합한 상품을 선택하는 것이 현명합니다. 문제가 발생했을 때 어떤 기관에 민원을 제기해야 하는지 미리 알아두는 것도 도움이 됩니다.