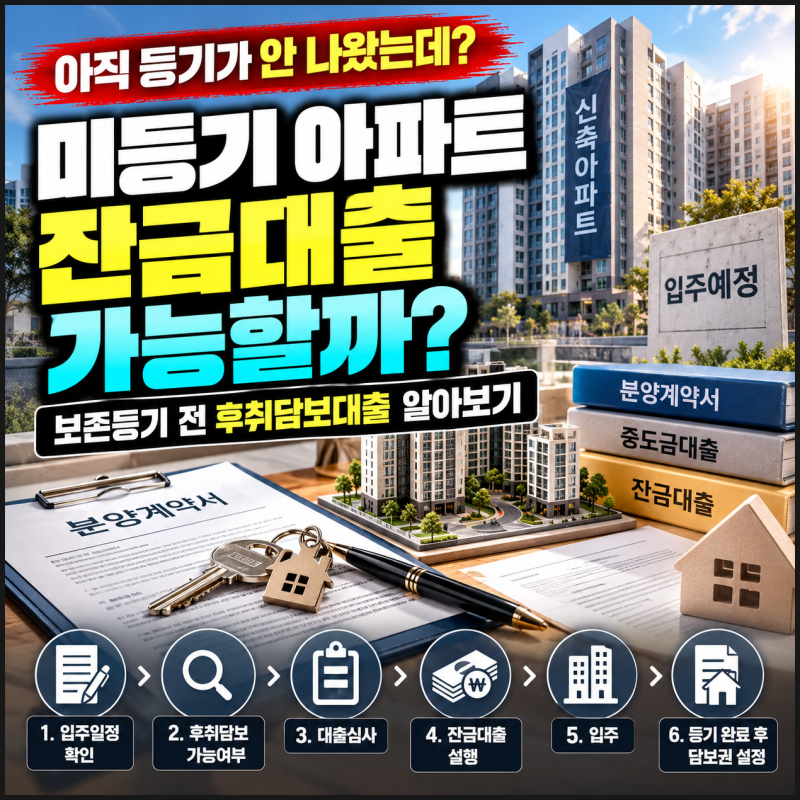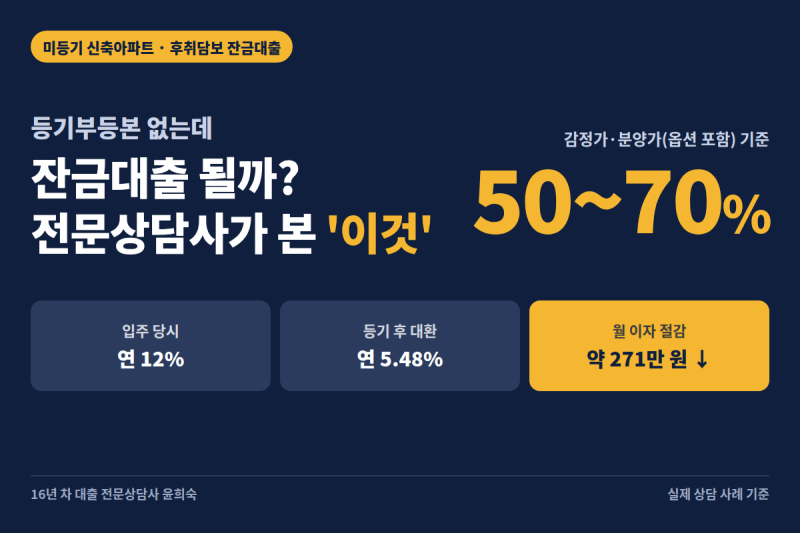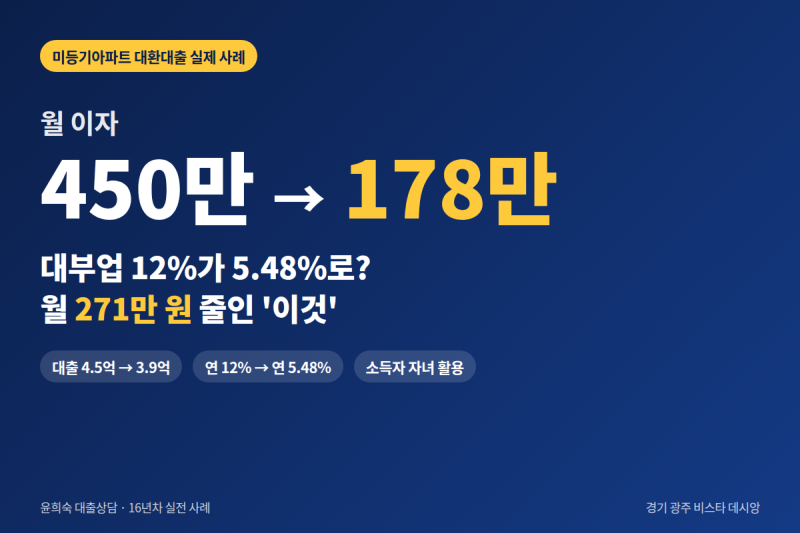
미등기 아파트 대출은 신축 아파트의 등기 절차가 지연되면서 발생하는 특수한 상황에서 필요한 금융 상품입니다. 특히 입주 초기에는 실거래가 정보가 부족하고, 대지권 미등기 등 복잡한 권리 관계가 얽혀 있어 일반적인 아파트 대출과는 다른 접근 방식이 요구됩니다. 이러한 상황에서 임차인이나 매수자는 예상치 못한 위험에 노출될 수 있으므로, 관련 정보를 면밀히 확인하는 것이 중요합니다.
블로거들은 미등기 아파트 대출 시 발생할 수 있는 다양한 리스크에 대해 경고하고 있습니다. 일부 블로거는 최저가 매물에 현혹되지 말고 선순위 권리관계, 전세대출 가능 여부 등을 꼼꼼히 따져봐야 한다고 강조합니다. 반면, 대지권 미등기 자체만으로 위험하다고 단정할 수 없으며, 토지 소유권 분쟁 여부 등 근본적인 문제를 확인해야 한다는 의견도 있습니다. 특히 잔금 완납 여부와 임대인의 세금 체납 확인은 공통적으로 중요한 점검 사항으로 언급됩니다.
미등기 아파트 대출을 고려한다면, 분양계약서와 지자체 부동산거래신고필증을 통해 실제 집주인을 확인하고, 분양대금 잔금 완납 여부를 입주증이나 완납확인서로 검증해야 합니다. 또한, 임대인의 국세 및 지방세 완납증명서를 통해 세금 체납 여부를 확인하고, 대출 전환 시 일시 전출 요구에 대비한 특약 문구를 계약서에 명시하는 것이 실질적인 꿀팁으로 제시됩니다. 이러한 철저한 사전 확인을 통해 잠재적 위험을 최소화할 수 있습니다.