
협심증은 심장 혈관이 좁아지거나 막혀 발생하는 질환으로, 스텐트 시술이나 관상동맥우회술 등 다양한 치료법이 적용됩니다. 특히 스텐트 시술은 심장질환 산정특례 대상에 포함되어 급여 진료비의 5%만 본인이 부담하면 되므로, 치료비 부담이 크게 줄어듭니다. 하지만 실제 병원비보다 보험금 청구 과정에서 예상치 못한 문제가 발생하여 많은 환자가 어려움을 겪는 것으로 나타났습니다.
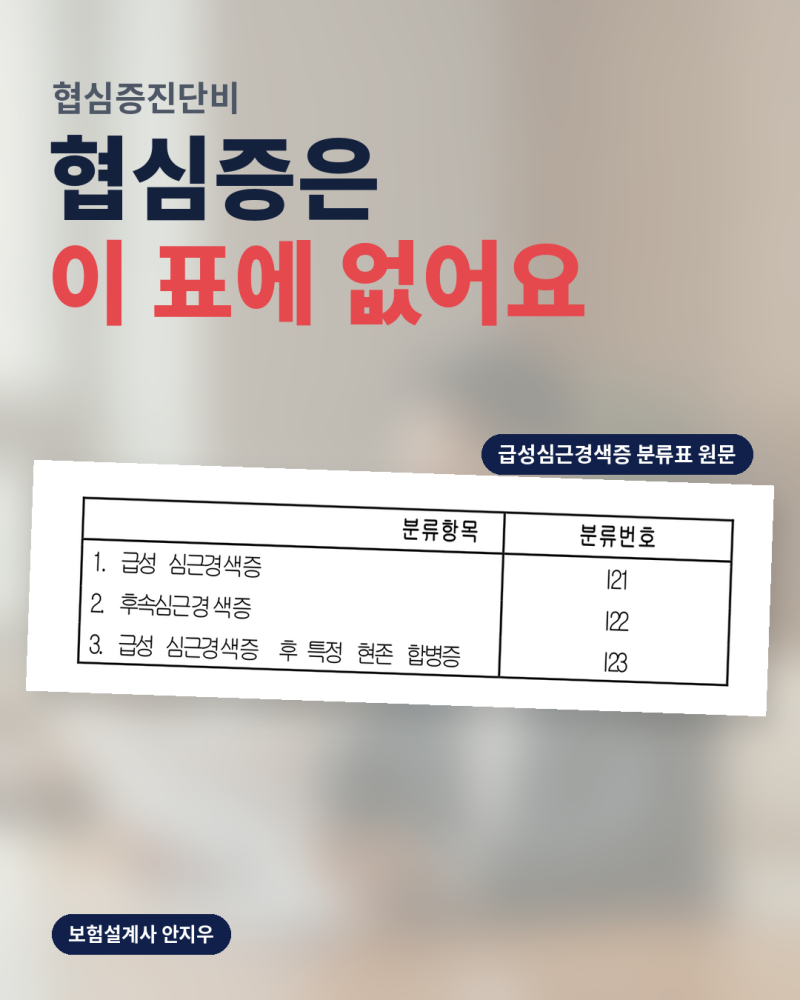
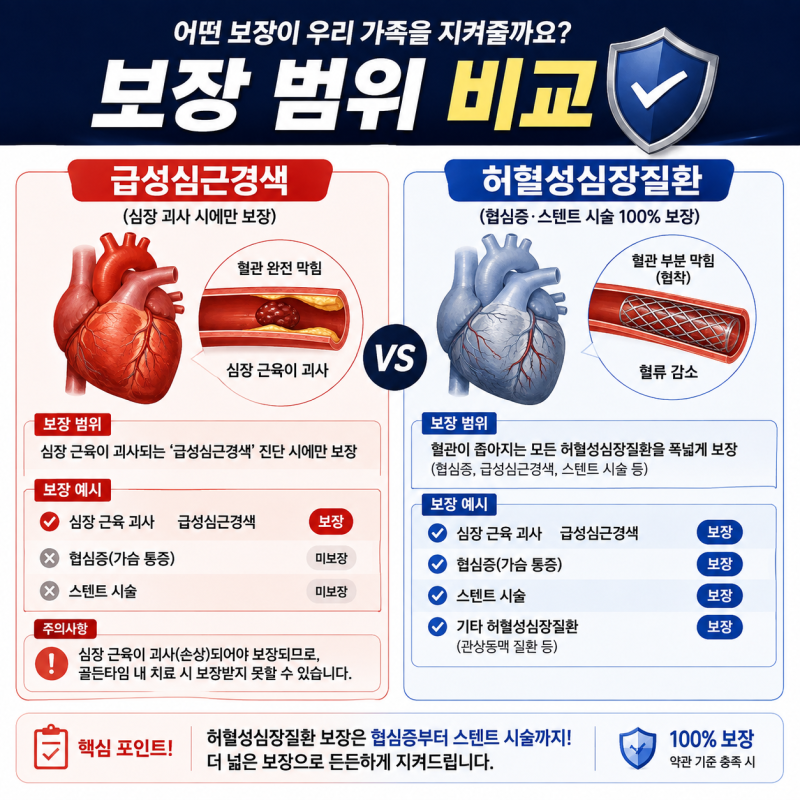
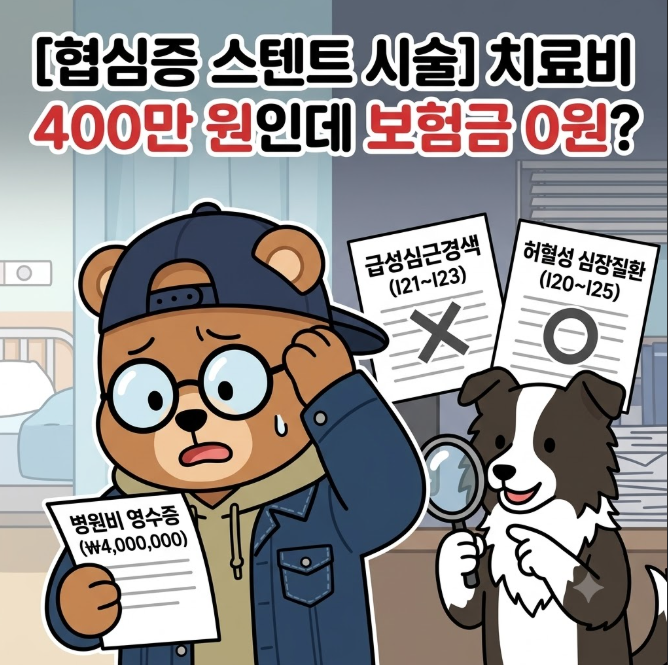
블로거들은 스텐트 시술 비용 자체는 산정특례로 인해 낮아졌지만, 보험금 지급 여부는 진단 코드에 따라 크게 달라진다고 강조합니다. 급성심근경색 진단비는 I21~I23 코드에만 적용되어 협심증(I20)으로 스텐트 시술을 받은 경우 진단비가 지급되지 않는 사례가 많습니다. 반면 허혈성심장질환 진단비는 I20부터 보장되므로, 보험 가입 시 특약 내용을 꼼꼼히 확인하는 것이 중요하다고 조언합니다.
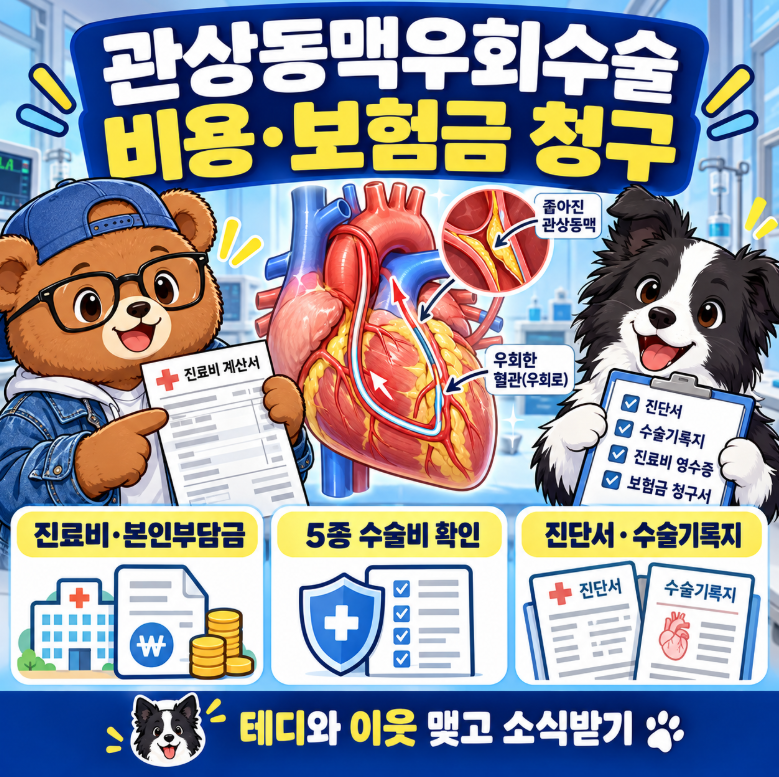
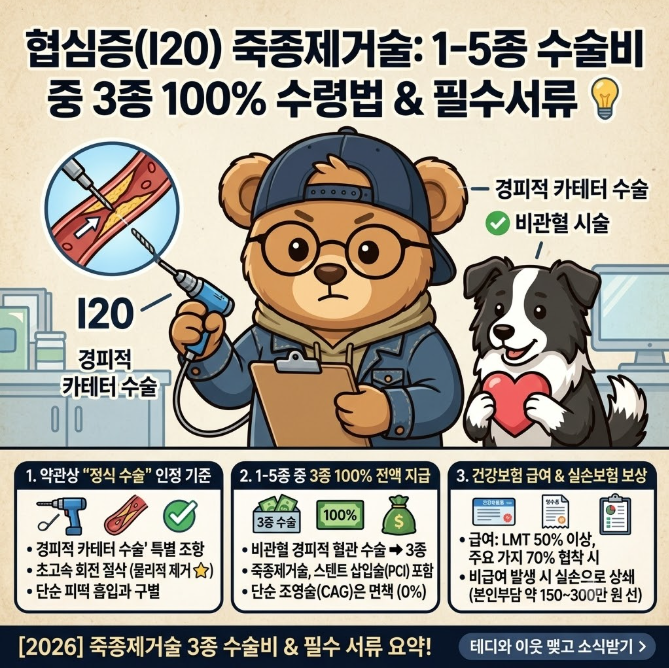
또한, 과거에는 스텐트 개수에 제한이 있었으나 2014년 12월부터는 의학적 필요에 따라 개수 제한 없이 건강보험이 적용됩니다. 관상동맥 죽종제거술과 같은 시술은 피부를 절개하지 않아도 보험 약관상 '경피적 카테터 혈관 수술'로 인정되어 3종 수술비가 지급될 수 있으니, 자신의 보험 약관을 확인하고 필요한 서류를 준비하는 것이 현명합니다.