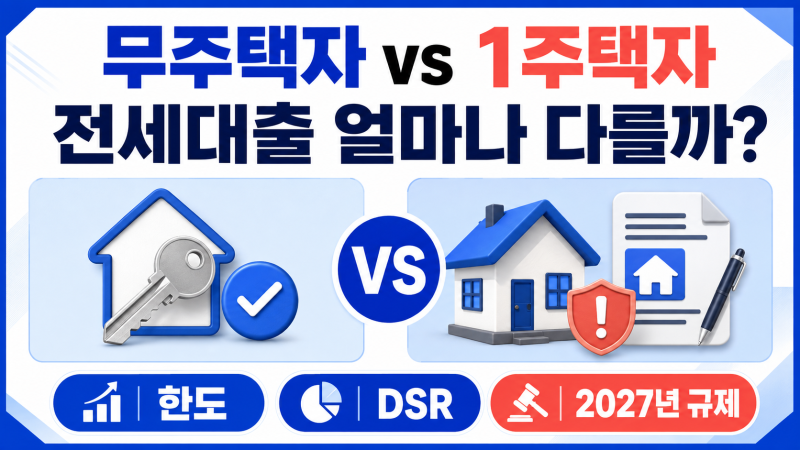
무주택자 전세자금대출은 최근 전세대출 규제 변화 속에서도 1주택자와 다른 기준이 적용되어 주목받고 있습니다. 특히 2027년부터 시행될 새로운 전세대출 기준은 무주택 세입자보다 1주택자를 겨냥한 규제에 가깝습니다. 무주택자의 전세대출 보증비율은 수도권·규제지역 80%, 그 외 지역 90%로 2027년에도 동일하게 유지되며, DSR(총부채원리금상환비율) 또한 미적용 상태를 유지합니다. 이러한 정책적 차이는 무주택자의 주거 안정을 위한 정부의 노력을 반영하고 있습니다.
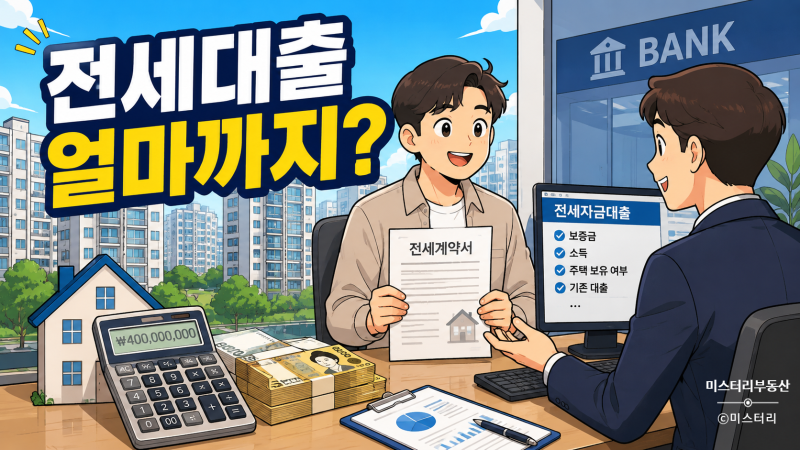
실제 블로그 후기들을 살펴보면, 무주택자는 버팀목전세자금대출과 HUG안심전세대출 등 다양한 상품을 활용하여 전세자금을 마련하고 있습니다. HUG안심전세대출의 경우, 대출한도와 대출비율이 버팀목대출보다 높아 1.5룸, 연식 5년 미만 오피스텔 등 특정 조건의 주택을 찾는 무주택자에게 유리하게 작용하고 있습니다. 다만, 전세대출 한도는 단순히 보증금에 일정 비율을 곱하는 것이 아니라, 보증기관, 임차보증금, 소득, 기존 부채, 주택 조건, 금융회사 심사 등을 종합적으로 고려하여 결정되므로 개인별 조건 확인이 필수적입니다.
전세자금대출을 준비하는 무주택자라면, 먼저 본인이 이용할 수 있는 상품을 확인하고, 부동산에서 HUG안심대출이 가능한 매물인지 공시지가 126% 초과 여부를 확인하는 것이 중요합니다. 또한, 가계약 시에는 임차인의 대출조건 미달로 인한 계약금 반환 특약을 요청하는 등 꼼꼼한 계약서 작성이 필요합니다. 확정일자, 임대차신고, 전입세대열람내역서 발급은 주민센터에서 한 번에 처리 가능하므로 미리 준비하여 대출 진행에 차질이 없도록 해야 합니다.