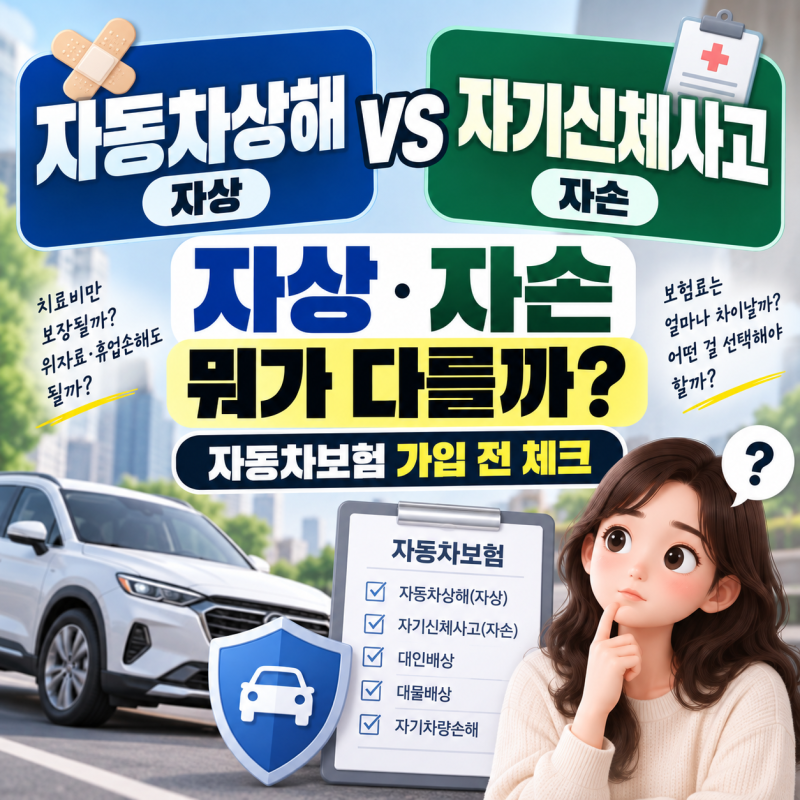
자상보험은 자동차 사고 발생 시 운전자 본인뿐만 아니라 동승한 가족까지 보상받을 수 있는 중요한 특약입니다.
특히 운전자 과실이 100%이거나 단독 사고인 경우에도 대인배상과 달리 과실상계 없이 표준약관 대인배상 지급기준에 준하여 손해액을 산정받을 수 있어 주목받고 있습니다.
이는 보험사들이 설명하지 않는 수천만 원 상당의 약관상 손해액을 정당하게 청구할 수 있는 근거가 됩니다.
실제 사용자들은 "내 잘못이라 받을 것이 없다"는 오해와 달리, 자상보험을 통해 치료비, 위자료, 휴업손해, 상실수익까지 가입금액 한도 내에서 청구할 수 있다는 점을 큰 장점으로 꼽습니다.
자기신체사고(자손)가 치료비 중심의 보상인 반면, 자상보험은 실제 손해액을 더해 보상하므로 보상 범위가 넓습니다. 합의서 서명 전 담보명과 산출내역을 꼼꼼히 확인하는 것이 중요하다고 강조됩니다.
블로거들은 자상보험 활용을 위해 증권에서 담보명과 가입금액을 확인하고, 보험사에 항목별 산출내역서 서면 요청을 적극적으로 할 것을 조언합니다. 진단, 영상, 소득 자료를 미리 준비하고, 입원 및 통원 일수를 기록하는 것이 합의금 산정에 유리합니다.
골절이나 수술 시에는 후유장해 포함 여부까지 확인하며, 치료 고정 후 후유장해 평가를 받는 것이 현명한 선택입니다.