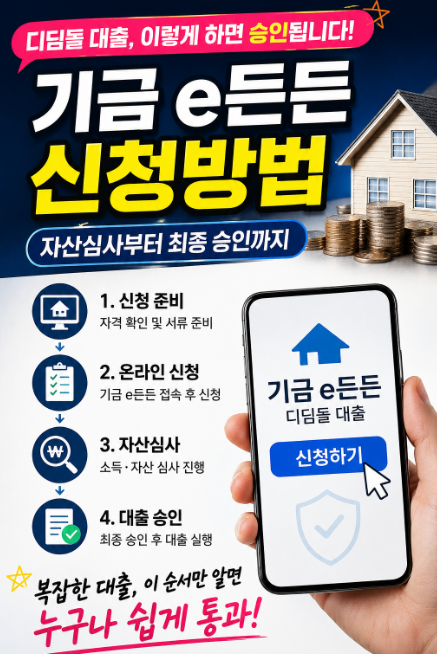
디딤돌대출은 내 집 마련을 위한 주택도시기금의 대표적인 정책 대출 상품으로, 많은 신청자들이 자산심사 과정에 큰 관심을 보이고 있습니다. 특히 기금e든든을 통한 온라인 사전자산심사 통과 여부가 대출의 중요한 첫 관문으로 인식되고 있습니다. 이 심사는 국세청 및 금융기관 데이터를 기반으로 순자산을 검증하며, 부부합산 순자산 5억 1,100만 원 이하일 때 적격 판정을 받을 수 있습니다.
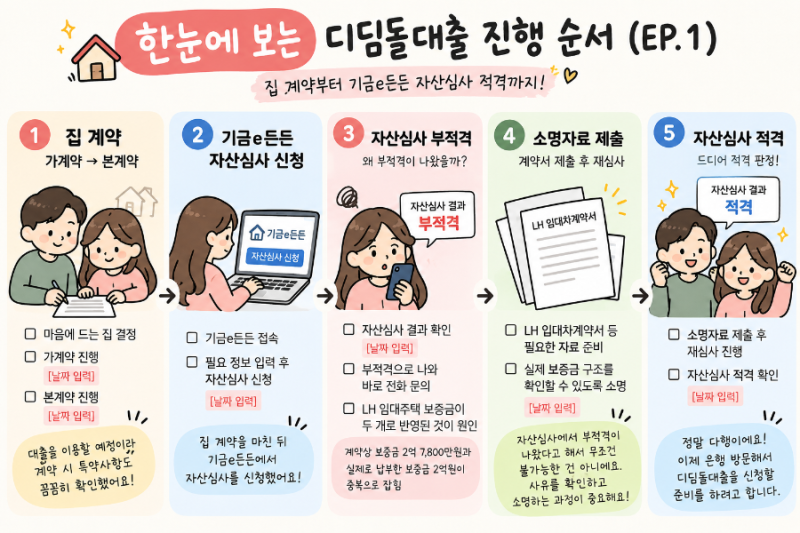
블로거들의 후기를 살펴보면, 사전자산심사 적격 판정 이후에도 은행 대출 심사와 사후 자산심사라는 두 번의 중요한 관문이 남아있다는 점을 강조하고 있습니다. 일부 신청자들은 사전자산심사 적격만으로 안심했다가 은행 심사에서 예상치 못한 변수에 직면하기도 합니다. 이는 은행이 LTV, DTI, 개인 신용도, 주택 권리 침해 여부 등을 종합적으로 평가하기 때문이며, 기존 대출 유무나 부양가족 조건 등 개인별 상황에 따라 추가 서류를 요구하는 경우도 발생합니다.
따라서 디딤돌대출을 준비하는 신청자들은 사전자산심사 통과 후에도 지정된 수탁 은행을 방문하여 정밀한 대출 심사를 받아야 합니다. 특히 대출 실행 전후로 누락된 자산이 없는지 확인하는 사후 자산심사도 중요하게 작용합니다. 각자의 상황에 맞는 준비 서류를 꼼꼼히 확인하고, 잔금일에 맞춰 대출이 실행될 수 있도록 심사 절차를 미리 파악하는 것이 중요합니다.