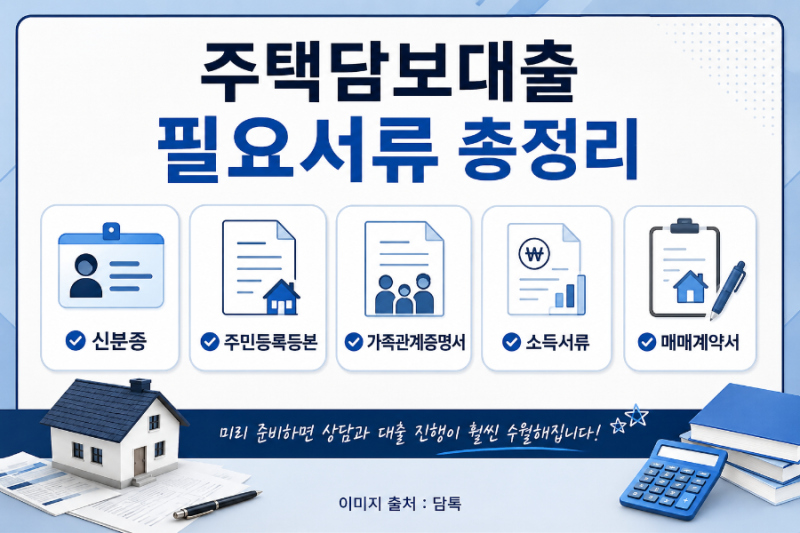
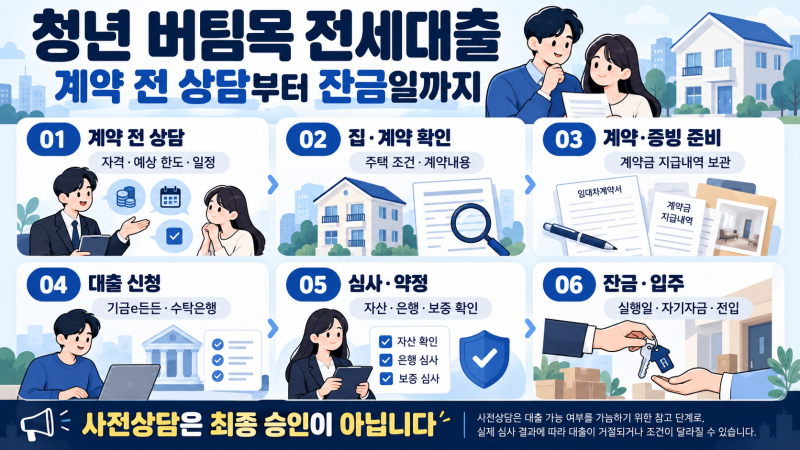
최근 정부의 가계대출 관리 강화와 은행별 총량 관리로 인해 주택담보대출을 비롯한 대출 과정이 이전보다 까다로워졌습니다. 대출 상담 시 소득, 직장, 기존 대출, 신용상태, 담보가치 등을 종합적으로 확인하므로, 필요한 서류를 미리 준비하는 것이 시간과 노력을 크게 줄이는 핵심 요소로 부각되고 있습니다. 특히 여러 은행을 비교해야 하는 상황에서는 한 번에 서류를 준비하는 것이 효율적입니다.
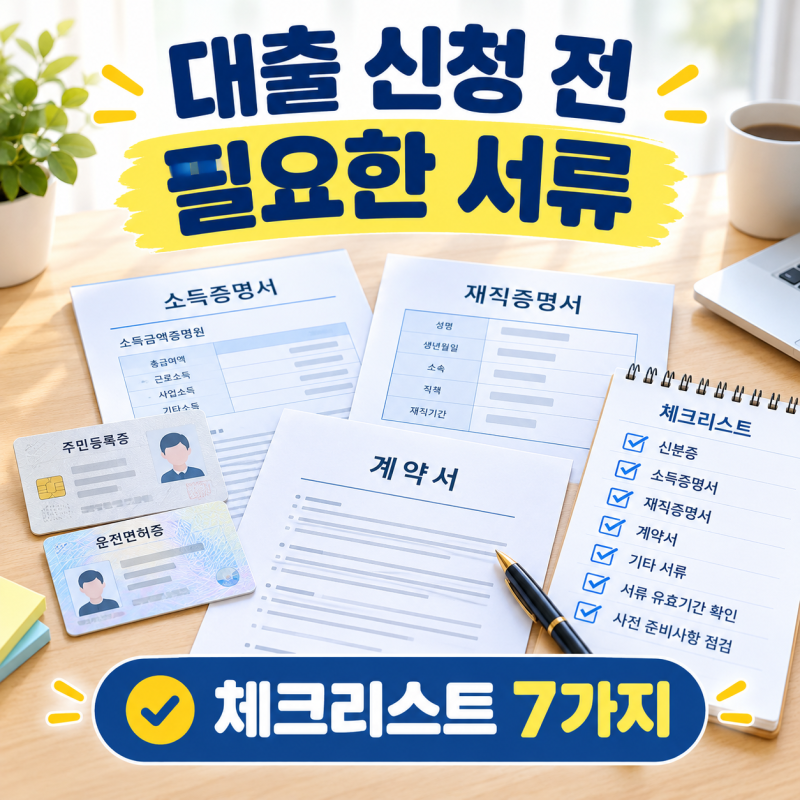
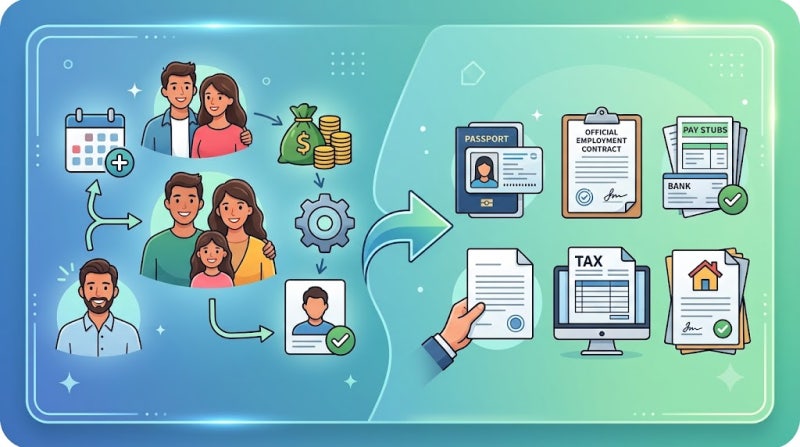
블로거들은 대출 상담 시 기본 서류 외에도 소득 및 재직 증빙 서류의 중요성을 강조합니다. 직장인의 경우 재직증명서, 근로소득원천징수영수증, 소득금액증명원, 건강보험자격득실확인서 등을 필수로 꼽으며, 이직 직후라면 이전 직장의 서류까지 챙겨야 한다고 조언합니다. 반면, 사업자는 사업자등록증, 부가가치세 과세표준증명 등을 준비해야 하며, 상품과 신청자 조건에 따라 필요한 서류가 달라질 수 있으므로 최종 목록은 금융기관에 먼저 확인하는 것이 좋다는 공통된 의견을 제시합니다.
대출 상담 전 서류 발급일 유효기간을 확인하고, 너무 일찍 발급하기보다 필요한 목록을 확인한 뒤 한 번에 준비하는 것이 효율적입니다. 또한, 온라인 발급 서류는 열람용과 제출용을 구분해야 하며, 공공마이데이터 활용을 통해 서류 준비 시간을 단축할 수 있습니다. 은행 방문 전 신분증을 비롯한 필수 서류를 꼼꼼히 챙겨야 불필요한 재방문을 막고 원활한 대출 심사를 진행할 수 있습니다.