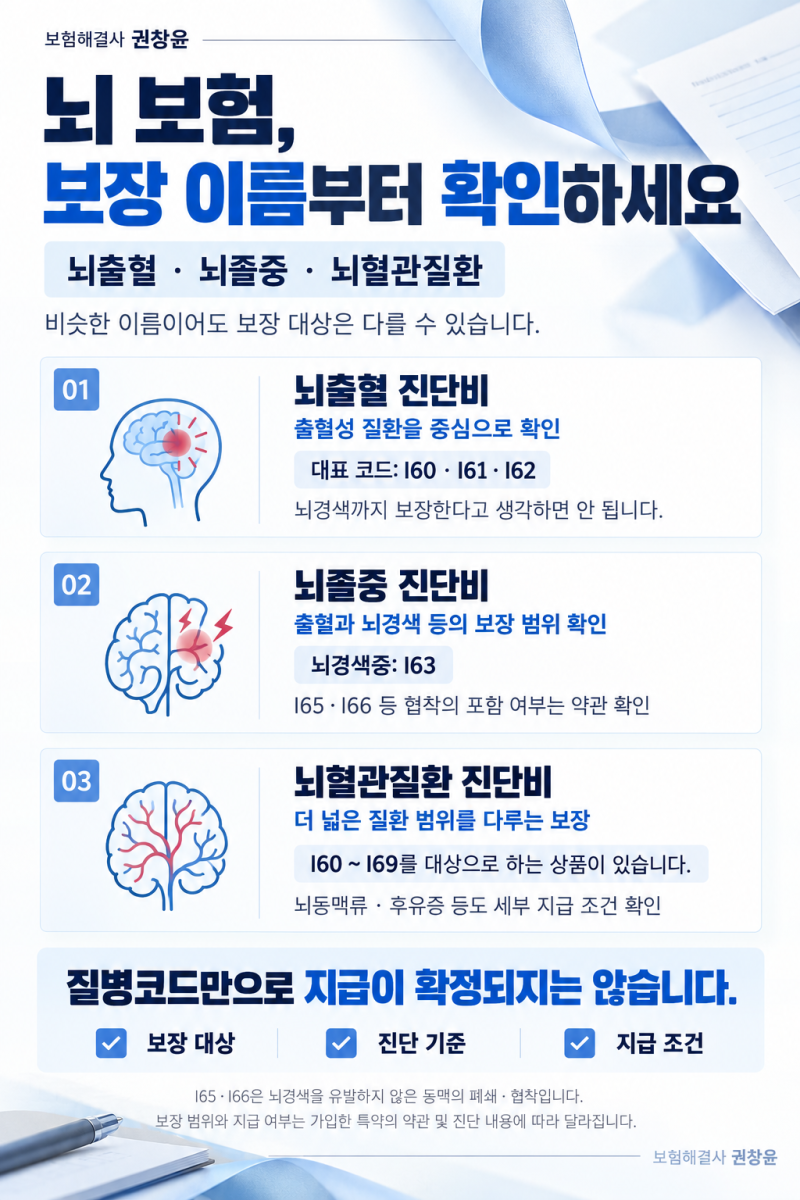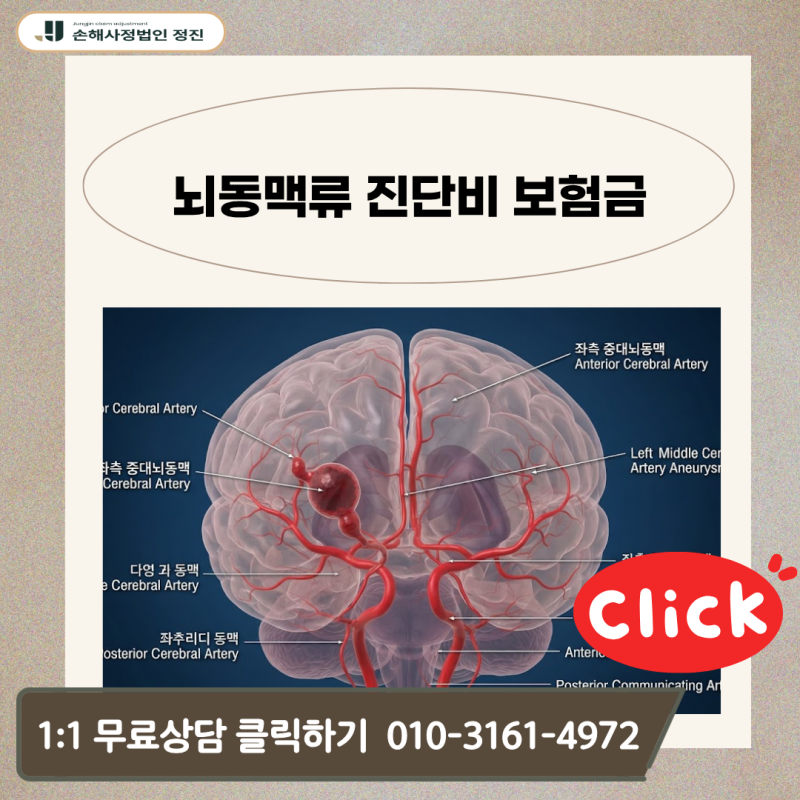
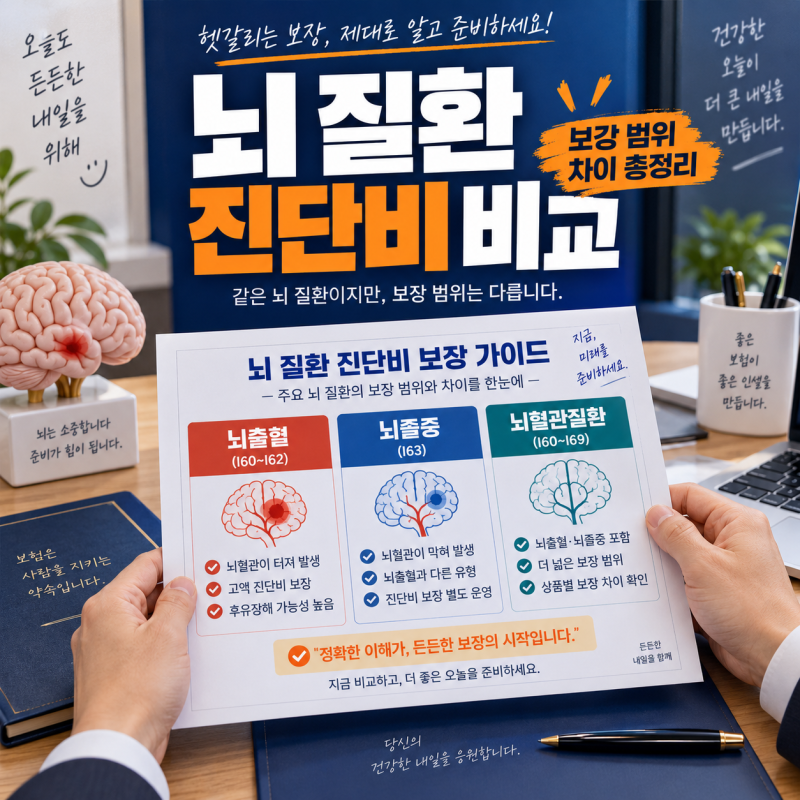
뇌혈관에 발생하는 ‘꽈리’는 의학적으로 비파열성 대뇌동맥류(Unruptured cerebral aneurysm)로 불리며, 질병코드 I67.1이 부여됩니다. 건강검진 중 뇌 MRA 검사를 통해 우연히 발견되는 경우가 많으며, 특별한 증상이 없어도 진단이 확정되면 보험금 청구 자격이 주어질 수 있습니다. 이는 진단비가 수술 여부나 통증의 정도보다는 진단확정된 질병코드가 보험 약관의 보장 범위에 포함되는지에 따라 결정되기 때문입니다. 따라서 뇌혈관질환 진단비 특약 가입 여부가 중요하게 작용합니다.
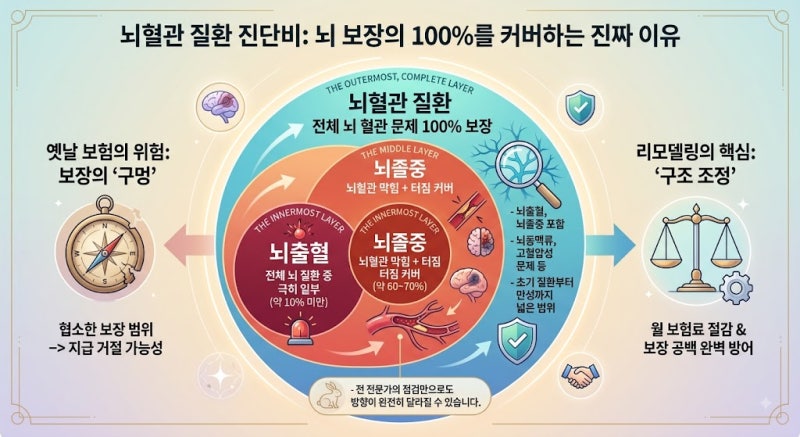
실제 블로그에서는 뇌동맥류 진단 시 보험금 수령 가능 여부에 대한 다양한 관점을 제시합니다. 일부 블로거는 수술이나 입원 치료 없이도 질병코드 I67.1만으로 보험금을 받을 수 있다고 강조하는 반면, 다른 블로거는 가입 시점의 보험 약관, 특히 ‘뇌출혈’ 또는 ‘뇌졸중’만 보장하는 구형 상품의 경우 보험금 지급이 어렵다고 지적합니다. 뇌혈관질환 진단비 특약이 포함된 상품만이 비파열성 뇌동맥류를 보장하므로, 가입한 보험의 보장 범위를 명확히 확인하는 것이 중요하다고 공통적으로 언급됩니다.
뇌 꽈리 진단 후 보험금 청구를 고려한다면, 진단서에 기재된 주상병 코드가 I60~I69 범위에 해당하는지 반드시 확인해야 합니다. 또한, 보험 증권을 통해 ‘뇌혈관질환 진단비’ 특약이 포함되어 있는지, 그리고 보장 범위가 어디까지인지 면밀히 검토하는 것이 필수적입니다. 만약 진단서의 주상병 코드가 보험금 지급 범위에 해당하지 않는다면, 주치의와 상담하여 실제 진료 내용에 부합하는 코드로 재발급받는 방안도 고려해볼 수 있습니다.