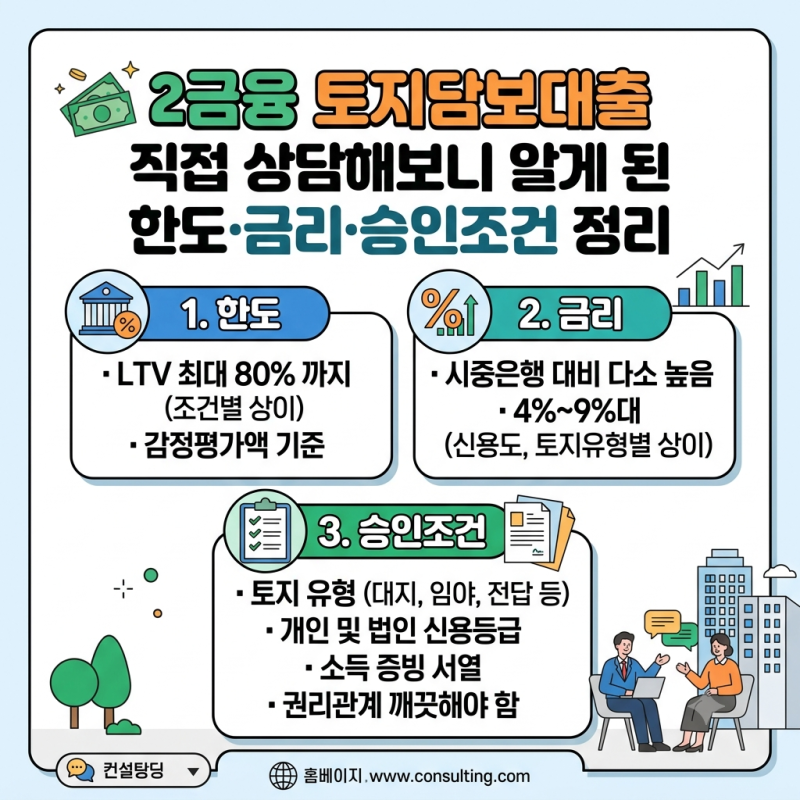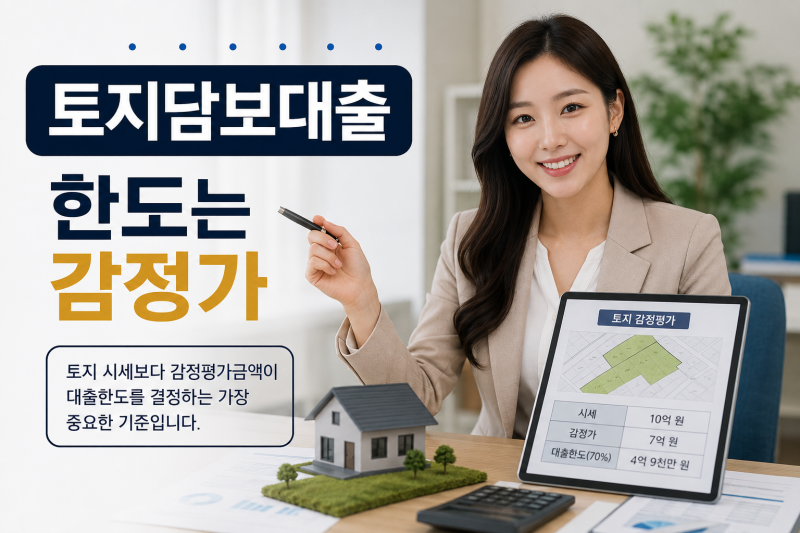
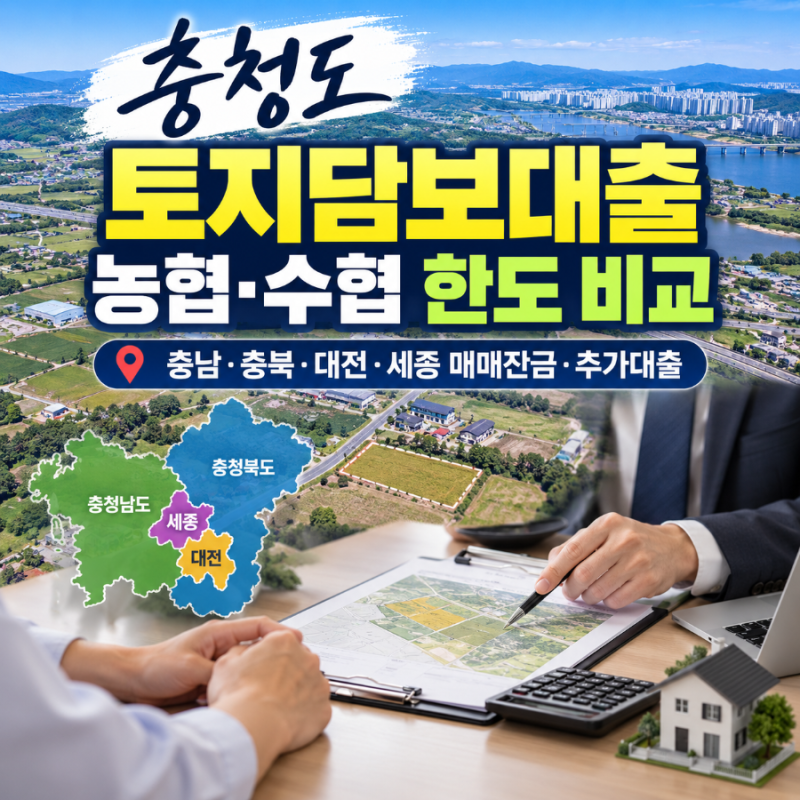

농협 토지담보대출은 토지를 담보로 자금을 마련하는 중요한 금융 상품입니다. 특히 농지, 임야, 나대지 등 다양한 지목의 토지를 대상으로 하며, 매매 잔금이나 추가 자금 마련에 활용됩니다. 대출 한도는 공시지가나 매도인의 희망 가격이 아닌 금융기관이 인정한 감정가를 기준으로 산정되며, 담보인정비율, 선순위 채무, 권리관계, 소득 및 매출 등 여러 요소를 종합적으로 반영하여 최종 승인 금액이 결정됩니다.
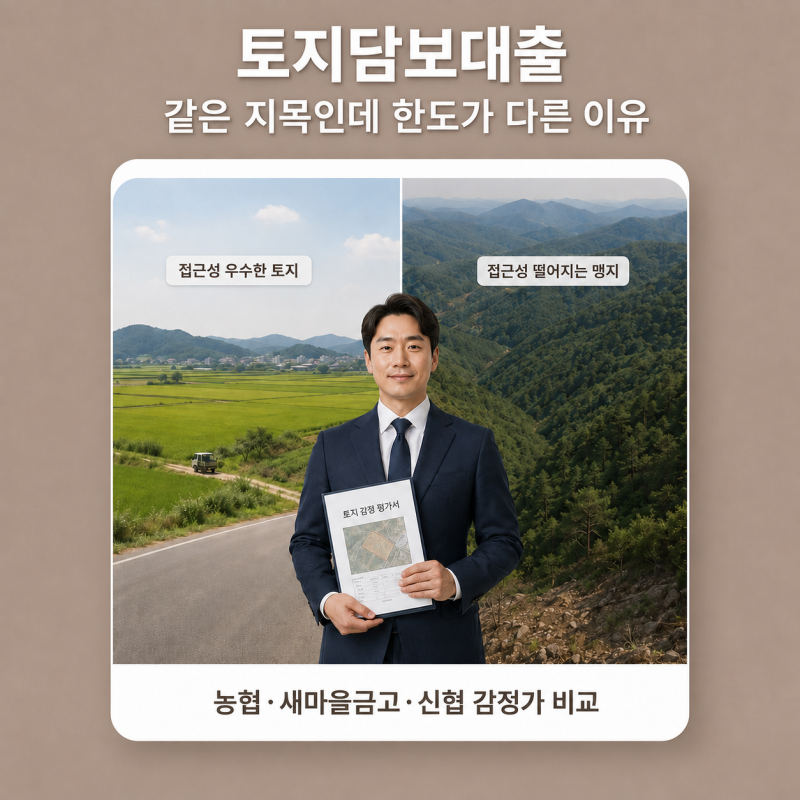
블로거들은 농협 토지담보대출을 알아볼 때 NH농협은행과 지역 농·축협을 구분하여 비교해야 한다고 강조합니다. 이름은 같지만 취급 가능 지역, 감정평가 방식, 내부 심사 기준이 다를 수 있기 때문입니다. 특정 지점에서 어렵다는 답변을 받았더라도 다른 지점이나 조합에서는 가능할 수 있으며, 토지의 지목, 용도지역, 도로 조건, 실제 이용 상태, 개발 가능성 등 개별 토지의 특성에 따라 한도와 금리가 크게 달라질 수 있다고 분석합니다.
따라서 무작정 여러 금융기관에 문의하기보다는 자신의 토지 현황과 권리관계를 먼저 명확히 정리한 후, 해당 지역과 지목을 실제로 취급해 본 경험이 있는 금융기관을 선별하여 상담하는 것이 효율적입니다. 토지의 도로 접근성, 실제 이용 상태, 모양, 주변 거래 사례 등 담보 평가에 영향을 미치는 구체적인 요소를 사전에 확인하고, 금융기관별 조건을 꼼꼼히 비교하는 것이 중요합니다.