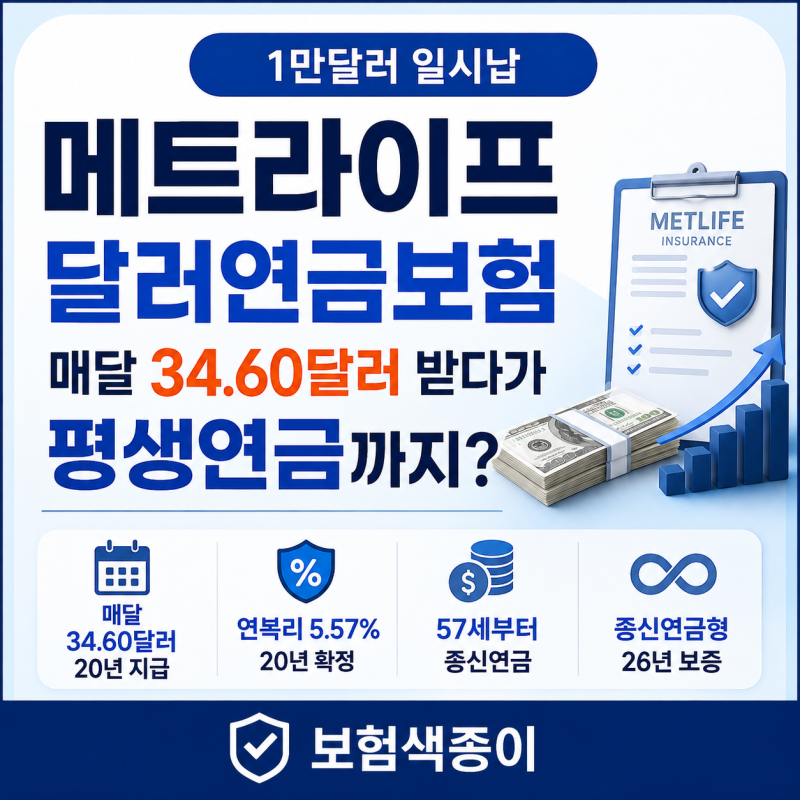

은행 예적금 금리의 매력 감소로 인해 매트라이프 연금보험과 같은 대안 상품에 대한 관심이 커지고 있습니다.
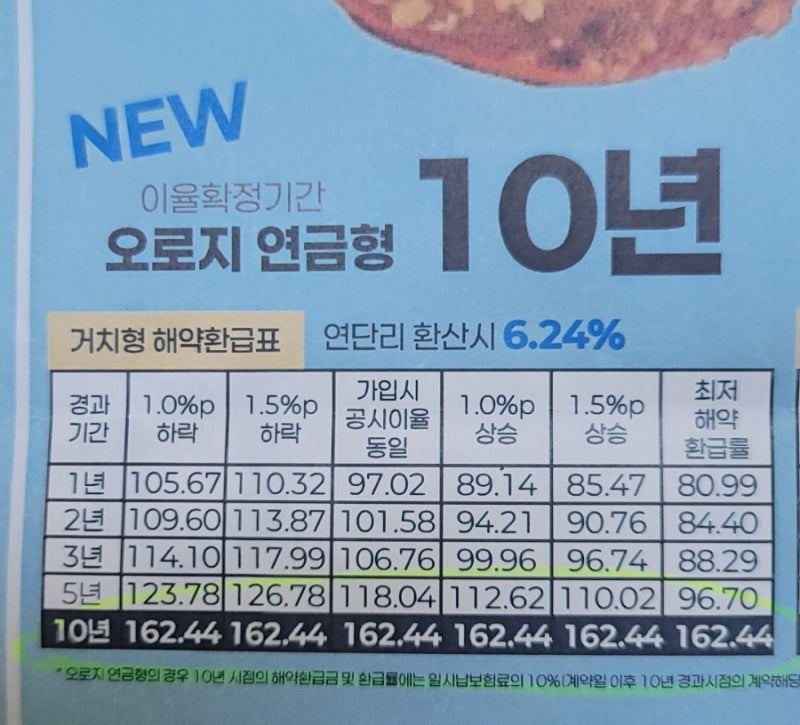
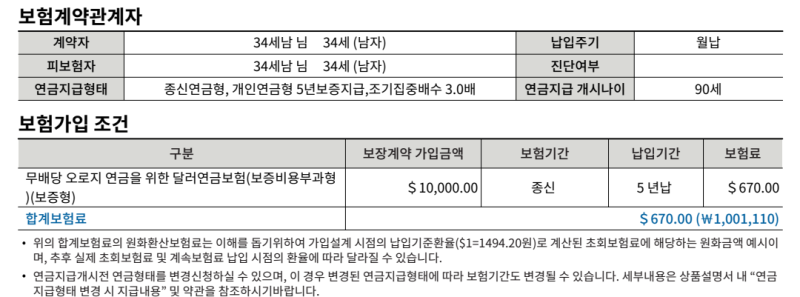
특히 달러로 납부하고 수령하는 달러연금보험은 130%에 달하는 높은 환급률과 더불어 환율 변동에 따른 환차익 가능성까지 기대할 수 있어 많은 분들의 주목을 받고 있습니다. 이는 장기적인 관점에서 자산 증식을 목표로 하는 분들에게 매력적인 요소로 작용합니다.
블로거들은 매트라이프 달러연금보험의 높은 환급률과 환차익 가능성을 주요 장점으로 언급합니다. 그러나 환차익은 환율 상승 시 원화 기준 수령액 증가로 이어질 수 있지만, 반대로 환율 하락 시에는 수령액이 줄어들 수 있어 확정적이지 않다는 점을 인지해야 합니다.
또한, 일부 상품은 가입 시점 공시이율을 20년간 확정 적용하는 특징을 가지고 있으며, 거치형과 쿠폰형 중 선택이 가능합니다. 매트라이프 연금보험 가입 전에는 높은 환급률만 볼 것이 아니라, 환율 변동의 영향과 상품의 구체적인 구조를 면밀히 확인하는 것이 중요합니다.
특히 쿠폰형의 경우 매달 받는 지급금이 예금 이자가 아닌 적립금에서 미리 빠져나가는 형태임을 이해해야 합니다. 예금자보호 대상 여부와 보호 한도(1인당 금융회사별 최대 1억 원) 또한 반드시 확인하여 신중하게 선택해야 합니다.