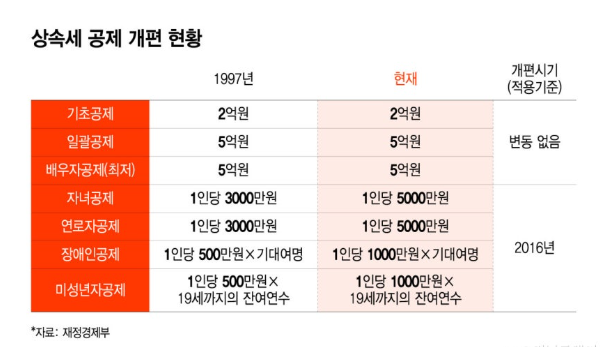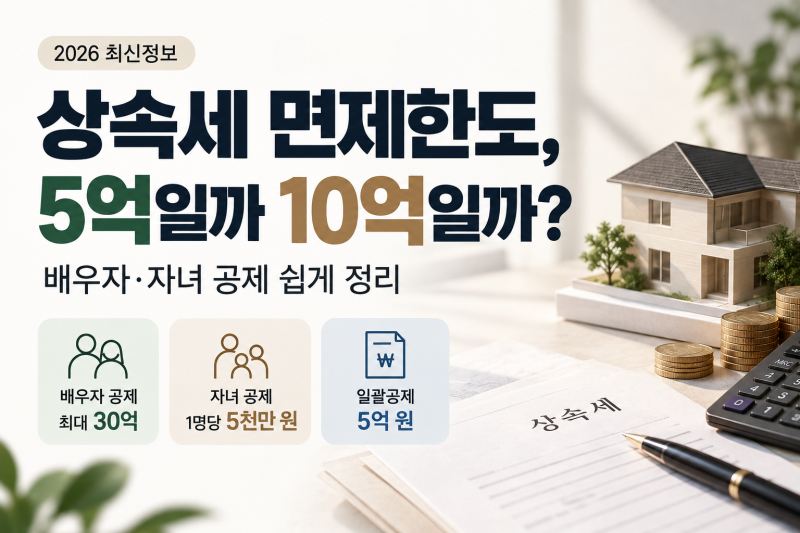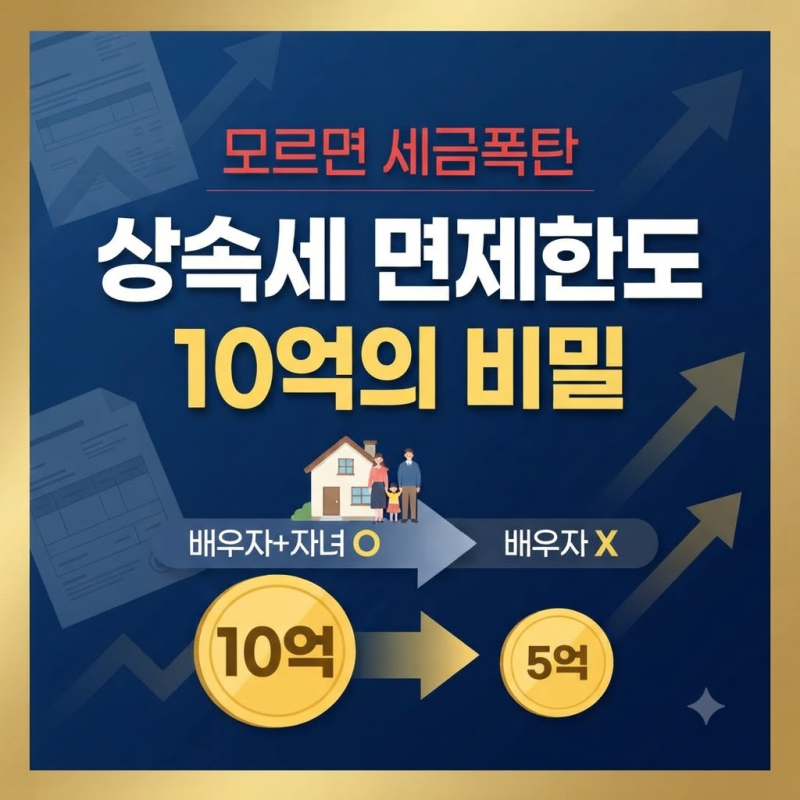
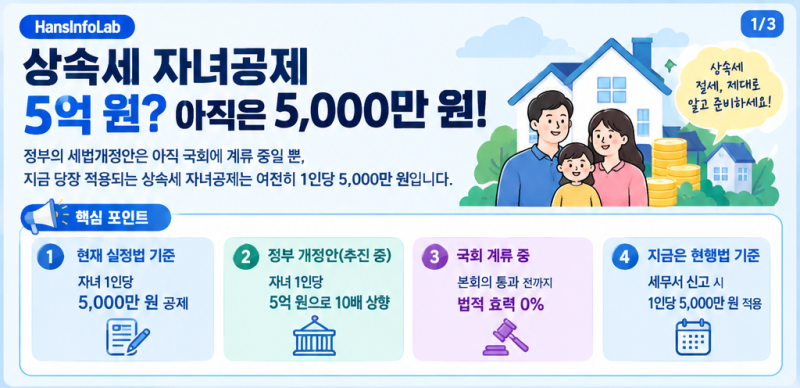
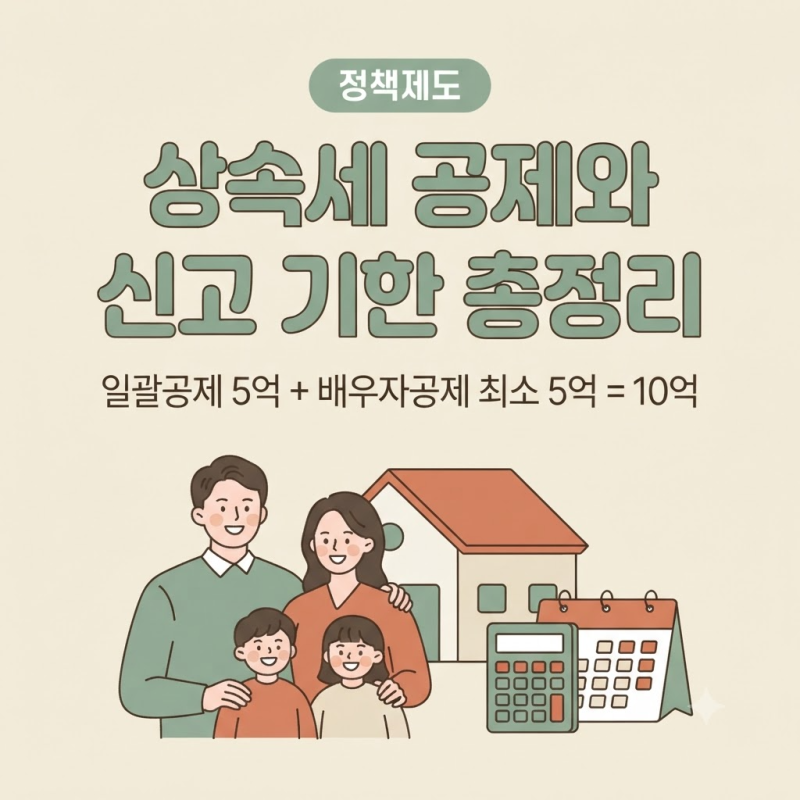
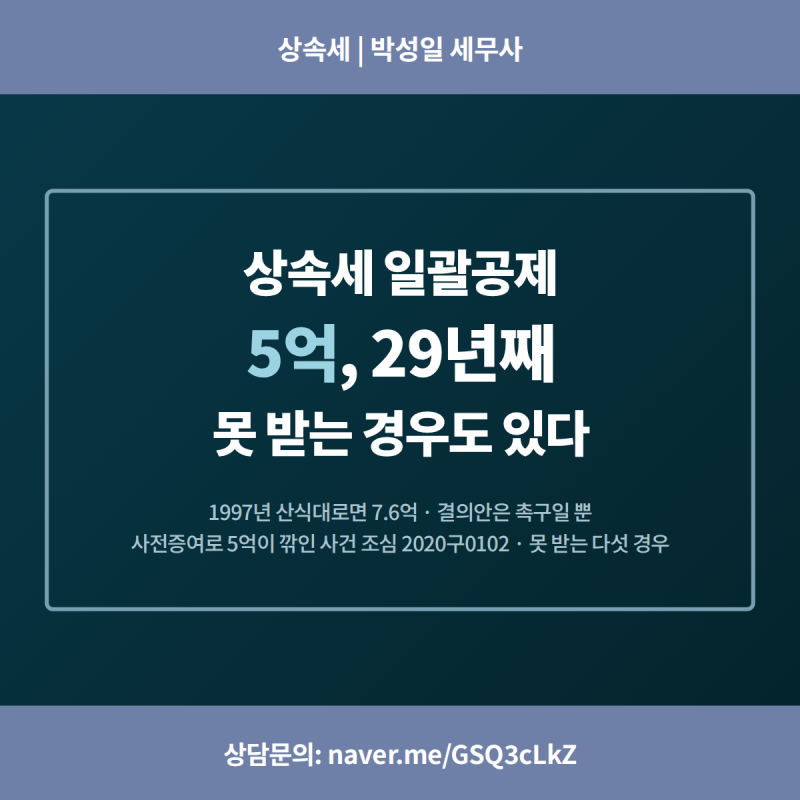
상속세 일괄공제는 1997년 도입된 이래 29년째 5억 원으로 동결되어 현재까지 유지되고 있습니다. 이는 기초공제 2억 원에 자녀, 미성년자, 연로자, 장애인 공제 등을 합산한 금액과 5억 원 중 큰 금액을 공제하는 방식으로, 대부분의 가정에서는 일괄공제 5억 원을 적용받습니다. 특히 배우자가 있는 경우 일괄공제 5억 원에 배우자 상속공제 최소 5억 원이 더해져 총 10억 원까지 상속세가 없는 것으로 알려져 있습니다.
일부 블로거들은 1997년 당시의 산식에 현재의 인적공제 금액을 대입하면 일괄공제액이 7억 6천만 원에 달해야 한다고 지적합니다. 그러나 현행법상 일괄공제는 여전히 5억 원이며, 국회에서 관련 논의가 있었으나 아직 법으로 확정된 바는 없습니다. 또한, 배우자 상속공제는 실제로 상속받은 금액과 기한 내 분할 여부에 따라 5억 원보다 커질 수 있어, 단순히 10억 원이 면제된다고 단정하기는 어렵습니다.
상속세 일괄공제는 5억 원이 기본이지만, 특정 상황에서는 5억 원을 모두 공제받지 못하는 경우도 발생할 수 있습니다. 특히 배우자 단독 상속 시에는 주의가 필요하며, 사전 증여 등으로 인해 공제액이 줄어들 수 있습니다. 따라서 상속세 신고 시에는 현행법 기준과 가족 구성, 재산 분할 방식 등을 면밀히 검토하여 정확한 공제액을 확인하는 것이 중요합니다.