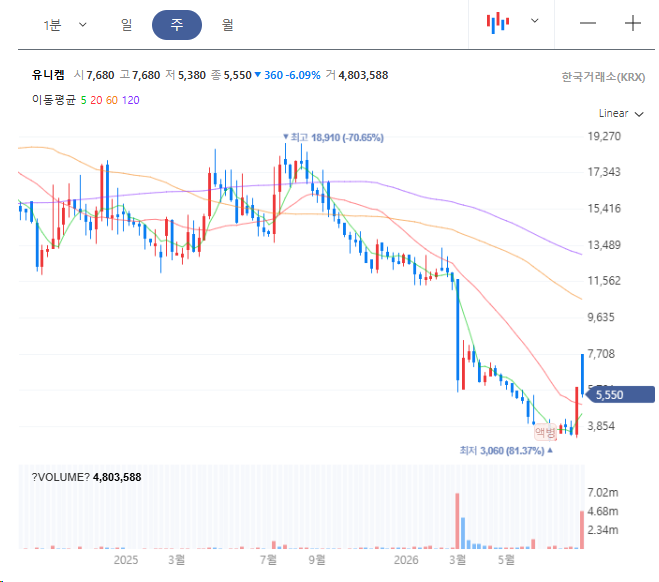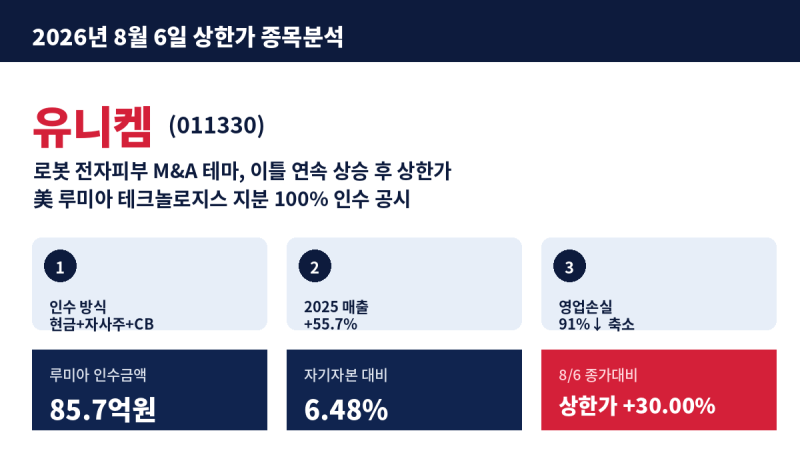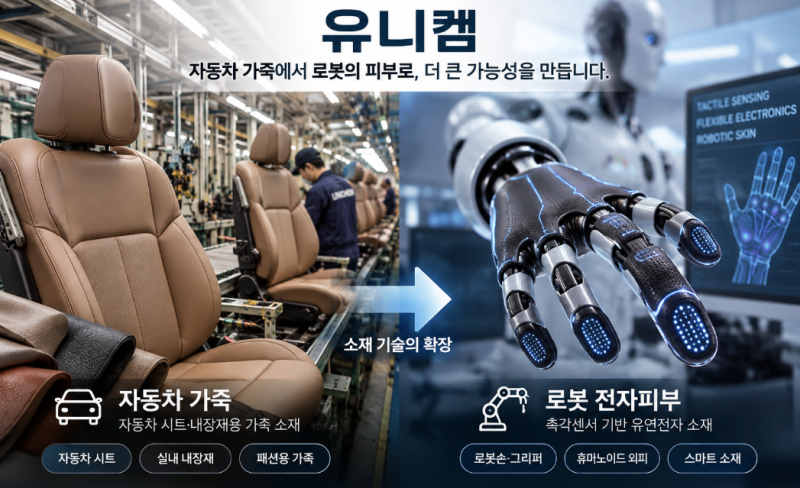
최근 유니캠은 50년 전통의 가죽 제조 기업에서 휴머노이드 로봇 전자피부 테마주로 급부상하며 시장의 큰 주목을 받고 있습니다. 특히 반도체 이후 AI 투자 흐름이 실제 제품에 적용되는 피지컬 AI로 옮겨가면서, 로봇의 촉각 센싱과 미세 손상 복구 기능을 담당하는 전자피부 기술이 새로운 기회로 떠오르고 있습니다. 유니캠은 이러한 흐름 속에서 미국 유연전자 딥테크 기업 루미아 테크놀로지스 지분 100% 인수를 추진하며 사업 확장의 교두보를 마련했습니다.
일부 블로거들은 유니캠이 사내이사 횡령 공시 이후 불과 2주 만에 상한가를 기록한 배경에 루미아 인수를 통한 로봇 전자피부 시장 진출이 결정적이었다고 분석합니다. 반면, 다른 블로거들은 유니캠의 실체가 여전히 완성차 생산량에 연동되는 자동차 시트용 가죽 부품사임을 강조하며, 로봇 전자피부 테마가 매출 실적에 미치는 영향은 아직 미지수라고 지적합니다. 이처럼 유니캠의 미래 성장 동력에 대한 다양한 시각이 존재하며, 전통 제조업과 첨단 기술의 융합에 대한 기대와 우려가 교차하고 있습니다.
유니캠 투자에 관심 있는 독자들은 횡령 이슈와 신사업 진출이라는 상반된 소식 속에서 기업의 실질적인 가치와 성장 가능성을 면밀히 분석해야 합니다. 특히, 루미아 테크놀로지스의 초박형 유연 전자회로 기술인 LEL(Loomia Electronic Layer)이 로봇 손 및 외피에 어떻게 적용될지, 그리고 이것이 유니캠의 기존 제조 역량과 시너지를 낼 수 있을지에 대한 구체적인 정보 확인이 중요합니다. 시장의 기대와 실제 사업 성과 간의 괴리를 파악하는 것이 현명한 선택의 기준이 될 것입니다.