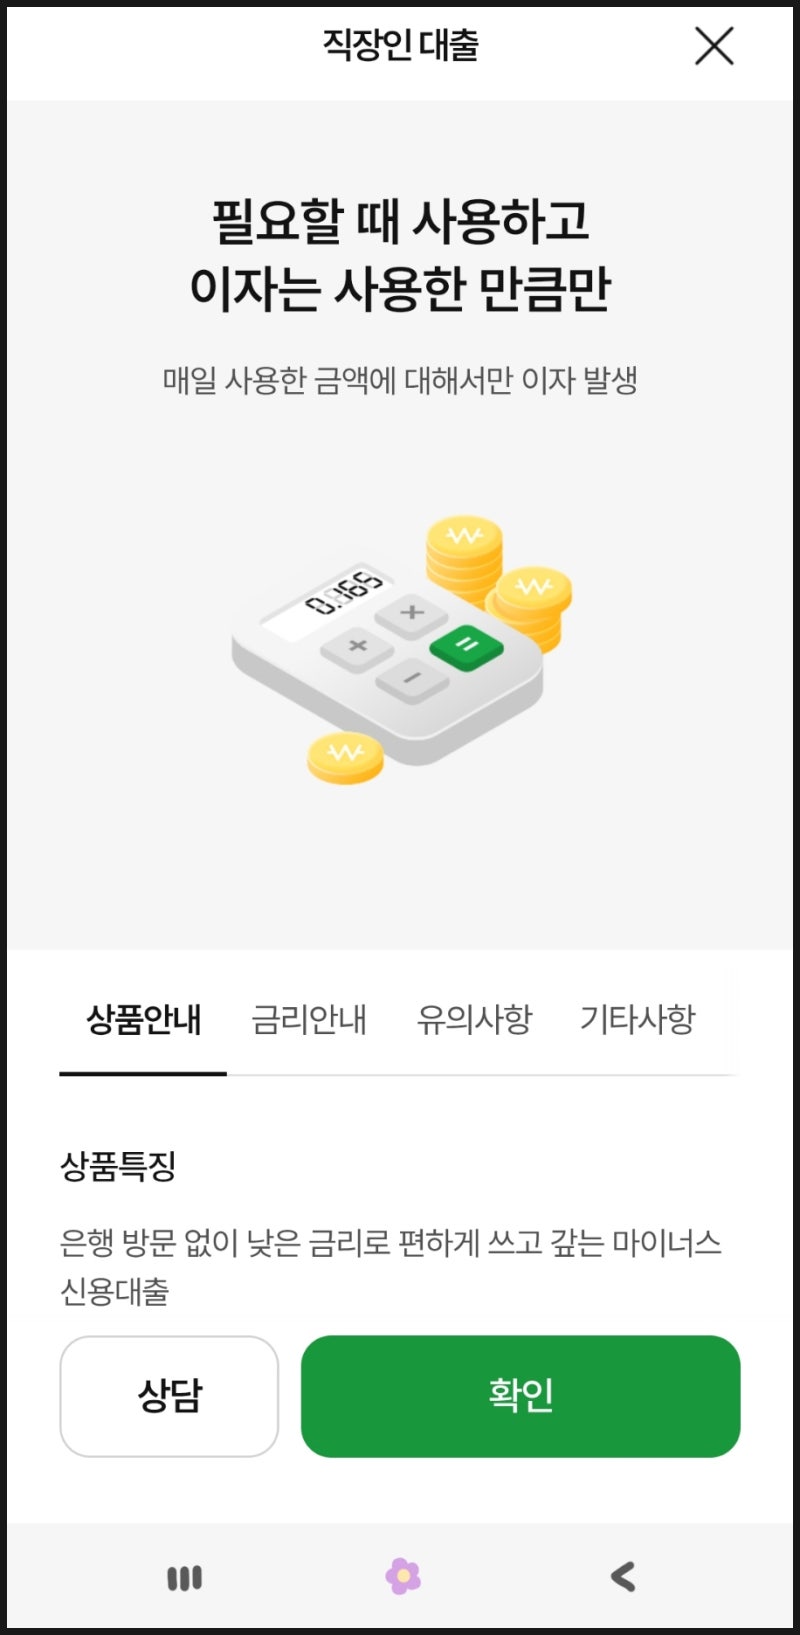

농협 마이너스통장은 약정한 한도 내에서 필요한 금액을 꺼내 쓰고 사용한 금액과 기간에 대해서만 이자를 지불하는 편리한 대출 방식입니다. NH농협은행과 지역 농·축협의 상품은 대상, 서류, 금리, 한도에서 차이가 있으므로, 신청 전 이용할 상품을 명확히 구분하여 확인하는 것이 중요합니다. 특히 2026년 금융권 대출 심사 강화 추세에 따라 신용점수 기준이 높아지고 있으며, 재직 기간과 소득 증빙은 필수적인 조건으로 작용하고 있습니다.
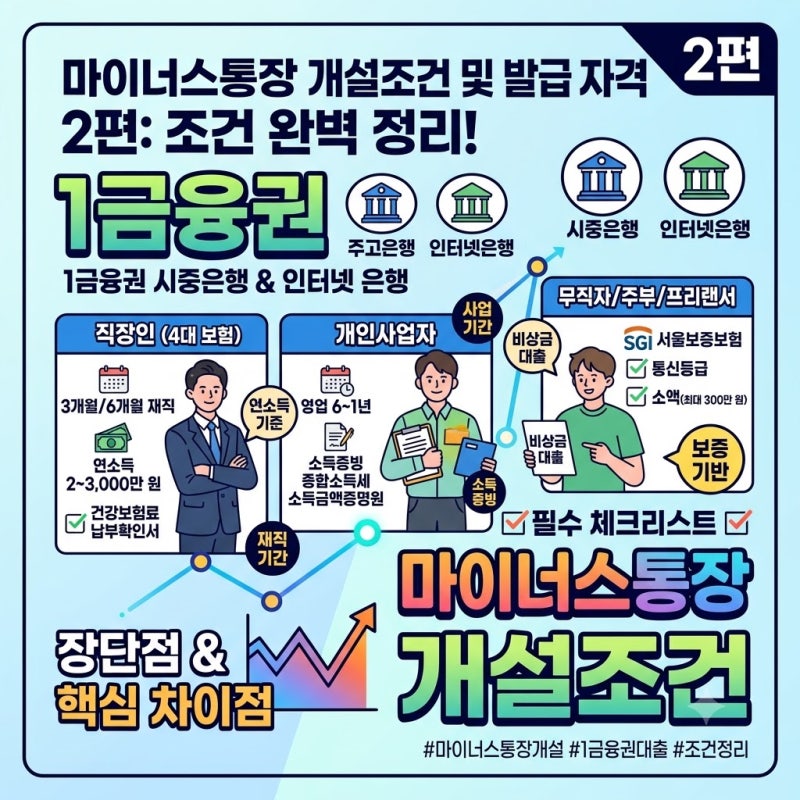
블로거들은 농협 마이너스통장 개설 시 NH농협은행과 지역 농·축협 상품의 차이를 강조하며, 각 상품의 가입 대상과 이용 방식을 면밀히 살펴볼 것을 권고합니다. 일부 블로거는 모바일 앱을 통한 한도 증액 방법을 상세히 설명하며, 기존 대출의 조건을 변경하거나 신규 대출 심사를 거쳐 한도를 상향하는 대환 개념으로 접근해야 한다고 조언합니다. 반면, 다른 블로거들은 재직 기간, 소득 상승, 신용평점 관리, 기타 대출 및 부채 감소 등 구체적인 자격 요건을 제시하며, 이러한 조건들이 충족될 때 승인율이 높아진다고 분석합니다.
마이너스통장 이자는 실제 빌려 쓴 금액과 사용 기간을 기준으로 계산되며, 한도 전체에 이자가 붙는 것이 아닙니다. 신청 전에는 거래 기관 확인, 신청 가능한 상품 확인, 가입 대상 및 이용 방식 확인, 필요한 서류와 신청 경로 확인, 그리고 최종 약정 조건 확인의 순서를 따르는 것이 현명합니다. 특히 모바일 전용 상품인 'NH 올원 마이너스대출'은 재직 6개월 이상으로 문턱이 다소 낮아졌으나, 5대 시중은행의 신규 대출자 평균 신용점수가 KCB 950점 이상인 경우가 많으므로 신용 관리에 유의해야 합니다.