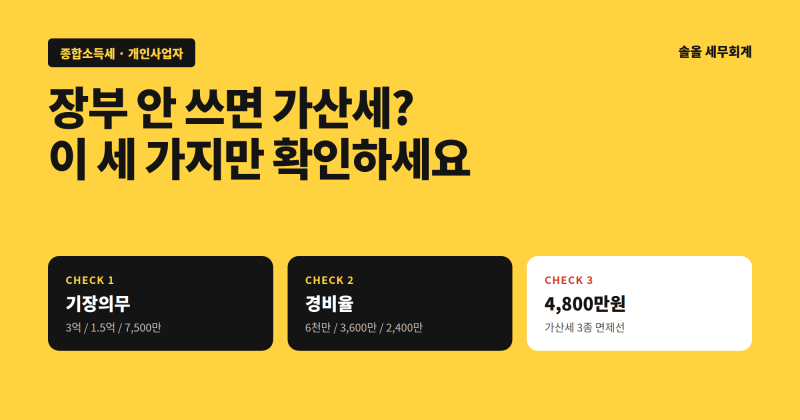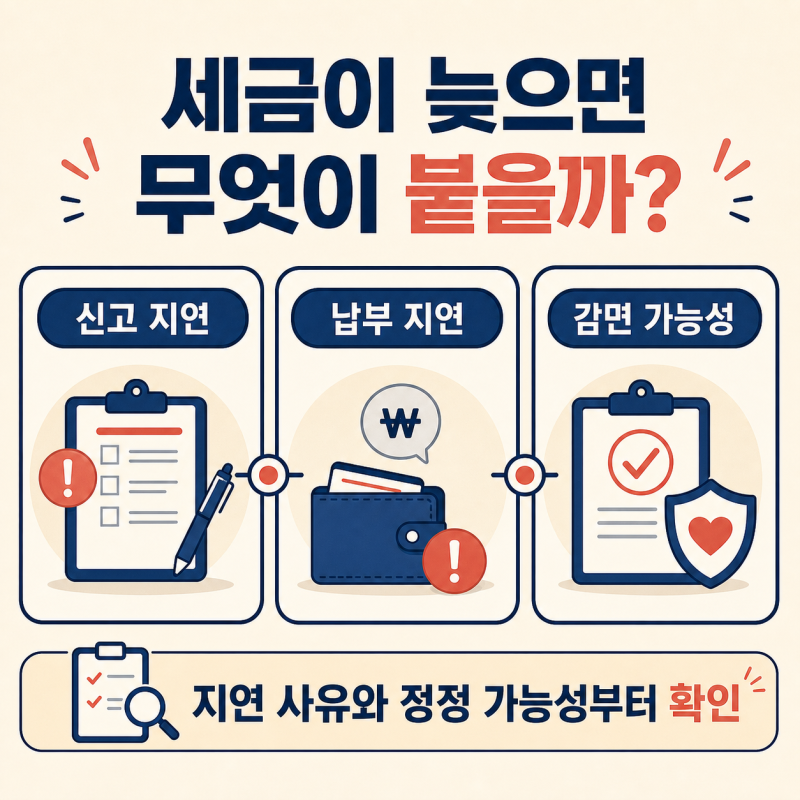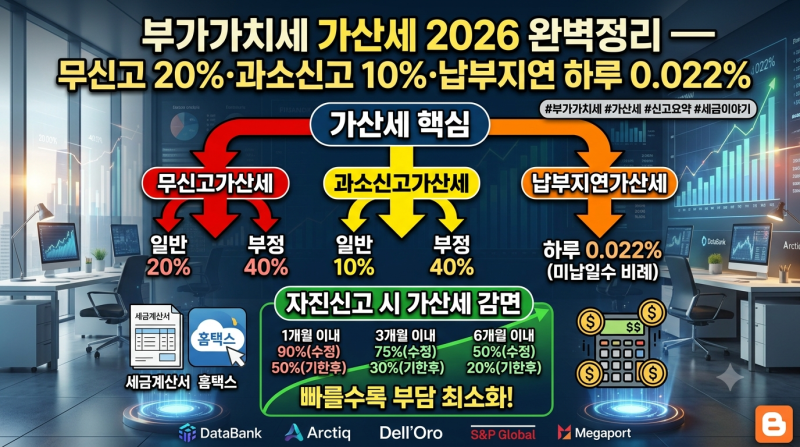
납부불성실 가산세율은 세금 신고를 제때 하지 않거나 적게 신고했을 때 부과되는 중요한 세금 항목입니다. 특히 부가가치세의 경우 법정신고기한까지 신고하지 않거나 세액을 적게 신고하면 본세에 가산세가 더해져 부과됩니다. 이는 국세기본법에 따라 무신고가산세와 과소신고·초과환급신고가산세로 구분되며, 간이과세자도 예외 없이 가산세 대상에 포함됩니다.
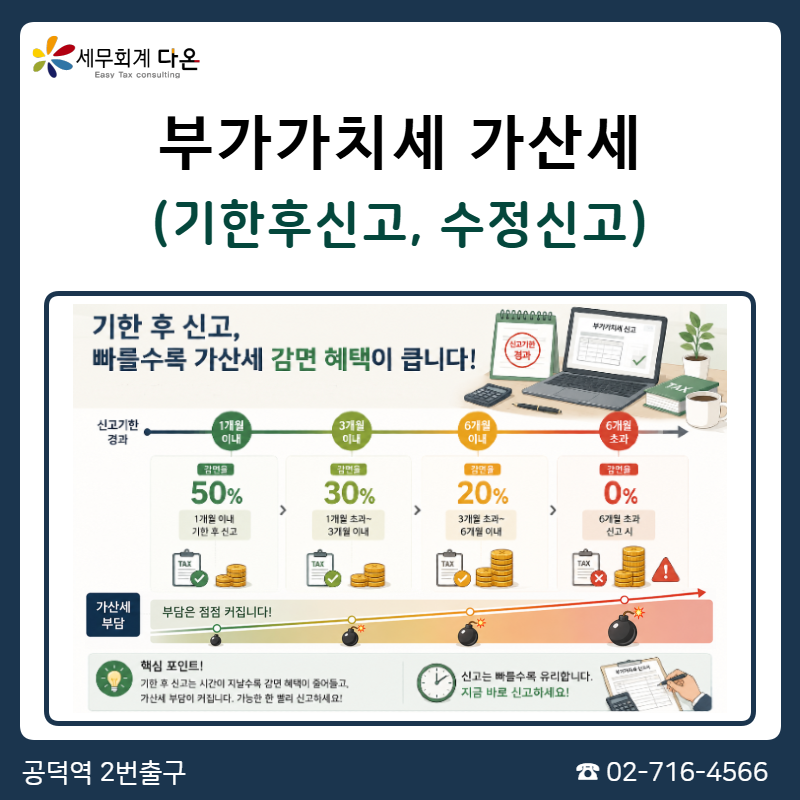
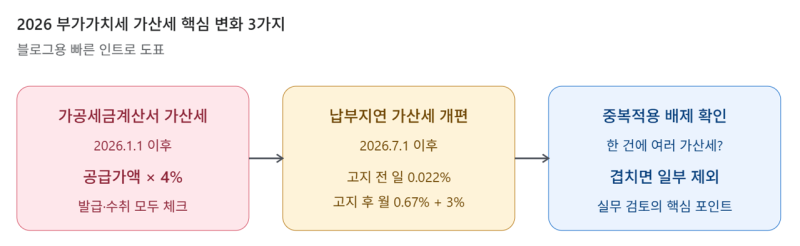
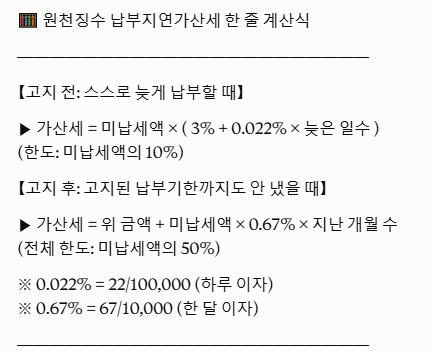
블로거들은 가산세를 크게 신고 관련 가산세와 납부 관련 가산세 두 갈래로 나누어 설명합니다. 신고 관련 가산세는 무신고 시 20%, 과소신고 시 10% 등 세액에 비례하여 부과되는 반면, 납부 관련 가산세는 납부 지연 일수에 비례하여 하루 0.022%가 적용됩니다. 특히 예정신고 단계에서는 무신고·과소신고 가산세가 적용되지 않으며, 확정신고기한까지 기한 후 신고를 하면 가산세의 50%를 감면받을 수 있다는 점을 강조하고 있습니다.
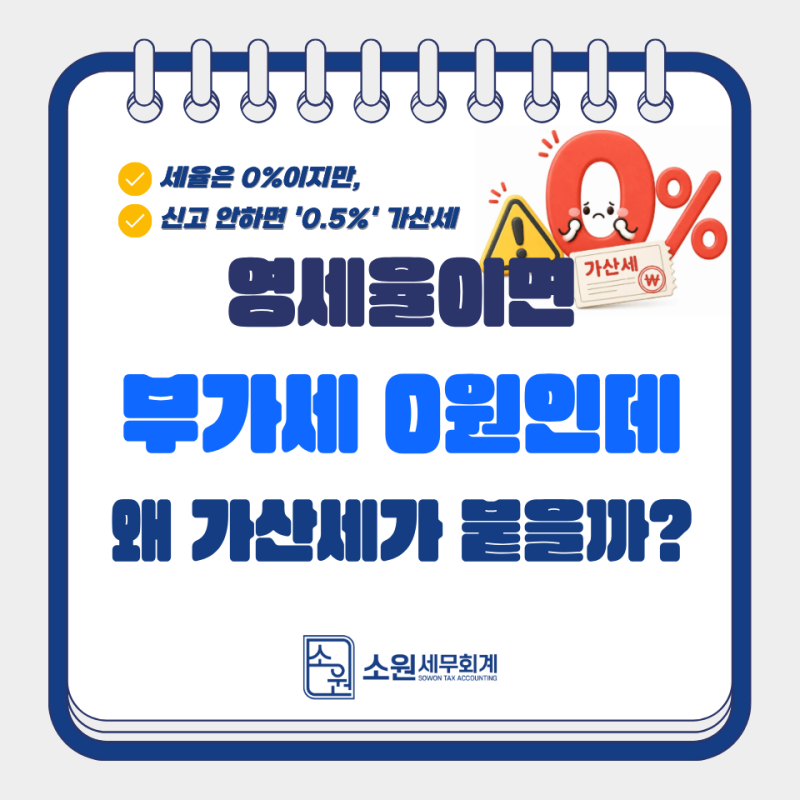
세금 신고를 아예 하지 않는 무신고는 가장 비싼 가산세를 초래하므로, 납부할 돈이 없더라도 신고는 기한 내에 하는 것이 중요합니다. 단순 착오나 자료 누락은 일반 가산세에 해당하지만, 이중장부 작성이나 거짓 증빙 등 부정행위가 있는 경우 가산세율이 두 배로 높아지고 부과제척기간도 길어질 수 있습니다. 영세율 적용 대상이라도 신고를 하지 않으면 과세표준의 0.5%가 가산세로 부과될 수 있으니 주의해야 합니다.